GRI 2021 vs ESRS/VSME: quali standard scegliere per una PMI
Confronto tra GRI 2021, ESRS e VSME per le PMI: differenze di struttura, materialità, destinatari e criteri pratici per scegliere lo standard di rendicontazione più adatto.
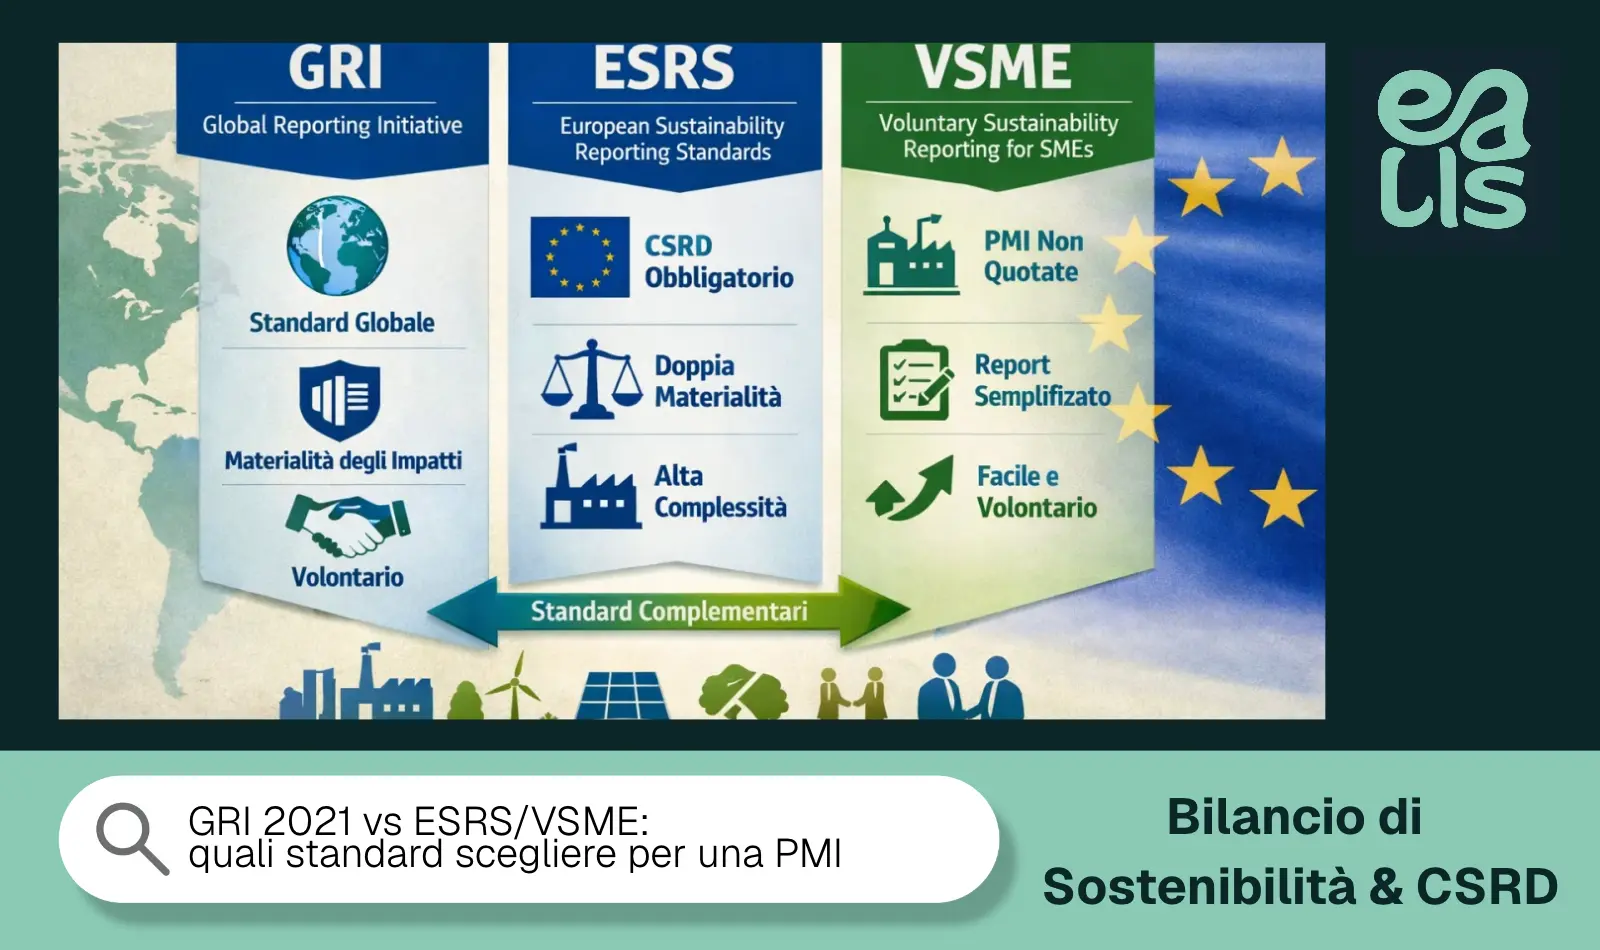
La differenza tra GRI, ESRS e VSME riguarda soprattutto finalità, destinatari e livello di prescrittività. I GRI Standards costituiscono un sistema internazionale volontario orientato alla rendicontazione degli impatti dell’organizzazione; gli ESRS sono gli standard europei utilizzati dalle imprese soggette alla Corporate Sustainability Reporting Directive (CSRD); il VSME nasce invece come riferimento volontario e proporzionato per le imprese di dimensioni inferiori che devono organizzare informazioni ESG senza applicare l’intera architettura della CSRD.
Per una PMI, quindi, non esiste uno standard universalmente migliore. La scelta dipende dal motivo per cui si rendiconta: una richiesta del cliente, una gara, esigenze bancarie, un bilancio volontario rivolto agli stakeholder oppure un obbligo normativo richiedono livelli di informazione differenti.
Prima di scegliere lo standard è inoltre utile distinguere obbligo legale e rendicontazione volontaria. La guida sulla rendicontazione di sostenibilità per PMI chiarisce quando un’impresa deve realmente produrre informazioni di sostenibilità e quando, invece, la richiesta nasce da filiera, mercato o strategia aziendale.
GRI 2021 in breve: rendicontare gli impatti dell’organizzazione
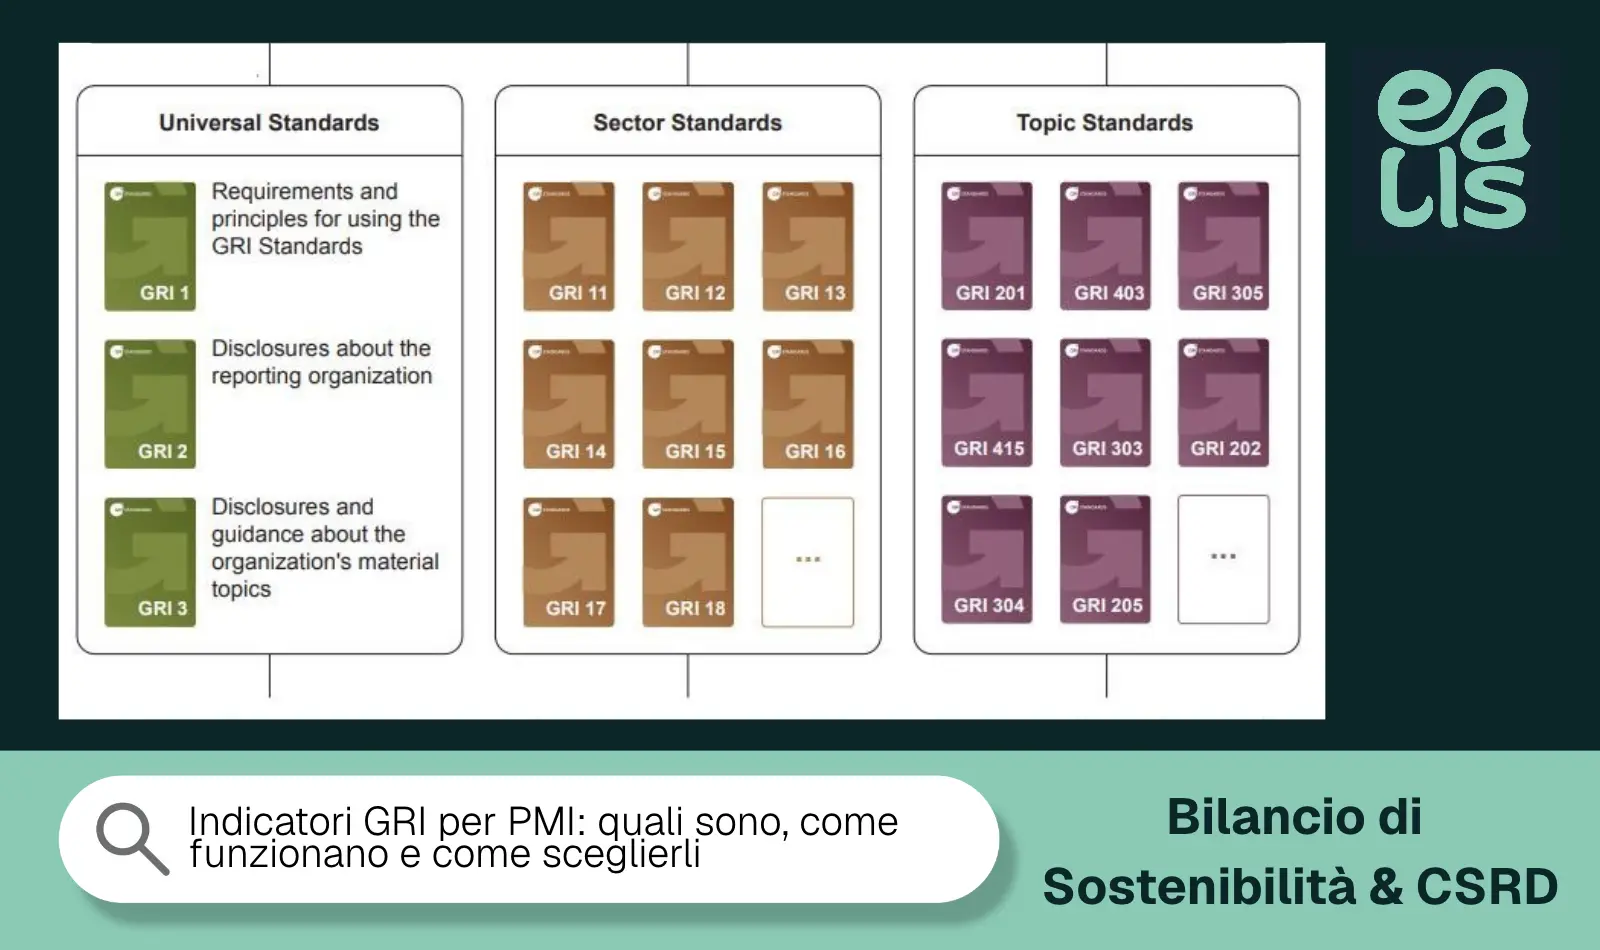
Quando si parla di GRI 2021 ci si riferisce soprattutto alla revisione degli Universal Standards pubblicata nel 2021. Il sistema comprende GRI 1: Foundation 2021, GRI 2: General Disclosures 2021 e GRI 3: Material Topics 2021, ai quali si aggiungono Sector Standards e Topic Standards pertinenti alle attività e ai temi materiali dell’organizzazione.
La logica GRI parte dagli impatti dell’impresa sull’economia, sull’ambiente e sulle persone, compresi i diritti umani. GRI 3 guida l’organizzazione nell’individuazione dei propri temi materiali; una volta determinati, vengono utilizzati gli standard tematici pertinenti per stabilire quali informazioni rendicontare.
La struttura può essere sintetizzata così:
Livello GRI
Funzione
GRI 1
Definisce principi e requisiti per utilizzare correttamente i GRI Standards
GRI 2
Raccoglie informazioni generali su organizzazione, governance, attività e pratiche di reporting
GRI 3
Disciplina il processo di individuazione e gestione dei temi materiali
Sector Standards
Aiutano a identificare impatti e temi tipici di specifici settori
Topic Standards
Definiscono disclosure relative a singoli temi ambientali, sociali o economici
GRI è particolarmente adatto quando l’obiettivo è costruire un bilancio di sostenibilità orientato a stakeholder e impatti, con una struttura riconoscibile anche al di fuori dell’Unione europea.
È importante però evitare di considerare “GRI 2021” come un blocco normativo immobile. Gli Universal Standards restano quelli del 2021, mentre Topic e Sector Standards vengono aggiornati individualmente. La versione del riferimento utilizzato deve quindi essere sempre dichiarata nel bilancio.
ESRS e VSME: due livelli diversi del sistema europeo
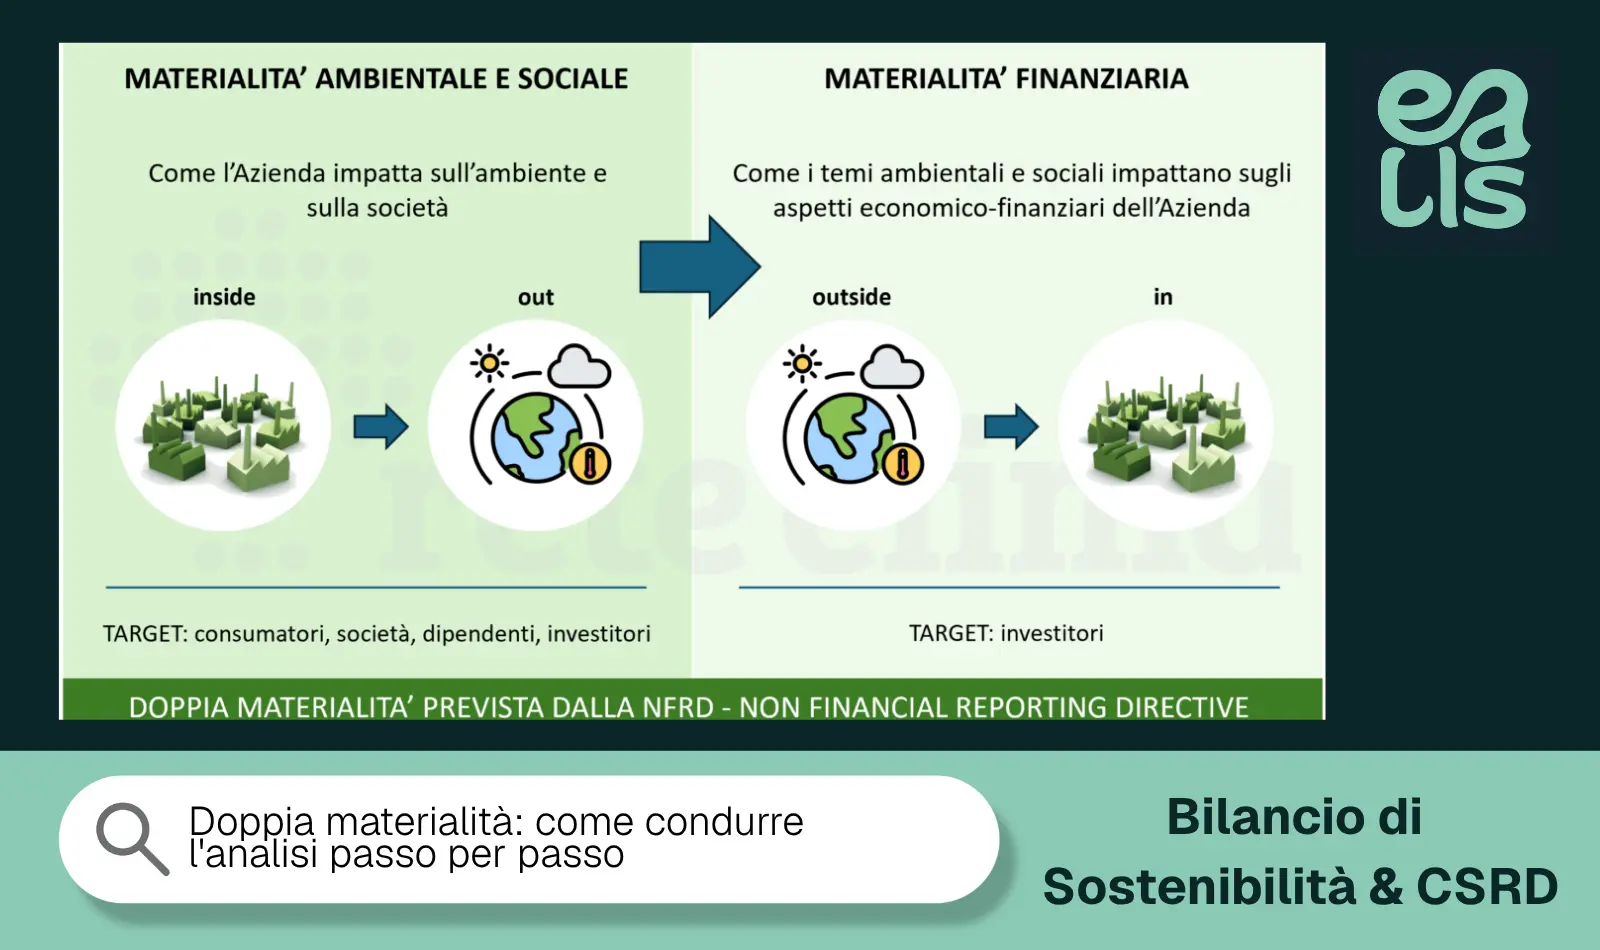
Gli European Sustainability Reporting Standards (ESRS) appartengono al sistema della CSRD e sono progettati per le imprese che rientrano nel relativo campo di applicazione. Utilizzano la doppia materialità, valutando sia gli impatti dell’organizzazione su persone e ambiente sia rischi e opportunità finanziarie legate alla sostenibilità.
Per capire chi rientra effettivamente nel sistema obbligatorio è utile uno sguardo sugli obblighi CSRD in Italia, perché il perimetro europeo è stato profondamente modificato tra il 2025 e il 2026.
Il VSME, Voluntary Sustainability Reporting Standard for SMEs, segue una logica differente. È stato sviluppato per consentire alle imprese più piccole di fornire informazioni ambientali, sociali e di governance in modo proporzionato, soprattutto quando tali informazioni vengono richieste da banche, investitori, grandi clienti o soggetti della catena del valore.
Nella versione raccomandata dalla Commissione europea nel 2025 la struttura comprende due livelli:
Basic Module, con le informazioni essenziali e le metriche da B1 a B11;
Comprehensive Module, che aggiunge le disclosure C1-C9 per rispondere in modo più completo alle esigenze informative di banche, investitori e clienti corporate.
Il Basic Module è il prerequisito del Comprehensive Module. Una PMI può quindi utilizzare soltanto il primo oppure aggiungere il secondo quando destinatari e complessità della rendicontazione lo richiedono.
Un’altra differenza importante rispetto agli ESRS riguarda la materialità. Il VSME finale ha eliminato l’obbligo di svolgere una vera e propria analisi di materialità strutturata, giudicata eccessivamente onerosa per molte PMI, utilizzando invece criteri di applicabilità delle singole disclosure. Questo rende il sistema sensibilmente più leggero rispetto alla doppia materialità richiesta dagli ESRS.
Il quadro è attualmente in evoluzione: il 3 luglio 2026 la Commissione ha adottato un nuovo standard volontario basato sul VSME insieme agli ESRS semplificati. Alla data di aggiornamento di questo articolo gli atti non sono ancora entrati in vigore; lo stato ufficiale può essere verificato nella pagina della Commissione europea sugli atti delegati CSRD.
GRI, ESRS e VSME: le differenze pratiche
La distinzione diventa più chiara quando si confronta ciò che l’impresa deve effettivamente fare.
Elemento
GRI
ESRS
VSME
Finalità
Rendicontazione volontaria degli impatti
Rendicontazione regolamentata CSRD
Reporting volontario proporzionato
Destinatari tipici
Stakeholder, mercato, comunità, investitori
Utilizzatori della rendicontazione CSRD
Clienti, banche, investitori, filiera
Materialità
Materialità degli impatti
Doppia materialità
Approccio semplificato basato sull’applicabilità
Struttura
Universal + Sector + Topic Standards
ESRS trasversali e tematici
Basic + Comprehensive
Livello di complessità
Medio-alto
Alto
Proporzionato alla PMI
Obbligatorietà
Volontario salvo richieste specifiche
Obbligatorio per soggetti CSRD
Volontario
Dimensione internazionale
Molto elevata
Prevalentemente UE
Principalmente contesto europeo
La differenza più profonda riguarda la domanda iniziale.
Con GRI l’organizzazione parte dagli impatti più significativi che genera. Con gli ESRS deve esaminare sia gli impatti sia rischi e opportunità finanziarie attraverso la doppia materialità. Nel VSME la priorità è invece fornire un insieme proporzionato di informazioni standardizzate, riducendo l’onere metodologico per le imprese più piccole.
Questo significa anche che un bilancio GRI, un sustainability statement ESRS e un report VSME non sono tre versioni grafiche dello stesso documento. Possono utilizzare molti dati comuni, ma criteri di selezione, struttura e livello di dettaglio cambiano.
Quale standard scegliere per una PMI
La scelta dovrebbe partire dal destinatario del documento, non dal framework che sembra più completo.
Se la rendicontazione è volontaria
Una PMI che vuole costruire un bilancio di sostenibilità destinato a stakeholder diversi, raccontando in modo strutturato impatti, politiche e performance, può trovare nei GRI Standards un riferimento molto solido.
GRI permette di sviluppare un documento articolato e riconoscibile a livello internazionale, ma richiede un lavoro metodologico significativo: individuazione dei temi materiali, selezione degli standard pertinenti, raccolta delle disclosure e documentazione del processo.
Se le informazioni servono soprattutto a clienti e banche
Il VSME può essere il punto di partenza più proporzionato. È stato progettato proprio per ridurre la frammentazione delle richieste ESG che le PMI ricevono da grandi imprese e istituzioni finanziarie.
Il Basic Module permette di costruire un nucleo comune di informazioni; il Comprehensive aggiunge elementi quando clienti corporate, investitori o banche richiedono un profilo più approfondito.
In questo scenario il vantaggio non è soltanto produrre un report. È raccogliere una volta informazioni che possano essere riutilizzate quando arrivano questionari ESG differenti.
Se la PMI partecipa a una gara
Qui la prima regola è leggere ciò che richiede il capitolato. Se vengono richiesti specificamente GRI, VSME, dati ESRS o singoli KPI, è quella richiesta a determinare il perimetro.
Quando la gara chiede genericamente un bilancio o informazioni di sostenibilità, la scelta deve invece considerare settore, destinatario e livello di formalizzazione atteso.
Se l’impresa è soggetta alla CSRD
In questo caso la scelta non è libera: la rendicontazione deve seguire gli ESRS applicabili. Un report GRI già esistente può costituire una base preziosa, ma non sostituisce gli obblighi derivanti dalla CSRD.
GRI ed ESRS/VSME possono convivere?
Sì, e spesso la convivenza è più efficiente della scelta esclusiva di un solo framework. Molti dati aziendali sono gli stessi: consumi energetici, emissioni GHG, personale, salute e sicurezza, rifiuti, politiche, governance e informazioni sulla supply chain possono alimentare più strutture di rendicontazione.
Il problema nasce quando ogni standard viene gestito con un foglio o un archivio separato. Lo stesso numero viene copiato nel bilancio GRI, in una richiesta VSME e in un questionario cliente; dopo alcuni aggiornamenti le versioni possono divergere.
L’approccio più robusto consiste nel separare dato e standard di destinazione. Il dato deve avere una fonte unica e documentata; GRI, ESRS o VSME determinano poi dove e con quale livello di dettaglio viene rendicontato.
Esiste inoltre una forte interoperabilità tra GRI ed ESRS sul versante degli impatti. Questo permette a un’organizzazione che dispone già di una buona rendicontazione GRI di riutilizzare parte del lavoro svolto, pur dovendo integrare requisiti specifici degli ESRS quando entra nella CSRD.
La stessa logica vale per il VSME: semplificare non significa creare un secondo database ESG, ma utilizzare un perimetro informativo più proporzionato.
Dal framework ai dati: il Percorso B di EvalisDeck
Per uno studio di consulenza o una PMI, il problema operativo arriva dopo la scelta dello standard: bisogna trasformare materialità, indicatori, politiche, obiettivi ed evidenze in un documento coerente e aggiornabile.
Il Percorso B — Bilancio di sostenibilità e conformità ESG di EvalisDeck mantiene questi elementi nello stesso fascicolo aziendale. La struttura comprende analisi guidata, indicatori su più esercizi, politiche, obiettivi e controlli di completezza, evitando che il documento venga costruito alla fine copiando dati da fonti differenti.
Quando esistono informazioni già prodotte negli altri percorsi, il dato può inoltre essere riutilizzato. Le emissioni calcolate nell’inventario GHG, per esempio, possono alimentare il bilancio senza creare una seconda versione dello stesso valore.
È possibile vedere il risultato nel bilancio di sostenibilità d’esempio di EvalisDeck oppure utilizzare la demo guidata per entrare direttamente nel Percorso B dell’azienda dimostrativa e osservare come dati e valutazioni vengono trasformati nel documento finale.
FAQ su GRI, ESRS e VSME
Qual è la differenza principale tra GRI ed ESRS?
GRI è un sistema internazionale volontario concentrato sugli impatti dell’organizzazione, mentre gli ESRS sono gli standard europei utilizzati per la rendicontazione obbligatoria prevista dalla CSRD. Gli ESRS utilizzano inoltre la doppia materialità, includendo sia impatti sia rischi e opportunità finanziarie.
Cos’è il VSME?
Il VSME è uno standard volontario e proporzionato pensato per le imprese di dimensioni inferiori fuori dal perimetro della CSRD. Serve soprattutto a strutturare informazioni ESG richieste da clienti, banche, investitori e altri soggetti della catena del valore.
Una PMI dovrebbe scegliere GRI o VSME?
Dipende dal destinatario. GRI è particolarmente adatto a un bilancio volontario ampio e orientato agli stakeholder; VSME è normalmente più proporzionato quando la priorità è rispondere a richieste ESG di clienti, banche e filiera europea.
Una PMI può utilizzare contemporaneamente GRI e VSME?
Sì. Molte informazioni possono essere condivise tra i due framework. La soluzione più efficiente consiste nel mantenere una fonte unica dei dati e mappare successivamente le informazioni verso le disclosure richieste dai diversi standard.
Un bilancio GRI sostituisce gli ESRS per un’impresa soggetta alla CSRD?
No. Se un’impresa rientra negli obblighi CSRD deve utilizzare gli ESRS applicabili. Una rendicontazione GRI preesistente può facilitare la raccolta delle informazioni, ma non sostituisce i requisiti previsti dal quadro europeo.
Da leggere dopo
Bilancio di Sostenibilità & CSRD19 Set 2026 · 10 min
Indicatori GRI per PMI: quali sono, come funzionano e come sceglierli
Guida pratica agli indicatori GRI per PMI: come funziona il sistema GRI, quali aree copre, come scegliere le disclosure pertinenti, dove trovare i dati e come confrontarli nel tempo.
Bilancio di Sostenibilità & CSRD13 Set 2026 · 8 min
Doppia materialità: come condurre l’analisi passo per passo
Guida operativa all’analisi di doppia materialità: dalle fasi iniziali al coinvolgimento degli stakeholder, fino alla valutazione di impatti, rischi e opportunità e alla costruzione della matrice.
Bilancio di Sostenibilità & CSRD16 Ago 2026 · 11 min
Cos’è la doppia materialità e perché riguarda anche le PMI
Guida alla doppia materialità nella rendicontazione di sostenibilità: differenza tra impatto e rilevanza finanziaria, metodo di analisi, rapporto con ESRS e GRI e applicazione pratica per le PMI.