Guida pratica a Scope 1, Scope 2 e Scope 3: differenze tra emissioni dirette e indirette, 15 categorie della catena del valore, metodi di calcolo ed esempio aziendale.
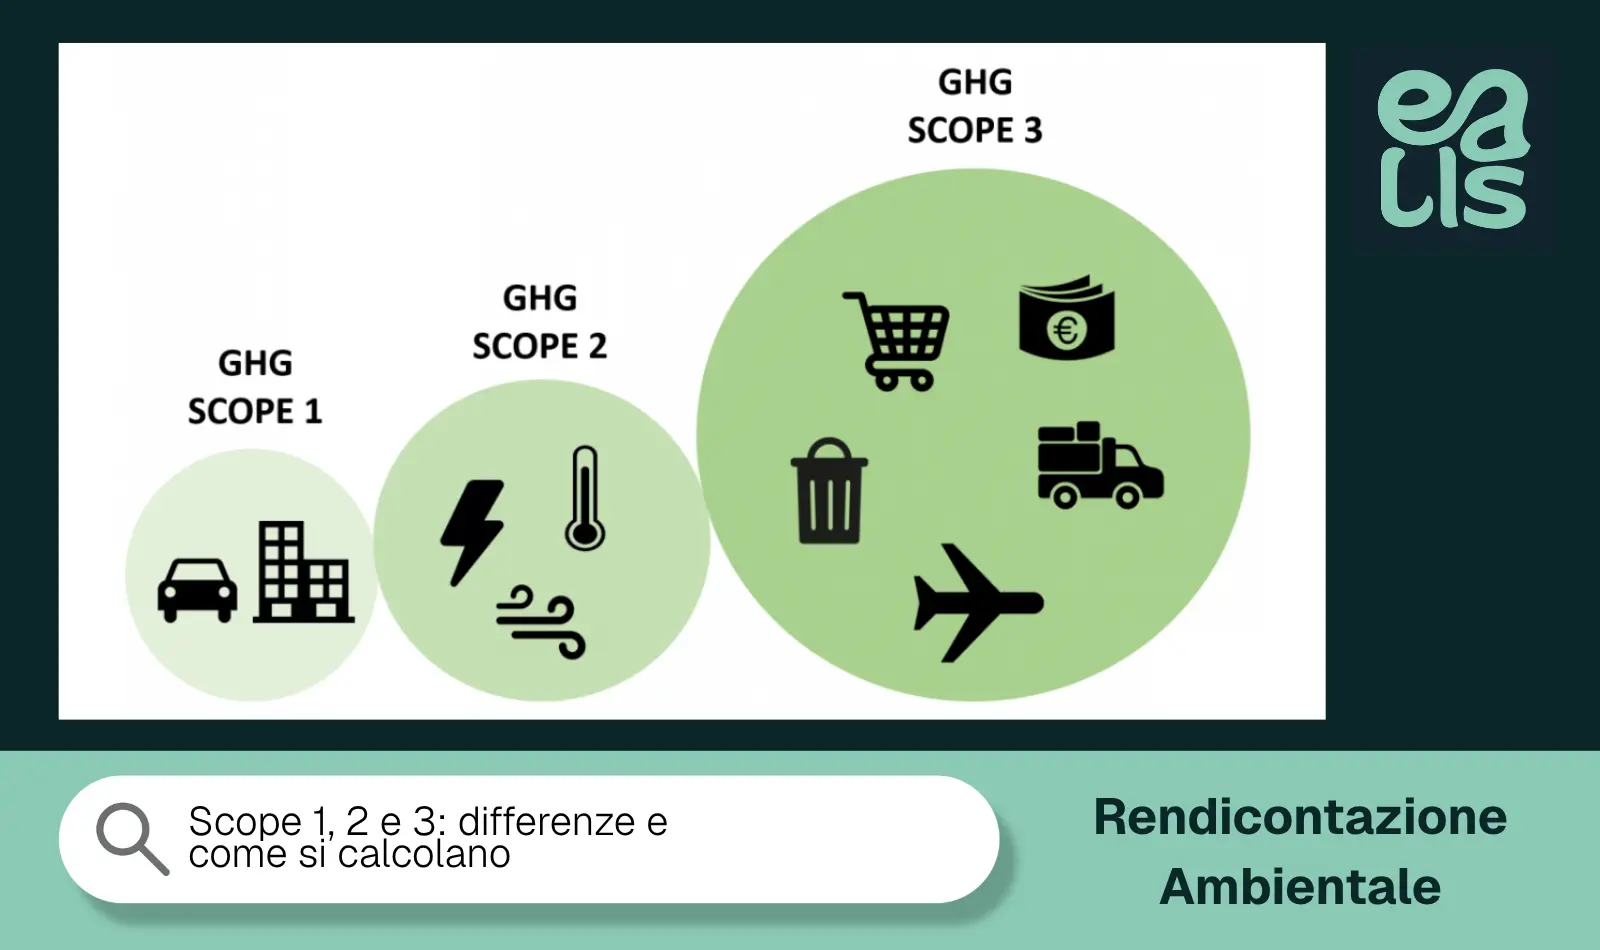
La differenza tra Scope 1, Scope 2 e Scope 3 riguarda il rapporto tra l’organizzazione e la sorgente che genera le emissioni. Scope 1 comprende le emissioni dirette da sorgenti possedute o controllate dall’impresa; Scope 2 le emissioni indirette legate all’energia acquistata; Scope 3 le altre emissioni indirette generate lungo la catena del valore, a monte e a valle dell’organizzazione.
Questa classificazione deriva dal GHG Protocol e viene frequentemente utilizzata insieme alla ISO 14064-1:2018, recepita in Italia come UNI EN ISO 14064-1:2019. I due sistemi, però, non utilizzano una tassonomia identica: la ISO distingue sei categorie di emissioni, mentre gli Scope costituiscono la classificazione tipica del GHG Protocol. Una corrispondenza operativa permette di associare le emissioni dirette allo Scope 1, l’energia importata allo Scope 2 e le altre categorie indirette allo Scope 3.
Prima di calcolare gli Scope è quindi necessario costruire correttamente l’inventario delle emissioni: confini, sorgenti, dati di attività e fattori devono essere definiti prima del totale. La nostra guida dedicata spiega nel dettaglio cos’è un inventario GHG e come si costruisce secondo ISO 14064-1.
Scope 1: le emissioni dirette dell’impresa
Lo Scope 1 comprende le emissioni generate da sorgenti possedute o controllate direttamente dall’organizzazione. È la componente nella quale il collegamento tra attività aziendale ed emissione è più immediato: il combustibile viene utilizzato da un impianto dell’impresa, il mezzo appartiene alla flotta aziendale oppure il gas viene rilasciato da un’apparecchiatura controllata dall’organizzazione.
Tra le sorgenti più comuni rientrano:
combustione stazionaria, come gas naturale utilizzato in caldaie, forni e impianti;
combustione mobile, per esempio benzina o gasolio consumati dai veicoli aziendali;
emissioni di processo, generate direttamente da determinate lavorazioni industriali;
emissioni fuggitive, come le perdite di refrigeranti dagli impianti di climatizzazione o refrigerazione.
Il principio di calcolo più frequente parte da un dato di attività e da un fattore di emissione. Se, per esempio, un’impresa conosce gli Smc di gas naturale consumati in un anno, quella quantità viene associata al fattore appropriato e convertita nelle relative emissioni.
Dato di attività × fattore di emissione = emissioni GHG
Lo stesso procedimento può essere applicato ai litri di carburante oppure ai chilogrammi di refrigerante perso, utilizzando però fattori e metodologie coerenti con la specifica sorgente. Quando sono coinvolti gas diversi dalla CO₂, le quantità vengono ricondotte alla CO₂ equivalente (CO₂e) attraverso i rispettivi potenziali di riscaldamento globale.
Il calcolo manuale diventa più delicato quando le sorgenti aumentano. Gas naturale, generatori, flotte, refrigeranti e processi non possono essere trattati come una sola voce: ciascuna sorgente deve conservare dato originario, unità, fattore utilizzato e relativa fonte.
Scope 2: le emissioni dell’energia acquistata
Lo Scope 2 comprende le emissioni indirette associate alla generazione di elettricità, calore, vapore o raffrescamento acquistati o acquisiti dall’organizzazione. L’impresa utilizza l’energia, mentre l’emissione materiale avviene presso l’impianto che l’ha prodotta.
L’esempio più comune è l’energia elettrica prelevata dalla rete. Un’azienda può non possedere centrali elettriche e quindi non generare direttamente quelle emissioni, ma il suo consumo energetico determina comunque una quota di emissioni indirette che entra nell’inventario.
Per lo Scope 2 occorre distinguere due metodi:
location-based, basato sull’intensità media delle emissioni della rete elettrica nell’area in cui avviene il consumo;
market-based, che tiene conto, secondo le regole del GHG Protocol, degli strumenti contrattuali e delle caratteristiche dell’energia acquistata.
Il GHG Protocol Scope 2 Guidance mantiene questa doppia impostazione e definisce criteri specifici per la qualità degli strumenti contrattuali utilizzabili nel metodo market-based.
Questa distinzione è operativamente importante. Un singolo consumo elettrico può produrre due risultati Scope 2 differenti, senza che uno dei due sia necessariamente un errore: cambia il metodo con cui viene rappresentata l’origine dell’energia.
EvalisDeck mantiene per questo location-based e market-based come risultati separati all’interno del Percorso A, insieme alle relative fonti e ai dati di attività. Il portale documenta espressamente questa doppia rendicontazione nel proprio flusso GHG.
Scope 3: le 15 categorie della catena del valore
Lo Scope 3 comprende le altre emissioni indirette generate lungo la catena del valore dell’organizzazione, sia prima che dopo le sue attività dirette. È normalmente la parte più articolata dell’inventario perché coinvolge dati che possono trovarsi presso acquisti, logistica, HR, fornitori, clienti oppure soggetti esterni all’impresa.
attività legate a combustibili ed energia non incluse in Scope 1 o Scope 2;
trasporto e distribuzione upstream;
rifiuti generati dalle attività;
viaggi di lavoro;
spostamenti casa-lavoro dei dipendenti;
beni in leasing upstream.
Le categorie a valle, o downstream, sono:
trasporto e distribuzione downstream;
lavorazione dei prodotti venduti;
utilizzo dei prodotti venduti;
trattamento di fine vita dei prodotti venduti;
beni in leasing downstream;
franchising;
investimenti.
Il GHG Protocol conferma che le 15 categorie coprono attività sia upstream sia downstream e mette a disposizione metodologie specifiche di calcolo per ciascuna categoria.
È qui che il calcolo può diventare molto più complesso. Per una trasferta si possono utilizzare distanza, mezzo e fattore di emissione; per i beni acquistati possono servire quantità fisiche, dati del fornitore o metodologie basate sulla spesa; per l’utilizzo dei prodotti venduti occorre invece stimare le emissioni generate durante la vita utile del prodotto secondo il perimetro previsto.
Scope 3 non significa quindi “tutte le emissioni che non sappiamo dove mettere”. Ogni attività deve essere associata alla categoria corretta e al relativo confine di calcolo.
Quali Scope è obbligatorio rendicontare?
La risposta dipende dal quadro di rendicontazione utilizzato. Non esiste una regola universale secondo cui ogni organizzazione debba sempre calcolare allo stesso modo tutti e tre gli Scope.
Nel GHG Protocol Corporate Standard, Scope 1 e Scope 2 costituiscono la base dell’inventario aziendale; lo Scope 3 viene disciplinato in maniera approfondita dal Corporate Value Chain Standard. Quando un’organizzazione dichiara di applicare quest’ultimo, entrano in gioco requisiti specifici relativi alle categorie della catena del valore e alla trasparenza delle eventuali esclusioni.
La ISO 14064-1:2018 / UNI EN ISO 14064-1:2019 utilizza invece una struttura diversa: emissioni dirette, energia importata e quattro ulteriori categorie di emissioni indirette. Per le emissioni indirette l’organizzazione deve stabilire criteri per identificarne la significatività e documentare le decisioni adottate.
Esistono poi regolamenti, standard di rendicontazione, richieste di clienti, gare e programmi volontari che possono imporre un perimetro più specifico. Per questo la domanda corretta non è soltanto “Scope 3 è obbligatorio?”, ma “secondo quale norma, programma o richiesta devo costruire il mio inventario?”.
Anche le esclusioni devono essere trattate con attenzione. Una categoria assente perché realmente non applicabile è diversa da una categoria rilevante per la quale il dato non è stato raccolto: non applicabilità, esclusione e mancanza del dato non sono sinonimi.
Esempio pratico: come cambiano Scope 1, 2 e 3
Consideriamo una PMI manifatturiera che utilizza gas naturale, acquista energia elettrica, possiede alcuni veicoli aziendali e acquista materie prime da fornitori esterni.
Attività
Classificazione
Dato possibile
Gas della caldaia aziendale
Scope 1
Smc di gas
Gasolio della flotta aziendale
Scope 1
litri di carburante
Perdite di refrigerante
Scope 1
kg di gas
Energia elettrica acquistata
Scope 2
kWh
Produzione delle materie prime acquistate
Scope 3, categoria 1
kg, t o dati fornitore
Trasporto delle merci acquistate
Scope 3, categoria 4
tkm o km
Trasferte dei dipendenti
Scope 3, categoria 6
passeggeri/km
Spostamenti casa-lavoro
Scope 3, categoria 7
km e modalità di trasporto
Il problema manuale emerge rapidamente. Ogni riga richiede classificazione, quantità, unità di misura, fattore di emissione, fonte, eventuale conversione e controllo del perimetro. A queste informazioni si aggiungono le differenze tra location-based e market-based nello Scope 2 e i metodi specifici delle categorie Scope 3.
Il Percorso A di EvalisDeck parte proprio dalla mappatura delle sorgenti. Il registro comprende 25 tipologie di sorgenti, ciascuna classificabile come presente, esclusa o non applicabile; per quelle incluse vengono poi raccolti dati di attività, fattori e relative fonti. I calcoli vengono eseguiti dalla piattaforma e i risultati confluiscono nell’inventario mantenendo separati Scope, categorie ISO e doppio risultato Scope 2.
Questo riduce soprattutto un rischio tipico del foglio manuale: dimenticare una sorgente o classificare correttamente il dato iniziale ma perderne la tracciabilità durante i passaggi successivi. Nel percorso guidato, un’esclusione senza motivazione viene inoltre segnalata prima della pubblicazione.
Per vedere come sorgenti, fattori e risultati vengono trasformati in un documento completo è disponibile anche il rapporto GHG d’esempio di EvalisDeck. Chi vuole invece lavorare direttamente sui dati può utilizzare la demo guidata e aprire il Percorso A dell’azienda dimostrativa.
FAQ su Scope 1, Scope 2 e Scope 3
Qual è la differenza principale tra Scope 1, 2 e 3?
Scope 1 riguarda emissioni dirette da sorgenti possedute o controllate; Scope 2 riguarda l’energia acquistata; Scope 3 comprende le altre emissioni indirette della catena del valore. La distinzione serve a capire dove avviene l’emissione e quale rapporto ha la sorgente con l’organizzazione.
Come si calcola lo Scope 1?
Si parte normalmente da un dato di attività, come Smc di gas, litri di carburante o kg di refrigerante, e lo si associa al relativo fattore di emissione. Il risultato viene espresso in emissioni GHG e, quando necessario, convertito in CO₂ equivalente.
Quante categorie comprende lo Scope 3?
Lo Scope 3 comprende 15 categorie secondo il Corporate Value Chain Standard del GHG Protocol: otto upstream e sette downstream. Coprono attività che vanno dai beni acquistati agli investimenti, passando per trasporti, rifiuti, trasferte, utilizzo e fine vita dei prodotti.
Scope 2 location-based e market-based sono la stessa cosa?
No. Il location-based utilizza informazioni sull’intensità media della rete in cui avviene il consumo; il market-based considera gli strumenti contrattuali ammessi relativi all’energia acquistata. Per questo uno stesso consumo può generare due valori Scope 2 differenti.
Lo Scope 3 deve essere sempre calcolato interamente?
Dipende dal riferimento utilizzato e dal perimetro applicabile. Il GHG Protocol Scope 3 Standard definisce confini minimi per le proprie categorie e richiede trasparenza sulle esclusioni; ISO 14064-1 utilizza invece criteri di significatività per le emissioni indirette. Prima di stabilire cosa includere bisogna quindi identificare lo standard o il requisito a cui l’inventario deve rispondere.
Da leggere dopo
Rendicontazione Ambientale22 Set 2026 · 9 min
UNI CEI EN 16247 vs ISO 50001: differenze e quando servono entrambe
Guida alle differenze tra UNI CEI EN 16247 e ISO 50001: cosa cambia tra diagnosi energetica e sistema di gestione, quando sono complementari e come incidono sugli obblighi delle imprese.
I 12 vettori energetici e come si ripartiscono sui 20 usi finali
Guida pratica a vettori energetici e usi finali nella diagnosi energetica: come passare dai consumi complessivi alla loro ripartizione per processo, costruire il modello energetico e verificare la quadratura dei dati.
CO2 biogenica: cos’è e perché va rendicontata separatamente
Guida alla CO₂ biogenica negli inventari GHG: differenza rispetto alla CO₂ fossile, biomasse e biocarburanti, requisiti ISO 14064-1 ed errori di rendicontazione.