Inventario delle emissioni di gas serra (GHG): guida introduttiva
Guida introduttiva all’inventario GHG: definizione, ISO 14064-1, differenze tra Scope 1, 2 e 3, metodo di calcolo e fasi per costruire un rapporto verificabile.
Un inventario GHG è il sistema con cui un’organizzazione identifica, quantifica e rendiconta le proprie emissioni e rimozioni di gas a effetto serra all’interno di un perimetro definito. Il risultato non è semplicemente un totale di CO₂: un inventario completo deve chiarire quali attività sono state considerate, quali sorgenti producono le emissioni, quali dati sono stati utilizzati, come sono stati effettuati i calcoli e quali esclusioni sono state applicate.
La norma internazionale di riferimento per costruire un inventario a livello di organizzazione è la ISO 14064-1:2018, adottata in Italia come UNI EN ISO 14064-1:2019. La norma disciplina progettazione, sviluppo, gestione, rendicontazione e possibile verifica dell’inventario; la classificazione Scope 1, Scope 2 e Scope 3, molto utilizzata nel linguaggio aziendale, deriva invece dal GHG Protocol e può essere messa in relazione con le categorie previste dalla ISO 14064-1.
Per una PMI o uno studio di consulenza, costruire l’inventario significa quindi passare da informazioni sparse – fatture energetiche, carburanti, refrigeranti, trasferte, trasporti, acquisti – a un sistema documentato che consenta di spiegare da dove deriva ogni valore espresso in tonnellate di CO₂ equivalente.
Cos’è un inventario GHG
L’acronimo GHG, Greenhouse Gases, indica i gas a effetto serra. Un inventario GHG aziendale raccoglie e quantifica le emissioni associate alle attività di un’organizzazione in uno specifico periodo di rendicontazione, normalmente un esercizio annuale.
Il concetto centrale è quello di perimetro. Prima di calcolare qualsiasi emissione bisogna stabilire quali società, siti, attività e sorgenti appartengano all’inventario. Due organizzazioni con consumi identici possono infatti ottenere inventari differenti se utilizzano confini organizzativi diversi o se includono categorie differenti di emissioni indirette.
Per questo motivo l’inventario non coincide con un semplice foglio di calcolo delle emissioni. Un documento strutturato deve permettere di ricostruire almeno:
l’organizzazione responsabile dell’inventario;
il periodo di rendicontazione;
i confini organizzativi e di rendicontazione;
le sorgenti di emissione e gli eventuali assorbitori;
i dati di attività utilizzati;
i fattori di emissione e le relative fonti;
le metodologie di quantificazione;
le esclusioni e le loro motivazioni;
i risultati per categoria;
l’eventuale anno base;
gli obiettivi di riduzione;
l’incertezza e la qualità dei dati;
lo stato dell’eventuale verifica.
Nel rapporto GHG d’esempio prodotto da EvalisDeck, per esempio, il perimetro viene dichiarato prima dei risultati e le esclusioni sono accompagnate dalla relativa motivazione: la quantità finale di emissioni resta così collegata alle decisioni metodologiche che l’hanno prodotta.
Questa tracciabilità distingue un inventario utilizzabile in un processo professionale da una semplice stima della carbon footprint aziendale.
ISO 14064-1: cosa prevede la norma
La ISO 14064-1:2018 specifica principi e requisiti per la quantificazione e rendicontazione delle emissioni e delle rimozioni di GHG a livello di organizzazione. La versione 2018 è ancora quella internazionale vigente nell’agosto 2026 ed è stata confermata da ISO nel 2024; una nuova edizione è in sviluppo, ma non ha ancora sostituito quella attuale.
In Italia il riferimento corrispondente è UNI EN ISO 14064-1:2019, in vigore dall’11 aprile 2019. La differenza nell’anno non indica due metodologie diverse: il 2018 identifica l’edizione ISO internazionale, mentre il 2019 identifica il recepimento italiano ed europeo dello stesso standard.
La norma richiede che l’organizzazione sviluppi l’inventario secondo alcuni principi fondamentali, tra cui pertinenza, completezza, coerenza, accuratezza e trasparenza. In termini operativi, questo significa che ogni decisione capace di modificare significativamente il risultato deve poter essere ricostruita e motivata.
Un passaggio essenziale riguarda i confini organizzativi. L’impresa deve stabilire quali attività e unità includere nell’inventario secondo l’approccio di consolidamento scelto; successivamente definisce i confini di rendicontazione e identifica le emissioni dirette e indirette pertinenti.
La ISO 14064-1:2018 organizza le emissioni in sei categorie:
emissioni e rimozioni dirette di GHG;
emissioni indirette derivanti da energia importata;
emissioni indirette derivanti dal trasporto;
emissioni indirette derivanti da prodotti utilizzati dall’organizzazione;
emissioni indirette associate all’uso dei prodotti dell’organizzazione;
altre emissioni indirette.
Questa struttura è importante perché evita di ridurre tutto alla sola distinzione Scope 1, 2 e 3. Le categorie ISO consentono una rappresentazione più analitica delle emissioni indirette e richiedono all’organizzazione di stabilire quali siano significative sulla base di criteri definiti e documentati.
Scope 1, Scope 2 e Scope 3: cosa significano
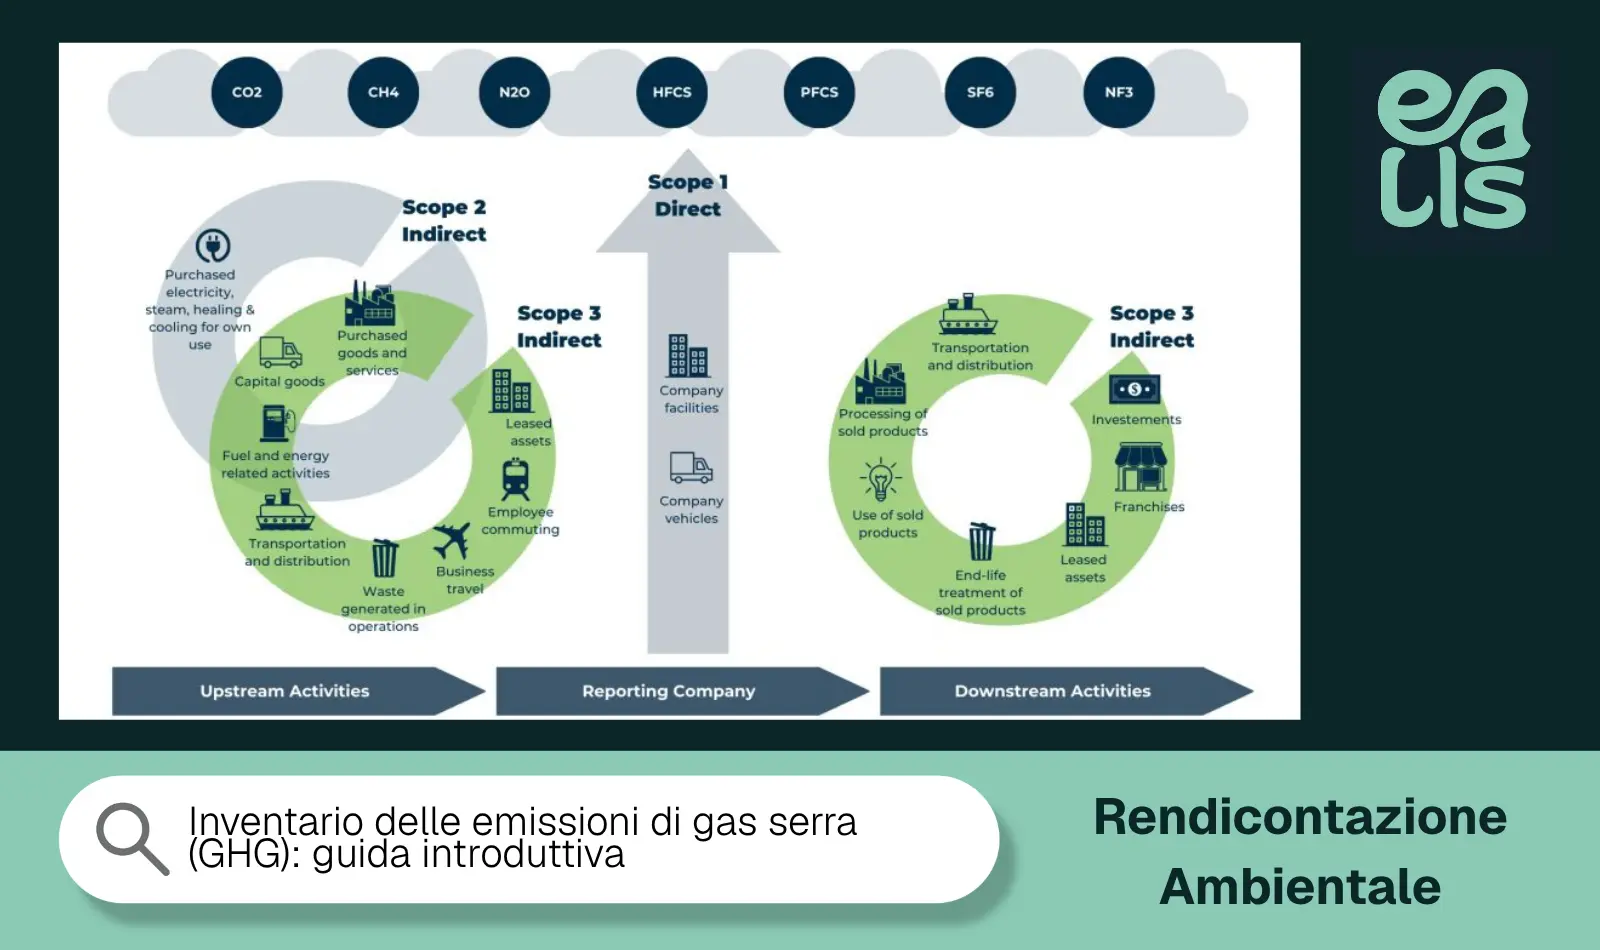
La terminologia Scope 1, Scope 2 e Scope 3 deriva dal GHG Protocol Corporate Standard ed è diventata il linguaggio più diffuso per descrivere la provenienza delle emissioni aziendali. Il GHG Protocol distingue emissioni dirette e indirette e distribuisce queste ultime tra Scope 2 e Scope 3.
Scope 1 comprende le emissioni dirette provenienti da sorgenti possedute o controllate dall’organizzazione. Possono rientrare, ad esempio, la combustione di gas naturale in una centrale termica aziendale, il carburante utilizzato dalla flotta controllata dall’impresa, emissioni di processo e perdite di gas refrigeranti.
Scope 2 riguarda le emissioni indirette associate alla generazione dell’energia acquistata e consumata dall’organizzazione, come elettricità, calore, vapore o raffrescamento. L’emissione avviene materialmente presso il produttore dell’energia, ma viene associata all’organizzazione che la acquista e la utilizza.
Scope 3 raccoglie le altre emissioni indirette che si verificano nella catena del valore, sia a monte sia a valle. Possono comprendere, a seconda del perimetro e della significatività, acquisti, trasporto, trasferte, rifiuti, utilizzo dei prodotti venduti e altre attività non controllate direttamente dall’impresa.
La relazione con ISO 14064-1 può essere rappresentata in modo sintetico:
Classificazione ISO 14064-1
Corrispondenza operativa
Categoria 1 — emissioni dirette
Scope 1
Categoria 2 — energia importata
Scope 2
Categorie 3-6 — altre emissioni indirette
Scope 3
È una corrispondenza operativa utile, non una sovrapposizione terminologica perfetta tra i due standard. La ISO 14064-1 utilizza formalmente le proprie sei categorie; Scope 1, 2 e 3 appartengono alla struttura del GHG Protocol. Nel rapporto d’esempio di EvalisDeck entrambe le classificazioni vengono mostrate insieme, rendendo immediata la lettura del dato sia secondo le categorie ISO sia secondo gli Scope.
Come si calcola un inventario delle emissioni
Il calcolo parte dai dati di attività. Un consumo di gas naturale, i litri di carburante utilizzati dalla flotta, i kWh di energia acquistata o i chilometri di una trasferta rappresentano quantità fisiche misurabili che devono essere associate a un fattore di emissione appropriato.
Nella forma più semplice, il principio è:
dato di attività × fattore di emissione = emissioni GHG
Se il calcolo coinvolge gas diversi dalla CO₂, i risultati vengono ricondotti alla CO₂ equivalente (CO₂e) attraverso i relativi potenziali di riscaldamento globale. In questo modo gas differenti possono essere aggregati utilizzando una singola unità di misura.
Il calcolo, però, è soltanto una parte dell’inventario. Prima occorre identificare correttamente la sorgente e dopo bisogna conservare fonte del dato, unità di misura, fattore utilizzato, edizione della fonte, eventuali conversioni e criteri di stima. Cambiare un fattore senza registrare la sua provenienza rende molto più difficile spiegare perché due esercizi producano risultati differenti.
Nel Percorso A di EvalisDeck, ogni fattore viene associato alla propria fonte e le librerie di partenza utilizzano riferimenti pubblici versionati; un fattore può inoltre essere personalizzato dallo studio mantenendone documentata l’origine. Il principio è evitare che un numero finale esista senza la catena informativa che consente di ricostruirlo.
Un altro elemento da considerare è l’incertezza. Dati di attività e fattori di emissione non hanno necessariamente lo stesso livello di precisione: un consumo ricavato direttamente da una fattura può avere una qualità diversa da una quantità ottenuta tramite stima. Un inventario maturo rende visibile anche questa differenza invece di trattare ogni risultato come ugualmente preciso.
Perché serve un inventario GHG
Un inventario GHG può rispondere a esigenze molto diverse. Il primo utilizzo è interno: capire quali attività generano le emissioni più significative, costruire un anno base e misurare nel tempo l’effetto di interventi di riduzione.
Il secondo riguarda la rendicontazione di sostenibilità. I dati sulle emissioni climatiche alimentano infatti la componente ambientale dei report ESG e possono diventare uno degli elementi quantitativi più importanti del bilancio. In EvalisDeck, l’inventario GHG e il bilancio di sostenibilità condividono la stessa fonte del dato: le emissioni calcolate nel Percorso A possono essere lette dal percorso Bilancio senza essere reinserite manualmente.
Un terzo utilizzo nasce dalle richieste di clienti e catene di fornitura. Un committente può chiedere al fornitore informazioni sulle emissioni dell’organizzazione o sui dati climatici necessari alla propria rendicontazione di filiera. Disporre di un inventario strutturato permette di rispondere partendo da dati già raccolti e documentati, anziché ricostruirli ogni volta.
Lo stesso vale per gare, qualifiche fornitori e questionari ESG quando la documentazione richiesta comprende informazioni climatiche. Il valore dell’inventario, in questi casi, non consiste soltanto nel totale di tCO₂e: consiste nella possibilità di dimostrare perimetro, metodologia, sorgenti e provenienza dei dati.
È importante anche chiarire ciò che un inventario GHG non è. Non coincide con la carbon footprint di uno specifico prodotto, che richiede un diverso perimetro di analisi; non sostituisce un bilancio di sostenibilità completo; non dimostra automaticamente il raggiungimento di obiettivi net-zero e non equivale, da solo, a una verifica indipendente.
Le fasi del Percorso A: dall’azienda al rapporto GHG
Costruire un inventario richiede una sequenza logica. Partire direttamente dai fattori di emissione rischia di produrre calcoli formalmente corretti riferiti però a un perimetro incompleto.
Si definiscono organizzazione, siti, periodo di rendicontazione e criterio di consolidamento. È la base dell’inventario: ciò che resta fuori dal perimetro non entrerà nei calcoli successivi.
2. Registro delle sorgenti
EvalisDeck struttura un registro di 25 tipologie di sorgenti. Per ciascuna occorre indicare se è presente, esclusa o non applicabile; le esclusioni devono essere motivate, così da evitare che una sorgente venga semplicemente ignorata.
3. Dati di attività
Per le sorgenti incluse vengono raccolte le quantità necessarie al calcolo: Smc di gas, litri di carburante, kWh, kg di refrigerante, chilometri o altre unità pertinenti. La qualità dell’inventario dipende in modo diretto dalla qualità e dalla tracciabilità di questi dati.
4. Fattori e fonti
Ogni dato viene associato a un fattore di emissione documentato e versionato. Registrare la fonte permette di ricostruire il calcolo e di mantenere separati inventari redatti con edizioni differenti dei fattori.
5. Risultati e incertezza
Le emissioni vengono aggregate per categoria e rappresentate in tCO₂e. Il percorso gestisce inoltre incertezza e qualità del dato, così che il risultato finale mantenga informazioni sulla propria affidabilità.
Per lo Scope 2 la piattaforma conserva separatamente risultati location-based e market-based, evitando di comprimere due metodi differenti in un unico valore.
6. Anno base e obiettivi
L’organizzazione può definire l’anno base rispetto al quale misurare l’evoluzione delle emissioni e registrare eventuali obiettivi di riduzione. Devono inoltre essere stabilite le condizioni che richiedono un ricalcolo dell’anno base quando intervengono variazioni strutturali rilevanti.
7. Verifica
Prima della pubblicazione vengono controllate completezza e coerenza delle informazioni. Una sorgente indicata come esclusa senza motivazione, un valore privo di fonte o una contraddizione tra sezioni diventano problemi da risolvere prima della generazione del documento.
8. Rapporto finale
L’ultima fase trasforma dati e decisioni metodologiche nel rapporto di inventario GHG, mantenendo perimetro, sorgenti, calcoli, risultati, esclusioni, anno base, obiettivi e informazioni sulla verifica all’interno dello stesso documento.
Per vedere concretamente quale sia il risultato, è possibile consultare e scaricare il rapporto GHG d’esempio di EvalisDeck. Il documento mostra un inventario completo di un’azienda dimostrativa, dalla definizione dei confini fino al riepilogo delle emissioni e all’incertezza.
Chi preferisce osservare il processo prima del documento può invece entrare nella demo guidata di EvalisDeck: l’azienda di esempio è già compilata e permette di attraversare il Percorso A, modificare i dati e vedere come cambiano i risultati.
FAQ sull’inventario GHG
Cos’è un inventario GHG?
Un inventario GHG è la quantificazione documentata delle emissioni e delle rimozioni di gas a effetto serra associate a un’organizzazione in un periodo e in un perimetro definiti. Comprende sorgenti, dati di attività, fattori di emissione, criteri metodologici, risultati ed eventuali esclusioni.
Qual è la norma di riferimento per un inventario GHG aziendale?
Il riferimento internazionale vigente è ISO 14064-1:2018; in Italia lo stesso standard è adottato come UNI EN ISO 14064-1:2019. La norma definisce principi e requisiti per progettare, sviluppare, gestire, rendicontare e verificare un inventario GHG a livello di organizzazione.
Che differenza c’è tra Scope 1, Scope 2 e Scope 3?
Scope 1 comprende le emissioni dirette da sorgenti possedute o controllate dall’organizzazione; Scope 2 riguarda le emissioni indirette associate all’energia acquistata; Scope 3 comprende le altre emissioni indirette della catena del valore. La classificazione deriva dal GHG Protocol, mentre ISO 14064-1 organizza formalmente le emissioni in sei categorie.
Come si calcolano le emissioni di un’azienda?
Il principio di base consiste nel moltiplicare un dato di attività per un fattore di emissione pertinente, convertendo poi i diversi gas in CO₂ equivalente quando necessario. Un inventario completo deve però documentare anche perimetro, sorgente del dato, fattore utilizzato, eventuali stime, esclusioni e qualità dell’informazione.
Un inventario GHG deve comprendere sempre tutte le emissioni Scope 3?
La risposta dipende dallo standard e dai criteri di significatività applicati. La ISO 14064-1:2018 richiede di identificare e valutare le emissioni indirette significative secondo criteri documentati; un’esclusione deve quindi essere motivata e ricostruibile, non semplicemente omessa dall’inventario.
Da leggere dopo
Rendicontazione Ambientale22 Set 2026 · 9 min
UNI CEI EN 16247 vs ISO 50001: differenze e quando servono entrambe
Guida alle differenze tra UNI CEI EN 16247 e ISO 50001: cosa cambia tra diagnosi energetica e sistema di gestione, quando sono complementari e come incidono sugli obblighi delle imprese.
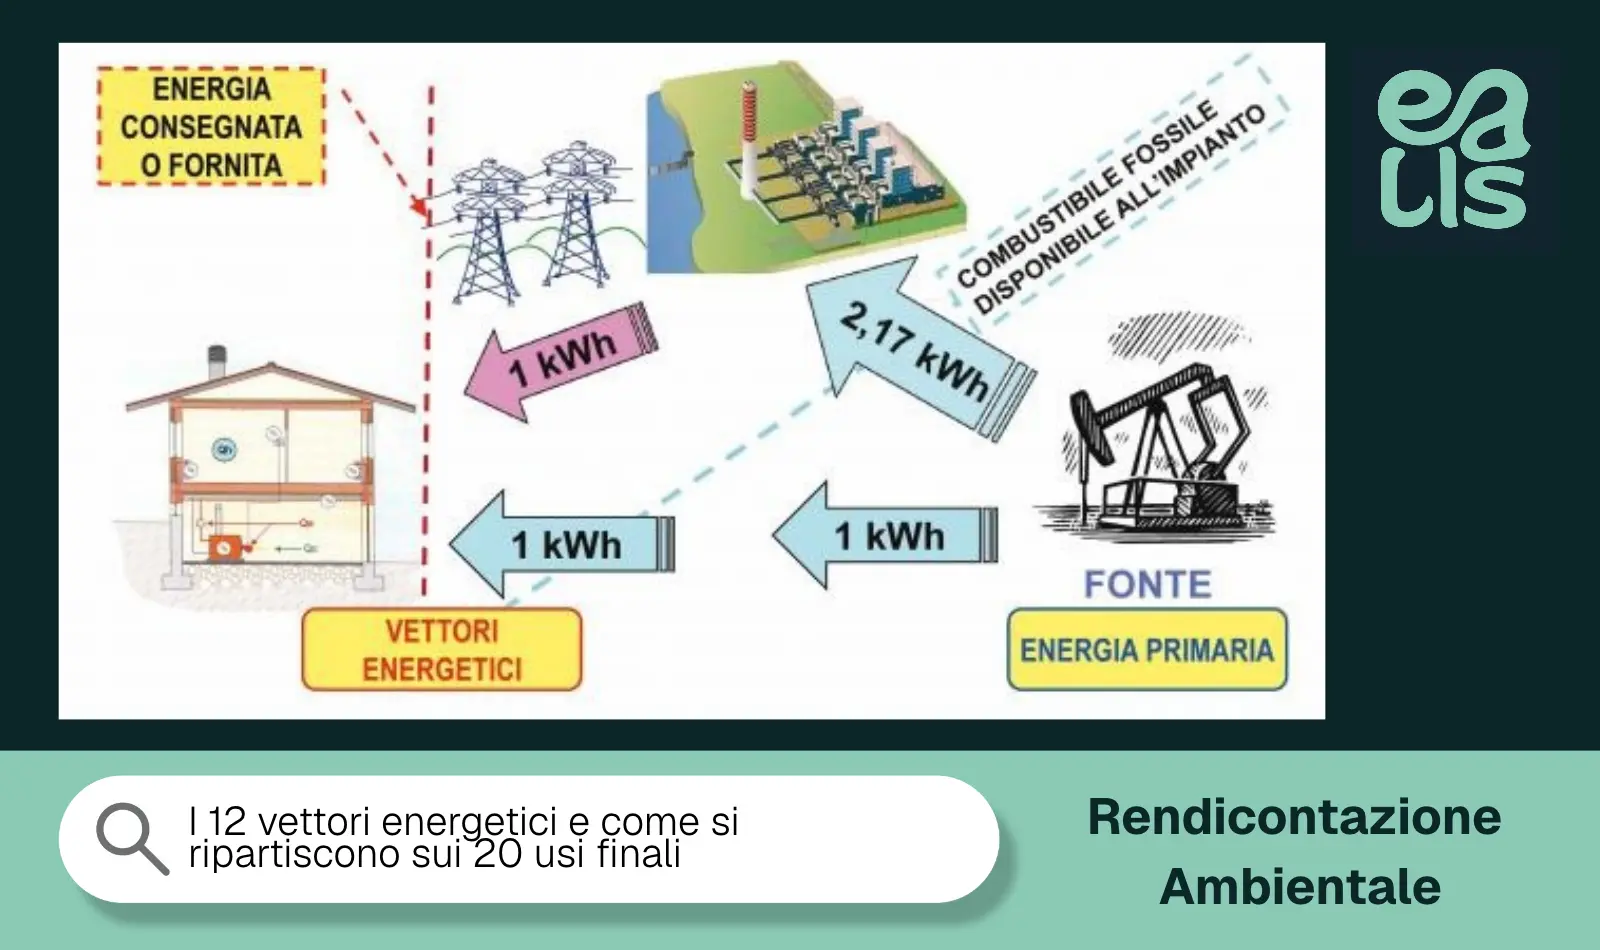
I 12 vettori energetici e come si ripartiscono sui 20 usi finali
Guida pratica a vettori energetici e usi finali nella diagnosi energetica: come passare dai consumi complessivi alla loro ripartizione per processo, costruire il modello energetico e verificare la quadratura dei dati.
CO2 biogenica: cos’è e perché va rendicontata separatamente
Guida alla CO₂ biogenica negli inventari GHG: differenza rispetto alla CO₂ fossile, biomasse e biocarburanti, requisiti ISO 14064-1 ed errori di rendicontazione.