Rendicontazione di sostenibilità per PMI: cosa serve, chi è obbligato e da dove iniziare
Una guida completa alla rendicontazione di sostenibilità per le PMI: obblighi CSRD aggiornati al 2026, ruolo del VSME, documenti utili e percorso operativo per organizzare dati ESG verificabili.
Aggiornato al 1° settembre 2026. La guida è stata verificata alla luce degli sviluppi del quadro europeo sulla rendicontazione di sostenibilità e aggiornata per riflettere l’attuale architettura di EvalisDeck, oggi articolata in 17 moduli.
La rendicontazione di sostenibilità per le PMI serve a organizzare e comunicare in modo strutturato informazioni ambientali, sociali e di governance: emissioni, consumi energetici, condizioni di lavoro, politiche aziendali, rischi, obiettivi e altri dati che possono essere richiesti da clienti, banche, investitori o all’interno delle catene di fornitura.
Per una PMI italiana, tuttavia, nel 2026 non esiste un obbligo generalizzato di redigere un bilancio di sostenibilità semplicemente perché l’impresa rientra nella categoria delle piccole o medie imprese. Il quadro europeo è stato modificato dalla Direttiva (UE) 2026/470, cosiddetta Omnibus I, che restringe il futuro perimetro obbligatorio della Corporate Sustainability Reporting Directive (CSRD) alle imprese che superano contemporaneamente 1.000 dipendenti medi e 450 milioni di euro di fatturato netto. Gli Stati membri devono recepire questa modifica entro il 19 marzo 2027; alla data dell’ultimo aggiornamento, 1° settembre 2026, EUR-Lex non registra ancora misure italiane di recepimento della Direttiva (UE) 2026/470.
Questo non rende la sostenibilità irrilevante per le aziende fuori dal perimetro obbligatorio. Per molte PMI la rendicontazione nasce infatti da esigenze operative: rispondere alle richieste ESG di un grande cliente, fornire informazioni a una banca, misurare le emissioni, documentare le prestazioni energetiche oppure costruire un sistema di dati sufficientemente solido da affrontare una verifica.
Cos’è la rendicontazione di sostenibilità
Rendicontare la sostenibilità significa trasformare informazioni distribuite tra amministrazione, acquisti, produzione, risorse umane, energia e supply chain in un insieme di dati documentati, confrontabili e verificabili. La rendicontazione può assumere forme differenti: da un vero bilancio di sostenibilità a un inventario delle emissioni di gas a effetto serra, fino a questionari ESG richiesti da clienti e committenti.
La CSRD, Corporate Sustainability Reporting Directive, disciplina la rendicontazione societaria di sostenibilità per le imprese che rientrano nel suo campo di applicazione. Per queste organizzazioni la sostenibilità entra nella relazione sulla gestione e deve rappresentare sia gli impatti dell’impresa sulle questioni di sostenibilità sia gli effetti che tali questioni possono avere sullo sviluppo, sulle performance e sulla posizione dell’impresa.
Per le aziende fuori dall’obbligo esistono invece strumenti volontari proporzionati alle loro dimensioni. Nel luglio 2025 la Commissione europea ha adottato la Raccomandazione (UE) 2025/1710 basata sul VSME, Voluntary Sustainability Reporting Standard for SMEs; il 3 luglio 2026 la Commissione ha inoltre adottato il regolamento delegato C(2026)5011, che stabilisce il nuovo standard volontario previsto dall’Omnibus I e sviluppato a partire dal VSME. Al 1° settembre 2026 l’atto non è ancora entrato in vigore, in attesa del completamento dell’iter previsto e della pubblicazione nella Gazzetta ufficiale dell’Unione europea.. L’obiettivo è consentire alle imprese non soggette alla CSRD di utilizzare un quadro standardizzato e proporzionato, limitando allo stesso tempo richieste eccessive di informazioni provenienti dalle grandi organizzazioni della catena del valore.
La conseguenza pratica è importante: rendicontazione obbligatoria e rendicontazione utile non coincidono. Una PMI può essere fuori dal campo di applicazione diretto della CSRD e avere comunque bisogno di dati ESG organizzati perché lavora con gruppi soggetti a rendicontazione, partecipa a gare, cerca finanziamenti, affronta valutazioni di filiera o vuole misurare in modo consistente le proprie prestazioni.
Chi è obbligato oggi e chi lo sarà: CSRD e standard volontari
Il quadro europeo della sostenibilità societaria è cambiato significativamente tra il 2024 e il 2026. La CSRD originaria, Direttiva (UE) 2022/2464, prevedeva un’estensione progressiva degli obblighi a diverse categorie di imprese; la Direttiva (UE) 2025/794 ha successivamente rinviato di due anni l’applicazione per alcune delle cosiddette “ondate” di soggetti, mentre l’Omnibus I approvato definitivamente nel febbraio 2026 ha ristretto il campo di applicazione.
Nel quadro europeo risultante dalla Direttiva (UE) 2026/470, l’obbligo viene concentrato sulle imprese che, alla data di chiusura del bilancio, superano sia 450 milioni di euro di fatturato netto sia una media di 1.000 dipendenti durante l’esercizio. La stessa logica viene applicata, su base consolidata, ai gruppi.
Per le PMI questo modifica radicalmente il punto di partenza. Una piccola o media impresa ordinaria non deve quindi interpretare la CSRD come un obbligo automatico a produrre un bilancio di sostenibilità; deve prima verificare se rientra effettivamente nel perimetro normativo applicabile oppure se la richiesta nasce da un rapporto commerciale, finanziario o di filiera.
In Italia occorre però tenere distinta la normativa europea dalla sua attuazione nazionale. La precedente CSRD è stata recepita attraverso il D.Lgs. 6 settembre 2024, n. 125, entrato in vigore il 25 settembre 2024; la nuova Direttiva (UE) 2026/470 è invece in vigore a livello europeo dal 18 marzo 2026, ma concede agli Stati membri tempo fino al 19 marzo 2027 per adeguare la legislazione nazionale. Alla data di aggiornamento di questa guida, EUR-Lex non registra ancora misure italiane di recepimento della Direttiva 2026/470.
Per questo motivo, quando si deve stabilire se una specifica impresa italiana sia legalmente obbligata oggi, il controllo deve essere svolto sul caso concreto e sulla disciplina nazionale vigente, senza limitarsi a una tabella generale trovata online.
E le PMI che vogliono rendicontare volontariamente?
Per le imprese fuori dall’obbligo il riferimento europeo si sta consolidando attorno allo standard volontario derivato dal VSME. Il modello è pensato anche per rispondere alle esigenze informative di banche, investitori e aziende soggette alla rendicontazione obbligatoria che devono raccogliere dati lungo la propria catena del valore.
L’Omnibus I introduce inoltre una tutela specifica per le imprese della filiera che non superano 1.000 dipendenti: le imprese obbligate alla CSRD non possono utilizzare la rendicontazione di sostenibilità per imporre loro richieste informative illimitate, oltre il livello definito dallo standard volontario europeo. Si tratta del cosiddetto value chain cap, cioè un limite alle informazioni di sostenibilità richiedibili lungo la catena del valore.
Per una PMI il problema diventa quindi meno “devo pubblicare obbligatoriamente un bilancio?” e più “quali informazioni devo essere in grado di produrre in modo affidabile quando me le chiedono?”.
Quali documenti servono davvero a una PMI
Non esiste un pacchetto universale di documenti che ogni PMI debba produrre per essere “conforme alla sostenibilità”. Bilancio di sostenibilità, inventario GHG e diagnosi energetica hanno finalità e riferimenti diversi; altri documenti possono nascere da esigenze di supply chain, sistemi di gestione o richieste del committente.
Confondere questi strumenti porta spesso a costruire un unico documento molto esteso, ma scarsamente utilizzabile. È più efficace individuare prima il problema da risolvere e poi scegliere il percorso documentale appropriato.
Esigenza della PMI
Documento o percorso pertinente
Quando serve
Riferimenti principali
Comunicare in modo strutturato performance, impatti, politiche e obiettivi ESG
Bilancio di sostenibilità e conformità ESG
Quando l’impresa vuole rendicontare volontariamente, rispondere a stakeholder, clienti, banche o prepararsi a richieste informative più strutturate
GRI Standards 2021, ESRS e standard volontario europeo derivato dal VSME, secondo il contesto applicabile
Quantificare e documentare le emissioni dell’organizzazione
Inventario GHG
Quando servono dati verificabili su emissioni e rimozioni, obiettivi climatici, informazioni per clienti o dati da riportare nel bilancio di sostenibilità
ISO 14064-1:2018, recepita in Italia come UNI EN ISO 14064-1:2019
Analizzare consumi, vettori, usi finali e prestazioni energetiche
Bilancio energetico / diagnosi energetica
Quando occorre ricostruire il profilo energetico dell’organizzazione, individuare usi significativi e opportunità di miglioramento o rispondere a uno specifico obbligo di diagnosi
UNI CEI EN 16247-1:2022; ISO 50001:2018 per il sistema di gestione dell’energia
Trasformare la rendicontazione ESG in un processo organizzativo continuativo
Implementazione del sistema di gestione ESG
Quando l’impresa non vuole limitarsi alla redazione del report, ma deve organizzare responsabilità, materialità, raccolta dati, obiettivi, evidenze e aggiornamenti periodici
GRI Standards 2021 ed ESRS come quadri di riferimento per informazioni, temi e indicatori
Rispondere in modo strutturato alle richieste ESG di clienti e committenti
Autovalutazione ESG
Quando la necessità nasce dalla catena di fornitura, da procedure di qualifica, gare, questionari cliente o valutazioni delle performance ESG
ESRS, GRI Standards 2021 e ISO 20400:2017 come riferimenti pertinenti
Gestire requisiti tecnici o di conformità collegati ma distinti dalla rendicontazione di sostenibilità
Percorsi specialistici di compliance e sistemi di gestione
Quando il requisito deriva da una norma, da un sistema di gestione, da un audit o da una specifica esigenza organizzativa e richiede un documento autonomo
Il riferimento dipende dal percorso applicabile: ISO/IEC 27001, sistemi QAS, SA8000 e altri quadri normativi o volontari pertinenti
Questi strumenti non sono equivalenti e, soprattutto, non costituiscono un unico pacchetto di documenti obbligatori per una PMI. L’inventario GHG può alimentare la parte ambientale del bilancio; una diagnosi energetica segue invece un proprio percorso tecnico e normativo; l’autovalutazione ESG risponde principalmente alle esigenze della catena di fornitura; la Dichiarazione di Applicabilità, o SoA, appartiene al sistema di gestione della sicurezza delle informazioni previsto dalla ISO/IEC 27001:2022.
EvalisDeck mantiene questi percorsi distinti ma collegati nello stesso fascicolo aziendale. Sul portale, per esempio, i dati delle emissioni elaborati nel percorso dell’inventario GHG possono essere utilizzati nel bilancio senza ricreare una seconda versione dello stesso dato, mentre gli altri percorsi restano autonomi e vengono aperti quando sono effettivamente necessari. Questa distinzione è utile anche in fase di audit-readiness: il punto non è accumulare documenti, ma poter ricostruire origine, calcolo, perimetro e motivazione delle informazioni che vengono dichiarate.
Da dove iniziare con la sostenibilità aziendale in una PMI
Il primo passo non dovrebbe essere scegliere un template di bilancio. Prima di scrivere il documento occorre capire perché l’azienda sta rendicontando, quali informazioni saranno utilizzate e chi potrà verificarle.
Un percorso iniziale efficace può essere organizzato in cinque passaggi.
Identificare il requisito. Occorre distinguere un obbligo legislativo da una richiesta del cliente, una valutazione bancaria, un requisito di gara o una scelta volontaria dell’impresa.
Definire il perimetro. Società, siti, attività, esercizio di riferimento e soggetti coinvolti devono essere chiariti prima della raccolta dati.
Mappare le fonti. Fatture energetiche, registri dei carburanti, dati del personale, acquisti, rifiuti, trasferte, politiche aziendali e documentazione dei fornitori non dovrebbero essere raccolti solo al momento della pubblicazione.
Assegnare responsabilità e tracciabilità. Ogni numero rilevante deve poter essere ricondotto a una fonte, a un periodo e a un responsabile.
Scegliere il documento appropriato. Solo dopo questa analisi ha senso decidere se partire da bilancio, GHG, diagnosi energetica o da un altro percorso.
Per molte PMI l’inventario delle emissioni rappresenta un buon esempio di questa logica. Prima di calcolare le tonnellate di CO₂ equivalente bisogna stabilire confini organizzativi e operativi, individuare le sorgenti, raccogliere dati di attività e utilizzare fattori di emissione documentati; il risultato finale è quindi la conseguenza di un processo tracciabile, non un valore da inserire manualmente in una pagina del bilancio.
Lo stesso principio vale per la rendicontazione ESG. Se l’organizzazione costruisce il report prima di organizzare le evidenze sottostanti, ogni aggiornamento annuale ricomincia quasi da zero; se invece crea un sistema di raccolta coerente, il documento diventa l’ultima fase del processo.
Gli errori più comuni nella rendicontazione di sostenibilità delle PMI
Il primo errore è confondere l’obbligo con la pressione della filiera. Un grande cliente può chiedere informazioni su emissioni, personale, sicurezza, acquisti o politiche ESG anche a un fornitore che non rientra direttamente nella CSRD; quella richiesta non trasforma automaticamente il fornitore in un soggetto obbligato alla rendicontazione societaria.
Il secondo è partire dal documento anziché dai dati. Copiare la struttura di un bilancio e riempirla progressivamente produce facilmente indicatori senza fonte, valori riferiti a periodi differenti e affermazioni difficili da dimostrare. In sede di verifica il problema raramente è l’impaginazione: è la possibilità di ricostruire come si è arrivati a ciò che viene dichiarato.
Un terzo errore riguarda il perimetro. Emissioni, consumi energetici e indicatori sociali possono diventare incomparabili se un anno comprendono un sito e quello successivo ne comprendono due senza che il cambiamento venga documentato. Prima del calcolo deve quindi essere stabilito cosa appartiene al perimetro e con quale criterio.
C’è poi il problema delle esclusioni. Dichiarare una voce “non applicabile” senza conservarne la motivazione rende fragile il documento, soprattutto quando viene utilizzato in audit, verifiche o valutazioni di filiera. Una rendicontazione audit-ready deve permettere di comprendere anche perché un’informazione è stata esclusa, non soltanto perché le informazioni presenti sono state incluse.
Infine, molte imprese duplicano gli stessi dati in file diversi. Il totale delle emissioni compare nell’inventario, nel bilancio ESG, in un questionario cliente e in un foglio utilizzato dall’amministrazione; dopo alcuni mesi le quattro versioni non coincidono più. La gestione corretta dovrebbe invece puntare a una fonte identificabile e riutilizzabile.
Come orientarsi tra i moduli di EvalisDeck
Con l’ampliamento della piattaforma, EvalisDeck è oggi articolato in 17 moduli, pensati per rispondere a esigenze differenti di rendicontazione, gestione e conformità. Per una PMI, tuttavia, il punto di partenza non è scegliere tra tutti i percorsi disponibili, ma individuare il documento o il processo richiesto dalla propria situazione: un inventario GHG se occorre quantificare le emissioni, un bilancio di sostenibilità quando bisogna organizzare e comunicare informazioni ESG, un bilancio energetico per ricostruire consumi e prestazioni oppure un modulo specialistico quando l’esigenza nasce da un sistema di gestione, dalla filiera o da uno specifico requisito di compliance.
I moduli restano distinti perché producono documenti diversi e rispondono a riferimenti normativi differenti, ma condividono lo stesso fascicolo aziendale. Questo consente di riutilizzare informazioni ed evidenze già raccolte quando sono pertinenti a più percorsi, evitando di ricostruire ogni volta gli stessi dati e mantenendo maggiore coerenza tra documenti collegati. Un dato sulle emissioni elaborato nell’inventario GHG, per esempio, può alimentare la rendicontazione di sostenibilità; allo stesso modo, informazioni già censite sull’organizzazione, sui consumi o sulla catena di fornitura possono essere richiamate nei moduli che ne hanno bisogno.
Per questo non esiste un percorso valido per tutte le PMI né è necessario attivare contemporaneamente tutti i moduli disponibili. La scelta dipende dall’esigenza concreta che ha originato il lavoro, dagli obblighi eventualmente applicabili e dalle richieste provenienti da clienti, banche, committenti o altri stakeholder. L’architettura modulare permette così di iniziare dal documento realmente necessario e ampliare successivamente il perimetro senza perdere il lavoro già svolto.
La demo guidata di EvalisDeck consente di vedere come vengono raccolti i dati, come sono gestiti i controlli di coerenza e come il lavoro viene trasformato nel documento finale, prima di utilizzare la piattaforma sulle proprie aziende.
FAQ sulla rendicontazione di sostenibilità per PMI
Tutte le PMI devono fare il bilancio di sostenibilità?
No. Nel 2026 non esiste un obbligo generalizzato che imponga a tutte le PMI di redigere un bilancio di sostenibilità. Il nuovo quadro europeo introdotto dalla Direttiva (UE) 2026/470 concentra il futuro obbligo CSRD sulle imprese che superano contemporaneamente 1.000 dipendenti e 450 milioni di euro di fatturato netto; per un’impresa italiana deve comunque essere verificata la normativa nazionale vigente durante la fase di recepimento.
A cosa serve il VSME se la PMI non è obbligata alla CSRD?
Il VSME è uno standard volontario proporzionato alle esigenze delle imprese più piccole. Serve soprattutto a strutturare informazioni utili a clienti, banche, investitori e soggetti della catena del valore senza applicare alla PMI l’intero sistema di rendicontazione previsto per le grandi imprese soggette a CSRD.
Un cliente può chiedere dati ESG a un fornitore che non è soggetto alla CSRD?
Sì. Una richiesta commerciale di informazioni ESG può esistere anche quando il fornitore non ha un obbligo diretto di rendicontazione. La normativa europea 2026 introduce però un value chain cap per proteggere le imprese con non più di 1.000 dipendenti da richieste, effettuate ai fini della rendicontazione CSRD, superiori al livello informativo stabilito dallo standard volontario.
Inventario GHG e bilancio di sostenibilità sono la stessa cosa?
No. L’inventario GHG quantifica e documenta le emissioni di gas a effetto serra secondo un perimetro e una metodologia definiti; il bilancio di sostenibilità comprende invece un insieme più ampio di temi ambientali, sociali e di governance. I risultati dell’inventario possono alimentare la sezione climatica del bilancio senza che i due documenti diventino equivalenti.
Da quale documento dovrebbe iniziare una PMI?
Dipende dall’esigenza che ha generato il progetto. Una richiesta di dati climatici può richiedere un inventario GHG, una richiesta ESG di filiera può richiedere un’autovalutazione strutturata, mentre un progetto di comunicazione complessiva può portare al bilancio di sostenibilità. Prima di scegliere il documento conviene quindi identificare requisito, destinatario, perimetro e dati disponibili.
Da leggere dopo
Guide Generali & Audit-Readiness1 Ott 2026 · 12 min
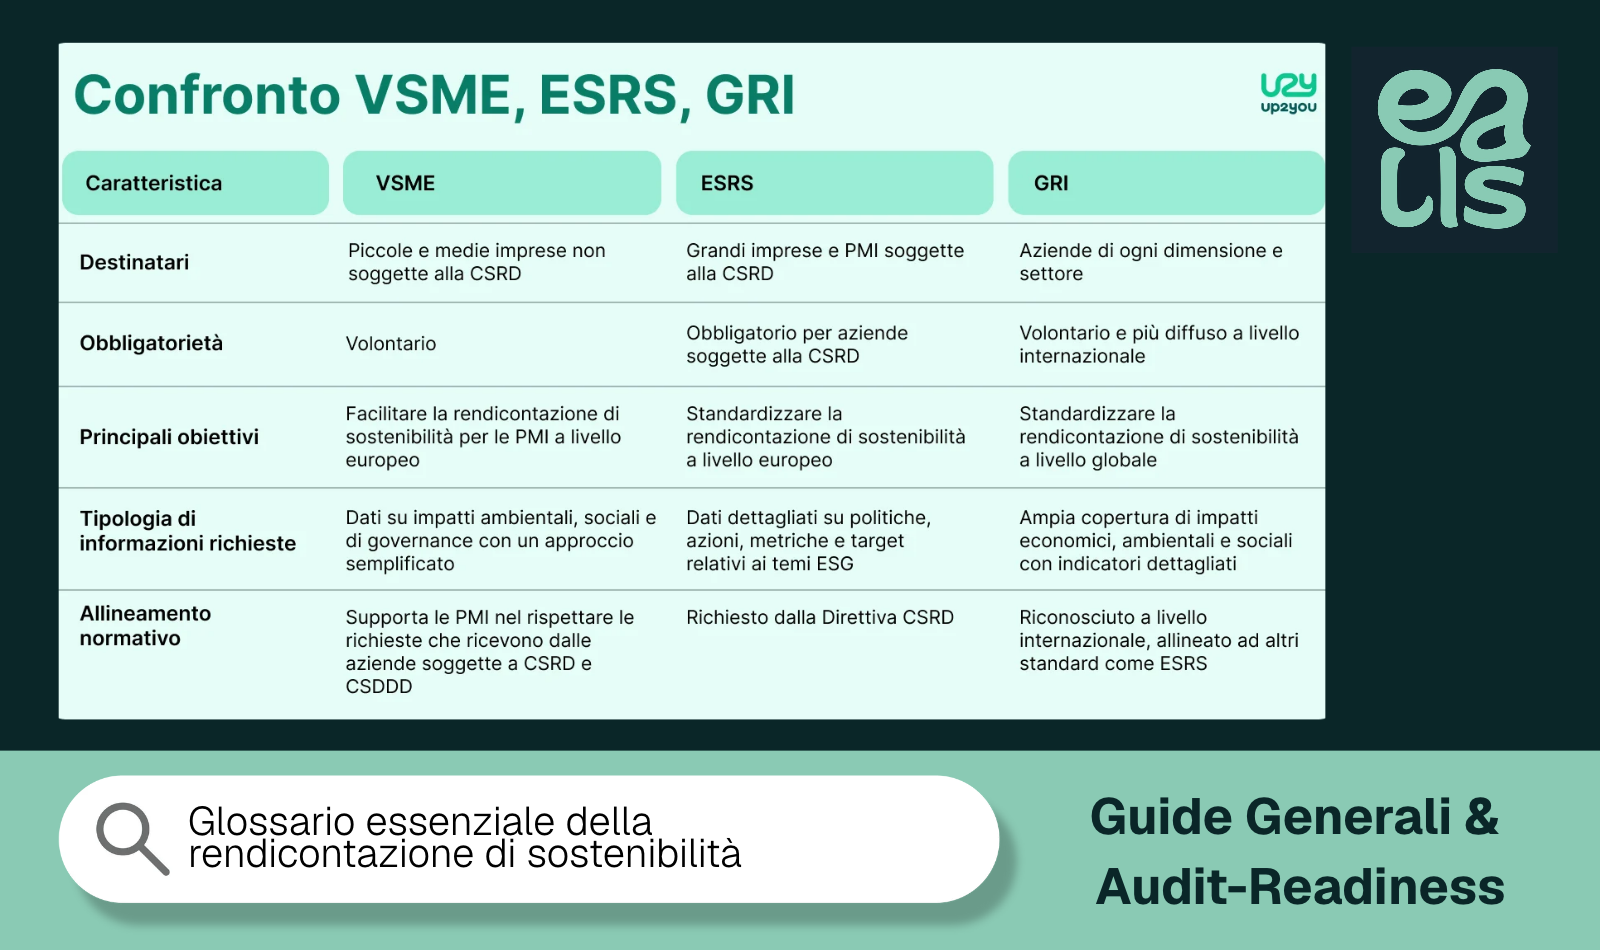
Glossario essenziale della rendicontazione di sostenibilità
Glossario della rendicontazione di sostenibilità con definizioni essenziali di GHG, Scope 1-2-3, ESRS, VSME, GRI, doppia materialità, ISO, audit e altri termini tecnici.
Guide Generali & Audit-Readiness28 Set 2026 · 10 min
Consulenza HSE/ESG: come cambia il mestiere con la digitalizzazione della rendicontazione
La digitalizzazione della consulenza HSE/ESG cambia il modo di gestire clienti, dati, evidenze e documenti, riducendo duplicazioni e migliorando tracciabilità, versioning e riuso delle informazioni.
Guide Generali & Audit-Readiness28 Ago 2026 · 11 min
Verifica e audit di terza parte: cosa serve perché un documento regga in sede di controllo
Cosa controlla davvero un auditor o verificatore in un documento di sostenibilità: evidenze, fonti, esclusioni, coerenza, versioni e preparazione alla verifica di terza parte.