CSRD e obblighi di rendicontazione in Italia: la mappa completa
La mappa aggiornata degli obblighi CSRD in Italia: imprese coinvolte, calendario dopo lo stop-the-clock, nuove soglie europee 2026, ruolo del VSME e rapporto tra ESRS e GRI.
Gli obblighi CSRD in Italia non riguardano indistintamente tutte le imprese e, dopo gli interventi normativi del 2025 e del 2026, il calendario originariamente previsto dalla direttiva è cambiato in modo sostanziale. Nel 2026 la rendicontazione obbligatoria resta concentrata sulla prima fascia di imprese già entrata nel sistema, mentre le successive ondate sono state rinviate; parallelamente, l’Unione europea ha ristretto il futuro perimetro della Corporate Sustainability Reporting Directive.
Per capire chi deve rendicontare oggi e chi sarà coinvolto dal 2027 occorre quindi distinguere tre livelli: la CSRD originaria, il rinvio “stop-the-clock” già recepito dall’Italia e la successiva Direttiva (UE) 2026/470, entrata in vigore il 18 marzo 2026 ma da recepire nell’ordinamento nazionale entro il 19 marzo 2027. Per le PMI ordinarie non esiste oggi un obbligo generalizzato di rendicontazione CSRD; resta però crescente la necessità di produrre informazioni di sostenibilità strutturate per clienti, banche, filiere e committenti.
Questa distinzione è essenziale anche sul piano operativo. Prepararsi alla sostenibilità non significa semplicemente stabilire se una società supera una soglia normativa: significa sapere quali informazioni devono essere raccolte, con quale standard, per quale destinatario e con quale livello di verificabilità.
Cos’è la CSRD e cosa richiede alle imprese
La CSRD, Corporate Sustainability Reporting Directive, è la direttiva europea che disciplina la rendicontazione societaria di sostenibilità. È stata introdotta con la Direttiva (UE) 2022/2464 e recepita in Italia attraverso il D.Lgs. 6 settembre 2024, n. 125, entrato in vigore il 25 settembre 2024. Il decreto ha sostituito il precedente sistema della dichiarazione non finanziaria con un quadro molto più strutturato di rendicontazione.
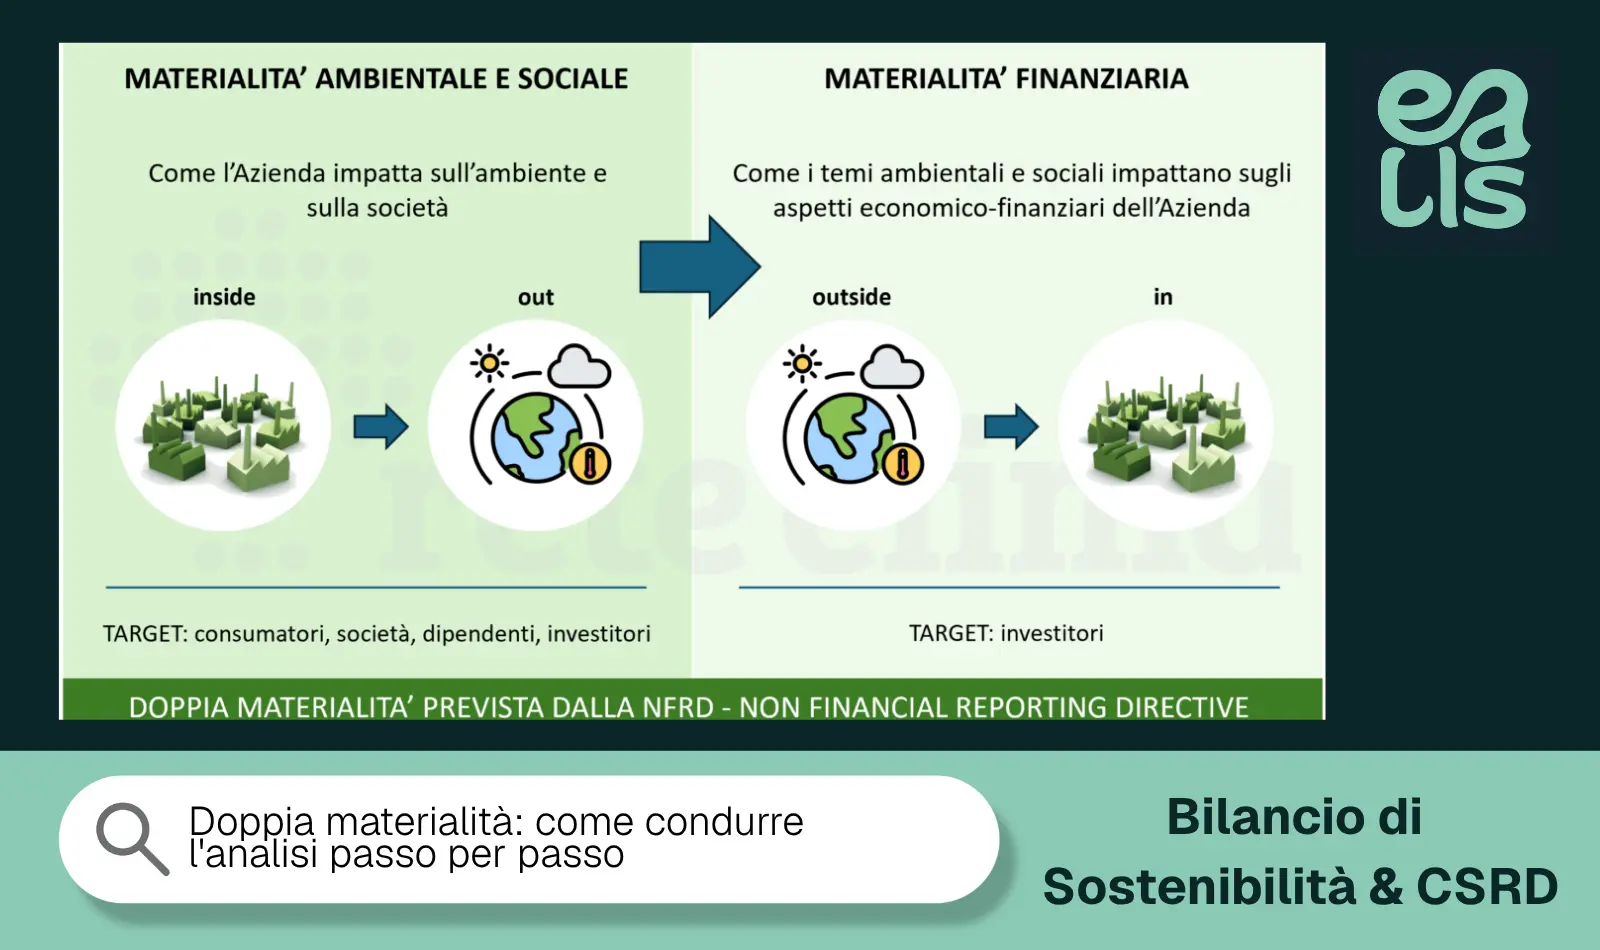
Per le imprese comprese nel suo campo di applicazione, la sostenibilità entra nella relazione sulla gestione e deve descrivere le informazioni necessarie a comprendere tanto gli impatti dell’impresa sulle questioni ambientali, sociali e di governance quanto gli effetti che tali questioni producono sullo sviluppo, sulla performance e sulla posizione aziendale.
È il principio della doppia rilevanza, spesso indicato anche come doppia materialità: la rendicontazione considera contemporaneamente la prospettiva dell’impatto dell’impresa e quella finanziaria. Questo rende il processo molto diverso dalla semplice pubblicazione di alcuni KPI ambientali o sociali.
La CSRD introduce inoltre una logica di tracciabilità e attestazione. I dati devono essere organizzati secondo standard definiti, ricondotti a un perimetro e accompagnati dalle informazioni necessarie a comprenderne metodologia, politiche, azioni e obiettivi. Per questo la preparazione del bilancio non può essere separata dall’organizzazione delle evidenze che lo sostengono.
In Italia il D.Lgs. 125/2024 disciplina anche l’attestazione della conformità della rendicontazione, affidandola ai soggetti abilitati secondo il quadro previsto per la revisione legale. La rendicontazione CSRD è quindi un documento sottoposto a requisiti formali e di verifica, non una semplice pubblicazione volontaria destinata alla comunicazione aziendale.
Tempistiche CSRD: cosa vale oggi in Italia
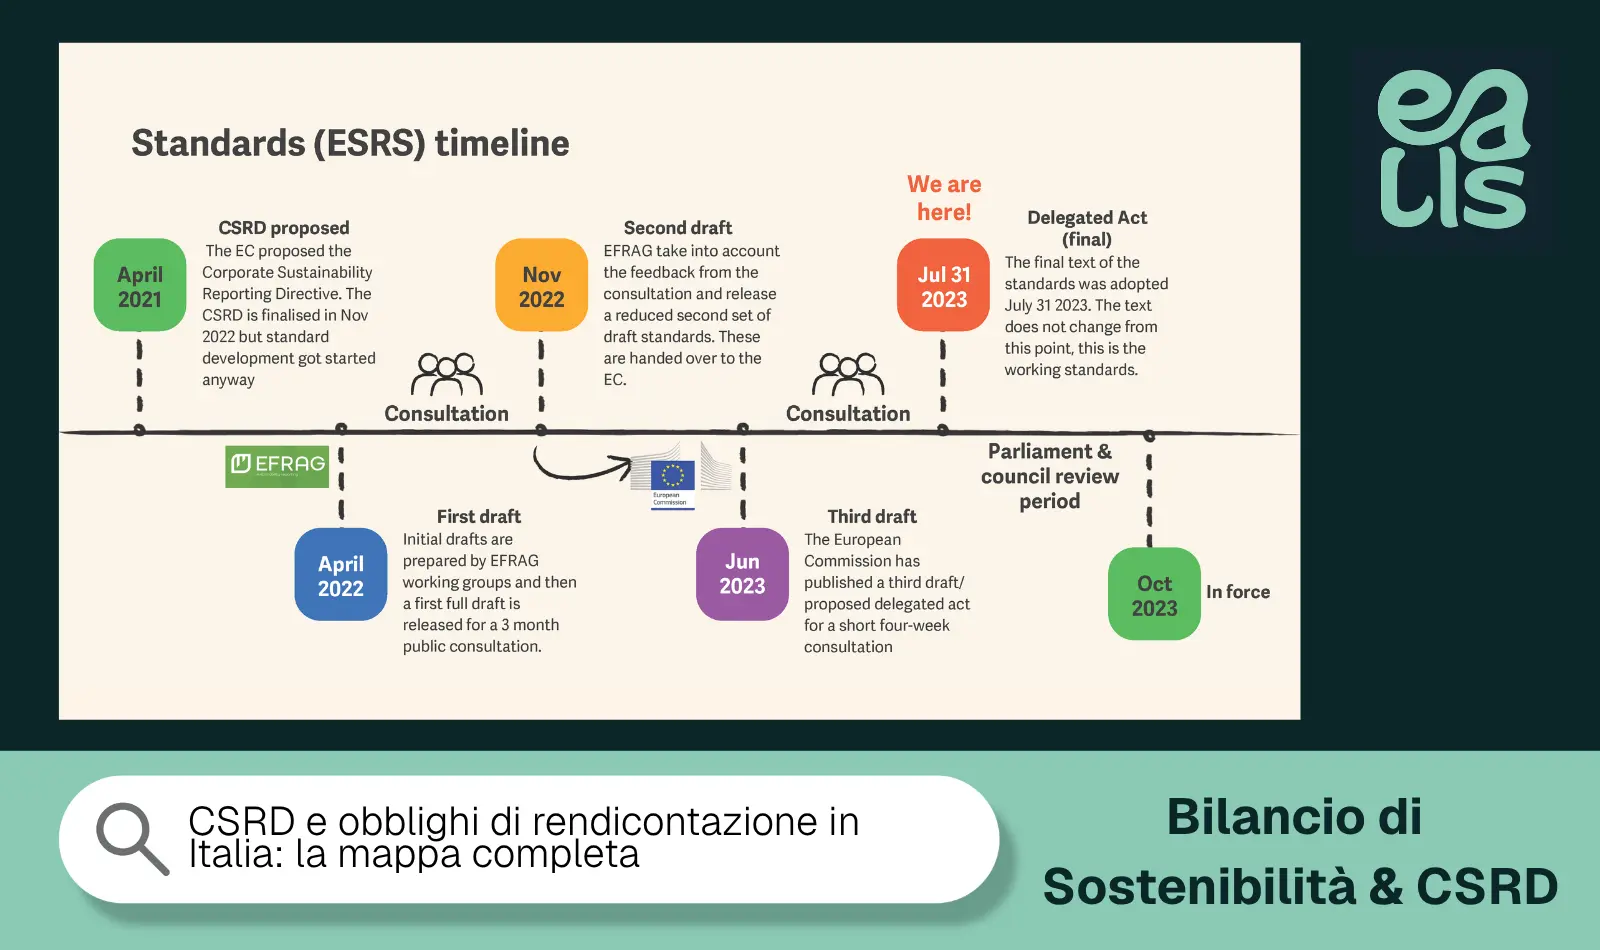
La scansione originaria della CSRD prevedeva un ingresso graduale delle imprese. Nel frattempo, però, il calendario è stato modificato prima dalla Direttiva (UE) 2025/794, conosciuta come “stop-the-clock”, e poi dalla più ampia revisione approvata nel 2026.
L’Italia ha già recepito il rinvio attraverso l’articolo 10, comma 1-bis, della Legge 8 agosto 2025, n. 118, che ha modificato le disposizioni transitorie del D.Lgs. 125/2024. Le imprese della seconda ondata sono state rinviate agli esercizi aventi inizio dal 1° gennaio 2027, mentre l’avvio previsto per le PMI quotate è stato spostato al 1° gennaio 2028.
La situazione nazionale nel 2026 può essere sintetizzata così:
Fascia
Situazione nell’ordinamento italiano al 2026
Prima ondata
Obblighi già applicabili alle grandi imprese ed enti di interesse pubblico rientranti nei requisiti previsti dal D.Lgs. 125/2024
Seconda ondata
Applicazione rinviata agli esercizi che iniziano dal 1° gennaio 2027
PMI quotate
Applicazione rinviata agli esercizi che iniziano dal 1° gennaio 2028 secondo l’attuale calendario nazionale
PMI non quotate
Nessun obbligo CSRD generalizzato; possibile rendicontazione volontaria e richieste di filiera
Fino agli esercizi che terminano il 31 dicembre 2026, il Ministero dell’Economia e delle Finanze indica pertanto come soggetti già coinvolti soprattutto le grandi imprese che costituiscono enti di interesse pubblico e superano 500 dipendenti, oltre alle società madri di grandi gruppi che soddisfano i relativi requisiti su base consolidata.
Questa, tuttavia, è soltanto la fotografia dell’ordinamento italiano prima del recepimento della nuova revisione europea. Guardare al 2027 significa aggiungere un secondo livello.
Il nuovo perimetro europeo dal 2027
La revisione più importante è contenuta nella Direttiva (UE) 2026/470, che ha modificato la CSRD nell’ambito del pacchetto Omnibus I. La direttiva è entrata in vigore il 18 marzo 2026 e gli Stati membri devono recepirne le principali disposizioni entro il 19 marzo 2027.
Il nuovo perimetro europeo è molto più ristretto rispetto a quello originariamente previsto. Per gli esercizi che iniziano dal 1° gennaio 2027, il testo europeo concentra la rendicontazione obbligatoria sulle imprese che superano contemporaneamente:
450 milioni di euro di ricavi netti delle vendite e delle prestazioni;
1.000 dipendenti medi durante l’esercizio.
La stessa soglia viene applicata ai gruppi su base consolidata. Il requisito è congiunto: superare soltanto una delle due soglie non è sufficiente per rientrare nel nuovo perimetro stabilito dalla direttiva.
Questo punto è decisivo per interpretare correttamente le scadenze italiane. L’attuale disciplina nazionale contiene ancora il calendario modificato dallo stop-the-clock, ma entro marzo 2027 dovrà essere adeguata alla Direttiva 2026/470. Di conseguenza, non è corretto leggere il rinvio al 2027 come se tutte le imprese che appartenevano alla vecchia seconda ondata fossero destinate automaticamente a entrare nella CSRD in quella data.
La direttiva europea prevede inoltre la possibilità per gli Stati membri di alleggerire già gli esercizi 2025 e 2026 per soggetti della prima ondata destinati a uscire dal nuovo campo di applicazione. Anche in questo caso occorre però distinguere la facoltà concessa dall’Unione dalla sua concreta attuazione nel diritto nazionale.
La conseguenza pratica è che il 2026 rappresenta un anno di transizione normativa: le imprese devono controllare il proprio status sulla disciplina italiana vigente, ma nello stesso tempo programmare gli esercizi successivi sapendo che il perimetro europeo è già stato profondamente modificato.
Cosa cambia per le PMI: VSME e richieste della filiera
Per le PMI il cambiamento è ancora più netto. Le PMI non quotate non entrano automaticamente nella CSRD e il nuovo assetto europeo rafforza la distinzione tra rendicontazione obbligatoria e rendicontazione volontaria.
Il riferimento sviluppato specificamente per le imprese più piccole è il VSME, Voluntary Sustainability Reporting Standard for non-listed SMEs, costruito per offrire un quadro proporzionato rispetto alla complessità degli ESRS utilizzati dalle imprese soggette alla CSRD.
La Commissione europea ha già raccomandato il VSME nel 2025. Nel luglio 2026 ha inoltre adottato un nuovo regolamento delegato destinato a formalizzare lo standard volontario previsto dalla disciplina europea aggiornata; all’11 agosto 2026 questo atto non è ancora entrato in vigore, perché deve completare la fase di controllo del Parlamento europeo e del Consiglio e la successiva pubblicazione.
La volontarietà non significa però assenza di pressione informativa. Una PMI può ricevere richieste ESG da:
clienti di grandi dimensioni;
banche e altri finanziatori;
investitori;
capofiliera;
committenti che inseriscono criteri ESG nella qualifica dei fornitori;
procedure di gara o sistemi volontari di valutazione.
Il nuovo quadro europeo introduce proprio per questo il value chain cap. Le imprese che non superano 1.000 dipendenti e si trovano nella catena del valore di un soggetto CSRD vengono protette da richieste informative che eccedano il livello previsto dallo standard volontario europeo; la Direttiva 2026/470 attribuisce loro anche il diritto di rifiutare, nei casi disciplinati dalla norma, informazioni ulteriori rispetto a tale perimetro.
Per una PMI, dunque, la domanda utile non è soltanto “sono obbligato alla CSRD?”, ma anche “sono in grado di produrre dati ESG coerenti quando un cliente o un finanziatore me li chiede?”. È qui che il VSME assume una funzione operativa: crea una base comune per raccogliere informazioni senza replicare la complessità pensata per le imprese soggette alla rendicontazione obbligatoria.
ESRS, VSME e GRI: quali standard usare
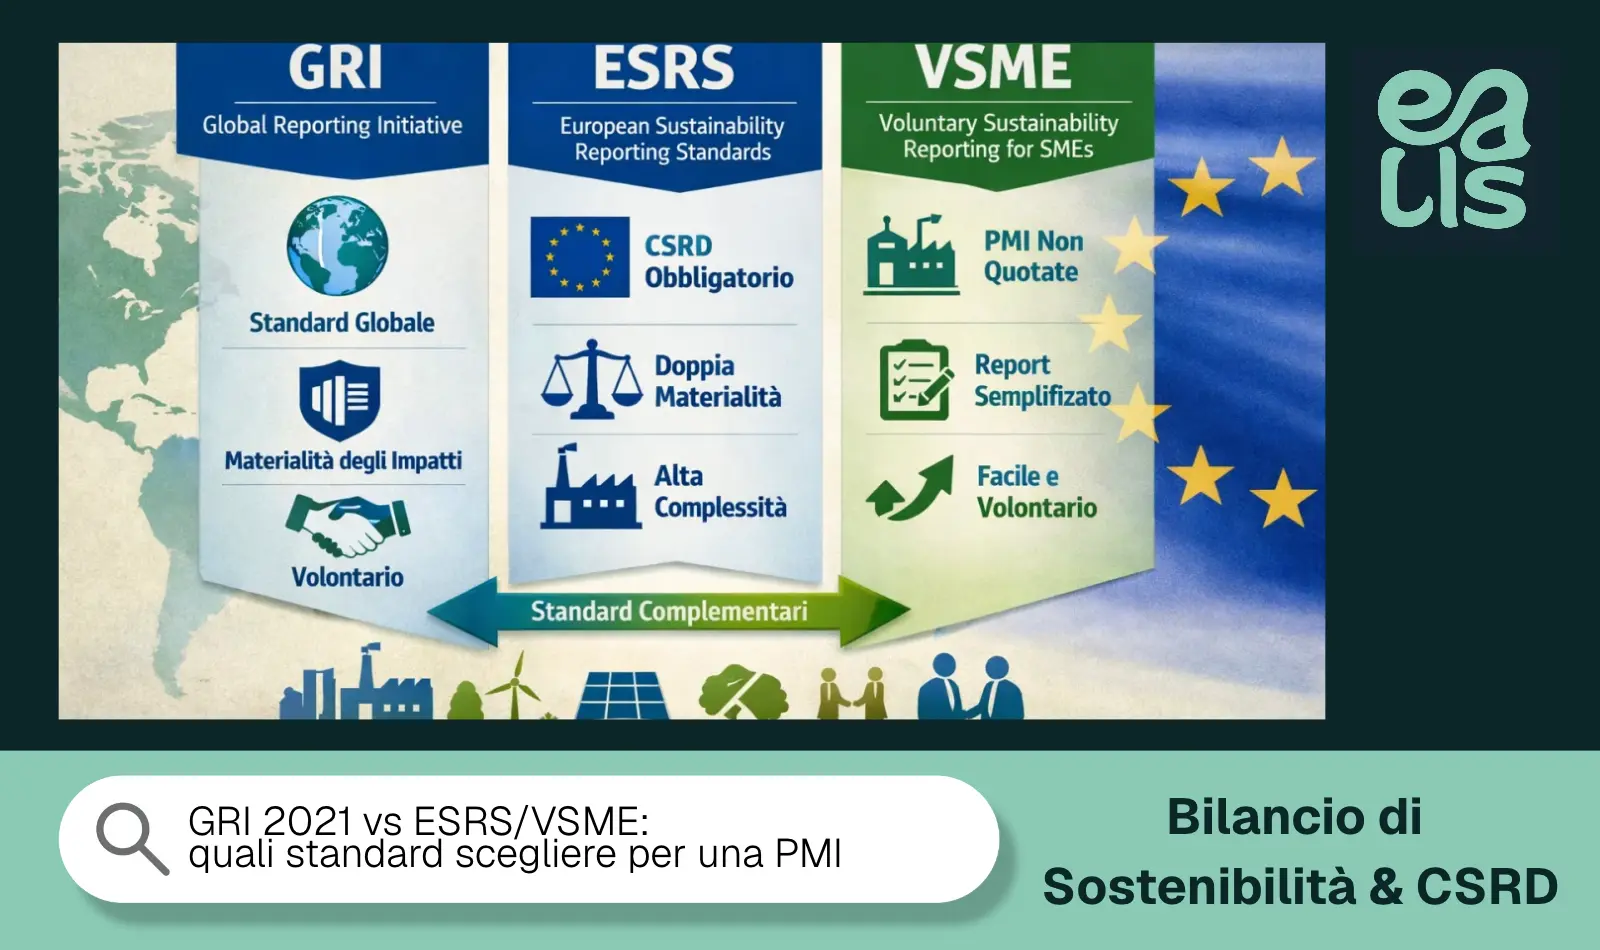
Uno degli errori più frequenti consiste nel trattare CSRD, ESRS, VSME e GRI come termini intercambiabili. Indicano invece livelli differenti del sistema di rendicontazione.
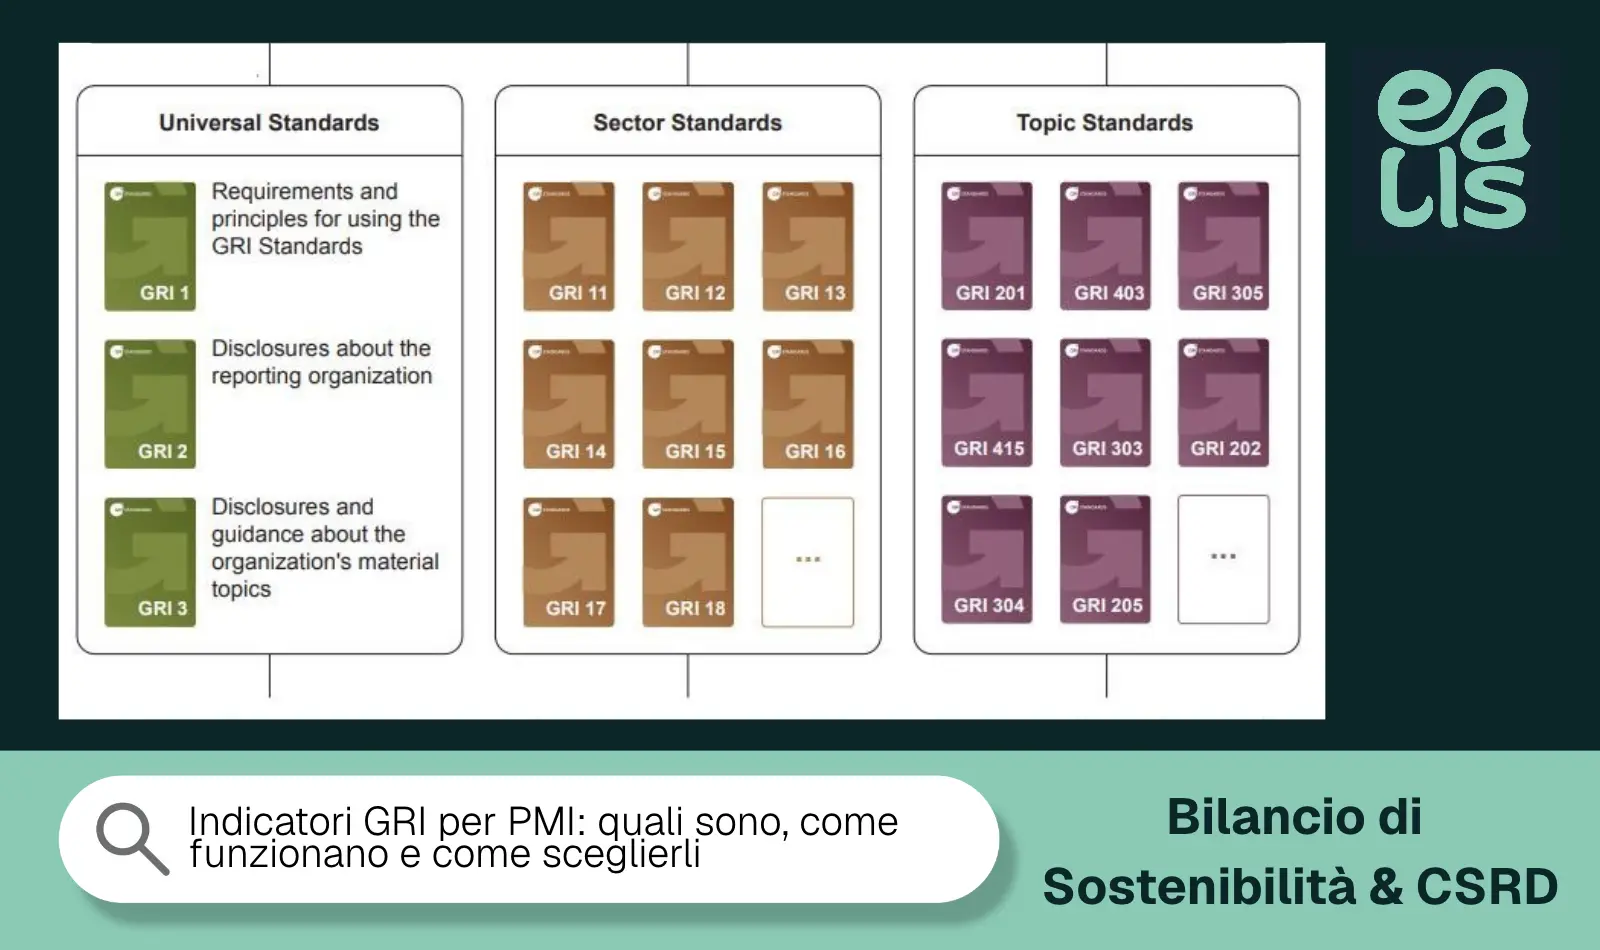
La CSRD è la cornice legislativa europea. Gli ESRS, European Sustainability Reporting Standards, sono gli standard utilizzati per redigere la rendicontazione prevista dalla CSRD. I GRI Standards costituiscono invece un quadro internazionale di rendicontazione della sostenibilità sviluppato dalla Global Reporting Initiative e possono essere utilizzati anche al di fuori di un obbligo CSRD.
Il rapporto può essere sintetizzato così:
Riferimento
Funzione principale
CSRD
Stabilisce il quadro legislativo e individua i soggetti obbligati
ESRS
Definiscono contenuti e struttura della rendicontazione per i soggetti CSRD
VSME
Offre un riferimento volontario e proporzionato per imprese fuori dal perimetro obbligatorio
GRI Standards
Quadro internazionale volontario per rendicontare gli impatti di sostenibilità
ESRS e GRI presentano numerosi punti di contatto, soprattutto sulla rendicontazione degli impatti, ma l’utilizzo dei GRI non sostituisce gli ESRS quando un’impresa è legalmente tenuta a rendicontare secondo la CSRD. Per un’azienda fuori dal perimetro obbligatorio, invece, la scelta può dipendere da destinatari, struttura del documento, richieste della filiera e livello di maturità del sistema informativo.
Anche gli ESRS sono attualmente interessati dal processo di semplificazione. Il 3 luglio 2026 la Commissione ha adottato una versione revisionata degli standard, con una forte riduzione dei datapoint; alla data di questa guida, però, il regolamento delegato è ancora nella fase precedente alla sua entrata in vigore. Non va quindi trattato come se avesse già sostituito integralmente il quadro applicabile.
Per vedere concretamente come dati, indicatori e analisi di materialità possono confluire nel documento finale è disponibile anche un bilancio di sostenibilità d’esempio di EvalisDeck, costruito su un’azienda dimostrativa e organizzato con riferimento a GRI 2021 e alla struttura ESRS/VSME.
Come prepararsi agli obblighi CSRD senza partire dal documento
Aspettare che il perimetro normativo sia definitivamente stabilizzato prima di organizzare i dati può essere una scelta rischiosa. La preparazione utile non consiste nel redigere in anticipo un bilancio non richiesto, ma nel costruire un sistema informativo che permetta di produrre le evidenze necessarie quando diventano rilevanti.
Il primo passaggio è verificare il perimetro societario: dimensioni, numero medio di dipendenti, ricavi, appartenenza a un gruppo, eventuale qualifica di ente di interesse pubblico e posizione rispetto alla normativa nazionale vigente. Il secondo è comprendere perché vengono richieste informazioni ESG: obbligo diretto, richiesta del gruppo, cliente, banca oppure scelta volontaria.
A quel punto è possibile lavorare sui dati:
mappare le informazioni disponibili, individuando amministrazione, HR, HSE, acquisti, energia e supply chain come possibili fonti;
definire responsabili e periodo di riferimento di ogni informazione;
individuare eventuali dati mancanti o stimati;
costruire criteri documentati per materialità, esclusioni e perimetro;
collegare indicatori e affermazioni alle relative evidenze;
stabilire quale standard utilizzare sulla base dell’effettivo obbligo o dell’esigenza del destinatario.
Questo lavoro è particolarmente importante perché la rendicontazione non vive solo nel PDF finale. Un valore sulle emissioni può provenire dall’inventario GHG, un indicatore sociale dai dati HR, una politica dalla documentazione aziendale e un’informazione sulla supply chain dalla qualifica fornitori. Se le fonti rimangono scollegate, il bilancio diventa difficile da aggiornare e ancora più difficile da verificare.
È la logica alla base del percorso Bilancio di sostenibilità di EvalisDeck: organizzazione, doppia materialità guidata, indicatori su due esercizi, politiche e obiettivi vengono mantenuti all’interno dello stesso fascicolo aziendale, mentre i dati sulle emissioni possono essere letti direttamente dall’inventario GHG della stessa organizzazione. In questo modo il documento finale deriva dai dati raccolti nel percorso anziché diventare un contenitore da compilare a posteriori.
Per una PMI fuori dalla CSRD, questo approccio consente di preparare una rendicontazione volontaria proporzionata; per uno studio di consulenza, permette invece di costruire un processo replicabile tra aziende diverse, mantenendo distinte evidenze, esercizi e versioni.
Dal requisito normativo al bilancio: cosa fare adesso
La mappa degli obblighi CSRD nel 2026 porta quindi a una conclusione precisa: non tutte le imprese devono rendicontare, e molte aziende precedentemente destinate a entrare nella CSRD usciranno dal futuro perimetro europeo. Allo stesso tempo, la domanda di informazioni ESG non scompare con la riduzione degli obblighi diretti.
Per le aziende già soggette alla disciplina italiana è necessario presidiare requisiti, standard e attestazione; invece, per quelle che potrebbero rientrare nel nuovo campo di applicazione dal 2027 occorre seguire il recepimento italiano della Direttiva 2026/470. Per le PMI fuori dal perimetro, infine, il punto centrale diventa costruire una base di dati proporzionata e riutilizzabile, soprattutto quando l’impresa opera nelle catene di fornitura di grandi gruppi.
Questo articolo si collega alla guida generale sulla rendicontazione di sostenibilità per PMI, che permette di partire dal problema complessivo prima di scegliere il documento da produrre.
Chi vuole vedere direttamente il processo può partire dalla demo guidata di EvalisDeck: l’azienda d’esempio è già compilata e permette di percorrere il modulo Bilancio, osservare i dati, modificare gli indicatori e vedere come il lavoro viene trasformato nel documento finale.
FAQ sugli obblighi CSRD in Italia
Chi è obbligato alla CSRD in Italia nel 2026?
Nel 2026 gli obblighi già applicabili restano concentrati sulla prima fascia prevista dal D.Lgs. 125/2024, in particolare grandi imprese che costituiscono enti di interesse pubblico e superano i requisiti stabiliti per la prima ondata. Le fasce successive sono state rinviate dalla normativa italiana che ha recepito lo stop-the-clock.
Dal 2027 tutte le grandi imprese dovranno fare il bilancio di sostenibilità?
No. La Direttiva (UE) 2026/470 restringe il futuro perimetro europeo alle imprese che superano contemporaneamente 1.000 dipendenti medi e 450 milioni di euro di ricavi netti. L’Italia dovrà recepire queste modifiche entro il 19 marzo 2027, quindi l’attuale calendario nazionale deve essere letto insieme alla nuova disciplina europea.
Le PMI italiane sono obbligate alla CSRD?
Per una PMI non quotata non esiste un obbligo CSRD generalizzato. Le imprese più piccole possono però essere chiamate a fornire informazioni ESG da clienti, banche o aziende della propria catena del valore e possono utilizzare un quadro volontario proporzionato come il VSME.
Che differenza c’è tra ESRS e VSME?
Gli ESRS costituiscono gli standard di rendicontazione utilizzati dalle imprese soggette alla CSRD; il VSME è invece pensato come riferimento volontario e proporzionato per organizzazioni fuori dal perimetro obbligatorio. Il nuovo quadro europeo rafforza inoltre il ruolo dello standard volontario come limite alle informazioni che le grandi imprese possono richiedere ad alcune aziende della propria catena del valore.
GRI e CSRD sono la stessa cosa?
No. La CSRD è una direttiva europea e gli ESRS sono gli standard previsti per la relativa rendicontazione; i GRI Standards sono invece un framework internazionale di reporting utilizzabile volontariamente. I due sistemi possono presentare elementi interoperabili, ma GRI non sostituisce gli ESRS per un’impresa tenuta legalmente alla CSRD.
Da leggere dopo
Bilancio di Sostenibilità & CSRD19 Set 2026 · 10 min
Indicatori GRI per PMI: quali sono, come funzionano e come sceglierli
Guida pratica agli indicatori GRI per PMI: come funziona il sistema GRI, quali aree copre, come scegliere le disclosure pertinenti, dove trovare i dati e come confrontarli nel tempo.
Bilancio di Sostenibilità & CSRD13 Set 2026 · 8 min
Doppia materialità: come condurre l’analisi passo per passo
Guida operativa all’analisi di doppia materialità: dalle fasi iniziali al coinvolgimento degli stakeholder, fino alla valutazione di impatti, rischi e opportunità e alla costruzione della matrice.
Bilancio di Sostenibilità & CSRD26 Ago 2026 · 9 min
GRI 2021 vs ESRS/VSME: quali standard scegliere per una PMI
Confronto tra GRI 2021, ESRS e VSME per le PMI: differenze di struttura, materialità, destinatari e criteri pratici per scegliere lo standard di rendicontazione più adatto.