Cos’è l’anno base nell’inventario delle emissioni e come si sceglie
Guida all’anno base nell’inventario GHG: criteri di scelta, casi che richiedono il ricalcolo, rapporto con gli obiettivi di riduzione ed errori da evitare.
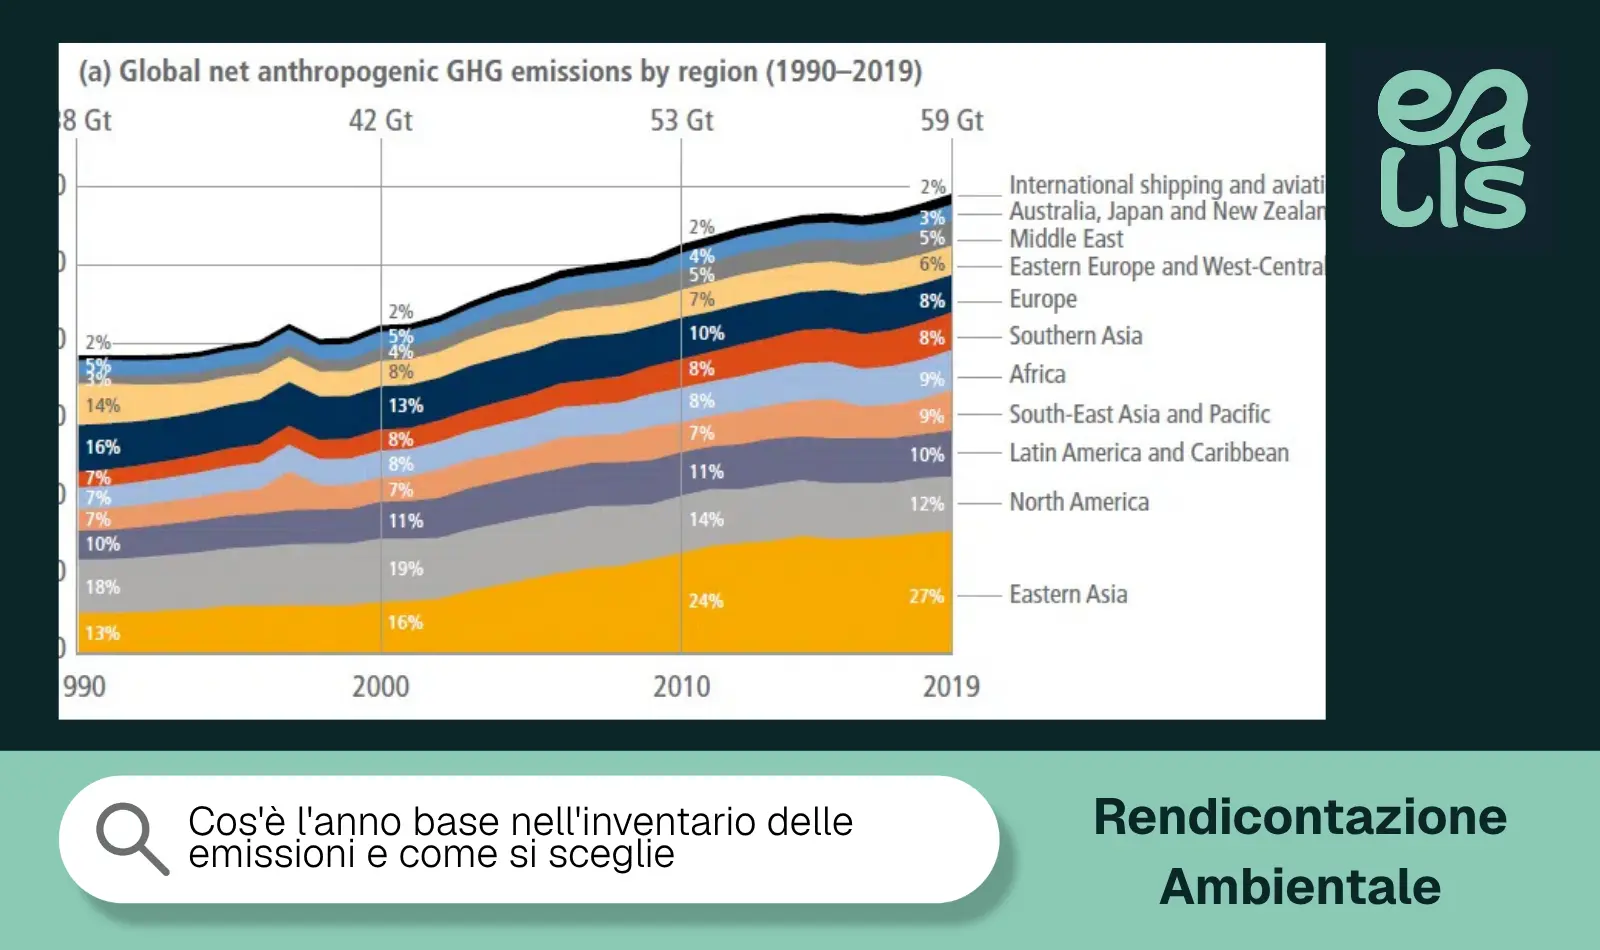
L’anno base di un inventario GHG è il periodo storico utilizzato come riferimento per confrontare le emissioni dell’organizzazione nel tempo. Se un’impresa dichiara, per esempio, di aver ridotto le proprie emissioni del 15%, quel risultato ha senso soltanto se è possibile confrontare l’inventario attuale con un anno base costruito secondo un perimetro e criteri sufficientemente coerenti.
La scelta non consiste quindi semplicemente nell’indicare il primo anno disponibile. Occorre individuare un periodo rappresentativo per il quale esistano dati affidabili, documentare il motivo della scelta e stabilire in anticipo quando le emissioni dell’anno base dovranno essere ricalcolate. Il principio è previsto sia nei sistemi di rendicontazione delle emissioni sia nella logica della ISO 14064-1:2018, recepita in Italia come UNI EN ISO 14064-1:2019.
L’anno base è quindi una parte del sistema di tracciabilità dell’inventario. Per comprendere come si inserisce tra confini, sorgenti, dati di attività e risultati è utile partire dalla guida completa su cos’è un inventario GHG, che ricostruisce l’intero processo prima della definizione degli obiettivi.
A cosa serve l’anno base
La funzione principale dell’anno base è permettere un confronto coerente delle emissioni tra periodi differenti. L’inventario 2026, preso isolatamente, indica quante emissioni sono state attribuite all’organizzazione in quell’esercizio; confrontato con un riferimento storico permette invece di capire se il profilo emissivo sia aumentato, diminuito o rimasto sostanzialmente stabile.
Questo confronto diventa indispensabile quando l’impresa definisce obiettivi di riduzione delle emissioni. Dire “ridurre del 20%” è insufficiente se non vengono specificati il valore iniziale, il periodo di riferimento, il perimetro e le categorie alle quali l’obiettivo viene applicato.
L’anno base serve anche a evitare interpretazioni fuorvianti. Se un’impresa acquisisce uno stabilimento e le emissioni aumentano del 30%, il confronto diretto con il passato potrebbe suggerire un peggioramento della performance ambientale; una parte della differenza potrebbe invece derivare semplicemente dal fatto che il perimetro organizzativo è cambiato.
Per questo il GHG Protocol richiede che le serie storiche mantengano comparabilità e che l’organizzazione sviluppi una politica di ricalcolo dell’anno base. Lo standard indica come riferimento preferibile il primo periodo rilevante per il quale siano disponibili dati affidabili, compatibilmente con gli obiettivi per cui l’inventario viene utilizzato.
Come scegliere l’anno base dell’inventario GHG
Un buon anno base deve essere innanzitutto documentabile. Scegliere un esercizio molto lontano nel tempo può sembrare vantaggioso perché permette di mostrare una serie storica più lunga, ma perde valore se fatture, registri dei carburanti, refrigeranti o altri dati necessari non sono più disponibili con sufficiente qualità.
I principali criteri da considerare sono:
disponibilità e affidabilità dei dati;
coerenza del perimetro organizzativo;
disponibilità delle principali sorgenti di emissione;
qualità dei fattori e delle metodologie utilizzabili;
rappresentatività dell’anno rispetto alle normali attività dell’impresa;
possibilità di ricostruire le decisioni metodologiche adottate;
compatibilità con eventuali programmi, target o requisiti esterni.
Un anno eccezionale può quindi essere poco adatto. Se un impianto è rimasto chiuso per molti mesi, una divisione non era ancora operativa o la produzione è stata fortemente alterata da un evento straordinario, quel periodo potrebbe fornire un riferimento formalmente corretto ma scarsamente rappresentativo.
Non esiste, però, una regola secondo cui l’anno base debba necessariamente coincidere con il primo inventario prodotto dall’organizzazione. Se sono disponibili dati storici sufficientemente affidabili, può essere scelto un esercizio precedente; il motivo deve essere dichiarato e il calcolo deve poter essere ricostruito.
Anche Scope 1, Scope 2 e Scope 3 richiedono attenzione. L’organizzazione deve chiarire quali emissioni entrino nel riferimento, evitando che l’obiettivo futuro venga confrontato con un anno costruito secondo un perimetro differente. Nel caso dello Scope 2, la Guidance del GHG Protocol richiede inoltre attenzione alla comparabilità tra risultati location-based e market-based quando entrambi sono applicabili.
Quando va ricalcolato l’anno base
Ricalcolare l’anno base significa modificare retroattivamente il valore storico di riferimento per mantenere comparabili i dati nel tempo. Non significa scegliere arbitrariamente un nuovo anno ogni volta che la situazione aziendale cambia.
Il GHG Protocol Corporate Standard richiede una politica di ricalcolo e individua alcuni eventi che possono rendere necessario intervenire sul dato storico. Tra questi rientrano soprattutto cambiamenti strutturali significativi, modifiche metodologiche rilevanti e scoperta di errori capaci di incidere in modo significativo sull’inventario.
I casi tipici comprendono:
fusioni e acquisizioni;
cessioni di società, stabilimenti o attività;
outsourcing o insourcing di attività emissive;
cambiamenti significativi nella metodologia di calcolo;
miglioramenti sostanziali nell’accuratezza dei dati o dei fattori;
scoperta di errori significativi, anche cumulativi.
La ragione è semplice. Se nel 2025 l’impresa acquista uno stabilimento che esisteva già nell’anno base, confrontare le emissioni correnti comprensive dello stabilimento con un anno storico che lo esclude produce due perimetri diversi. Il dato dell’anno base può allora essere ricalcolato includendo retroattivamente le emissioni dell’attività acquisita, quando le condizioni dello standard lo richiedono.
Diverso è il caso della crescita organica. Se aumenta la produzione, viene aperto un nuovo impianto direttamente dall’impresa oppure cambiano normalmente i volumi operativi, l’aumento o la diminuzione reale delle emissioni deve normalmente emergere dalla serie storica: ricalcolare il passato eliminerebbe proprio il cambiamento che si vuole misurare.
La soglia di significatività
Un elemento essenziale è la significance threshold, cioè il criterio con cui l’organizzazione stabilisce quando una variazione sia sufficientemente importante da giustificare il ricalcolo.
Il Corporate Standard oggi vigente non prescrive una percentuale unica valida per tutte le organizzazioni. La soglia può essere qualitativa e/o quantitativa, deve essere definita dall’impresa e deve essere dichiarata nella politica di ricalcolo. Una volta adottata, va applicata in modo coerente sia quando il ricalcolo aumenta sia quando riduce le emissioni storiche.
È particolarmente importante evitare di trasformare in norma percentuali trovate in linee guida, programmi esterni o proposte di revisione del GHG Protocol. La futura versione del Corporate Standard sta discutendo criteri più prescrittivi, ma le proposte dei gruppi tecnici del 2025-2026 non costituiscono ancora il requisito vigente.
Anno base e obiettivi di riduzione delle emissioni
Una volta stabilito il riferimento, l’organizzazione può collegarlo a uno o più obiettivi di riduzione. Un target deve rendere comprensibili almeno valore iniziale, emissioni considerate, anno di raggiungimento e modalità con cui verrà misurato il progresso.
Un esempio semplice potrebbe essere:
Elemento
Esempio
Anno base
2024
Emissioni di riferimento
1.000 tCO₂e
Perimetro target
Scope 1 + Scope 2
Obiettivo
-20%
Anno target
2030
Valore obiettivo
800 tCO₂e
In questo caso il dato 2024 diventa il riferimento contro cui leggere gli inventari successivi. Se nel 2027 le emissioni scendono a 900 tCO₂e, l’organizzazione può misurare una riduzione del 10% rispetto all’anno base, purché il confronto utilizzi perimetro e metodologie coerenti.
Il ricalcolo protegge proprio questo meccanismo. Se nel frattempo l’organizzazione modifica significativamente il proprio perimetro, lasciare immutate le 1.000 tCO₂e iniziali può produrre una percentuale di riduzione apparentemente precisa ma metodologicamente falsa.
L’anno base non deve inoltre essere confuso con la baseline di un singolo progetto di riduzione. Nel GHG Protocol il base year riguarda la comparazione dell’inventario dell’organizzazione nel tempo; la baseline viene invece utilizzata frequentemente per rappresentare lo scenario di riferimento rispetto al quale viene valutato un progetto.
Gli errori da evitare
Il primo errore è scegliere l’anno con le emissioni più alte soltanto perché rende più semplice mostrare una riduzione successiva. Il criterio dovrebbe essere metodologico: affidabilità, rappresentatività e coerenza dei dati vengono prima del risultato comunicativo.
Un secondo errore consiste nel definire l’anno base senza stabilire una politica di ricalcolo. L’organizzazione sa quale numero utilizzare oggi, ma non sa cosa fare quando acquisisce una società, corregge un errore storico o modifica significativamente la metodologia.
Il terzo è confondere un aggiornamento del fattore con un cambiamento reale delle emissioni. Un fattore più accurato può richiedere il ricalcolo se l’impatto sul dato storico supera la soglia stabilita; se invece il fattore cambia perché è realmente cambiata la tecnologia o il combustibile utilizzato, la variazione appartiene alla performance dell’anno e non deve essere cancellata riscrivendo automaticamente il passato.
Un altro errore è modificare il riferimento senza conservare lo storico. Anno base originario, motivazione del ricalcolo e nuovo valore devono restare ricostruibili: altrimenti il lettore vede una serie temporale coerente solo in apparenza.
Infine, anno base e obiettivi vengono spesso gestiti in fogli separati dall’inventario. Questo aumenta il rischio che un aggiornamento delle emissioni non venga trasferito al target o che una modifica del perimetro venga applicata all’esercizio corrente ma dimenticata nel riferimento storico.
Nel Percorso A di EvalisDeck, “Anno base e obiettivi” costituisce infatti un passaggio specifico dopo il calcolo dei risultati. Il riferimento viene mantenuto nello stesso fascicolo che contiene perimetro, sorgenti, fattori ed emissioni, così da collegare valore storico, criteri di ricalcolo e obiettivi di riduzione, mentre la struttura del percorso è già visibile nella guida all’inventario GHG.
Chi vuole vedere il passaggio direttamente nell’interfaccia può utilizzare la demo guidata di EvalisDeck e aprire il Percorso A dell’azienda d’esempio: anno base e obiettivi vengono gestiti insieme agli altri elementi che confluiscono nel rapporto GHG.
FAQ sull’anno base dell’inventario GHG
Cos’è l’anno base di un inventario GHG?
L’anno base è il periodo storico utilizzato come riferimento per confrontare le emissioni dell’organizzazione nel tempo. Deve essere sufficientemente rappresentativo e supportato da dati affidabili, così da consentire confronti coerenti con gli inventari successivi.
L’anno base deve essere il primo anno in cui si fa l’inventario?
No. Può essere scelto un periodo precedente se esistono dati affidabili e ricostruibili. Il GHG Protocol indica come criterio il primo punto temporale rilevante per il quale l’organizzazione disponga di dati sufficientemente affidabili.
Quando bisogna ricalcolare l’anno base?
Il ricalcolo può diventare necessario in presenza di cambiamenti strutturali significativi, modifiche metodologiche rilevanti, miglioramenti importanti dei dati o errori significativi. L’organizzazione deve definire preventivamente una politica e una soglia di significatività per stabilire quando intervenire.
Un aumento della produzione richiede il ricalcolo?
Normalmente no. Crescita o riduzione organica rappresentano variazioni reali delle attività e delle emissioni dell’impresa e devono emergere dal confronto nel tempo. Il ricalcolo serve invece soprattutto quando il confronto viene alterato da modifiche strutturali o metodologiche.
Anno base e obiettivo di riduzione sono la stessa cosa?
No. L’anno base stabilisce il punto di partenza; l’obiettivo indica il risultato futuro che l’organizzazione vuole raggiungere rispetto a quel riferimento. Un target del 20% al 2030, per esempio, deve specificare rispetto a quale anno base e a quale perimetro di emissioni viene misurato.
Da leggere dopo
Rendicontazione Ambientale22 Set 2026 · 9 min
UNI CEI EN 16247 vs ISO 50001: differenze e quando servono entrambe
Guida alle differenze tra UNI CEI EN 16247 e ISO 50001: cosa cambia tra diagnosi energetica e sistema di gestione, quando sono complementari e come incidono sugli obblighi delle imprese.
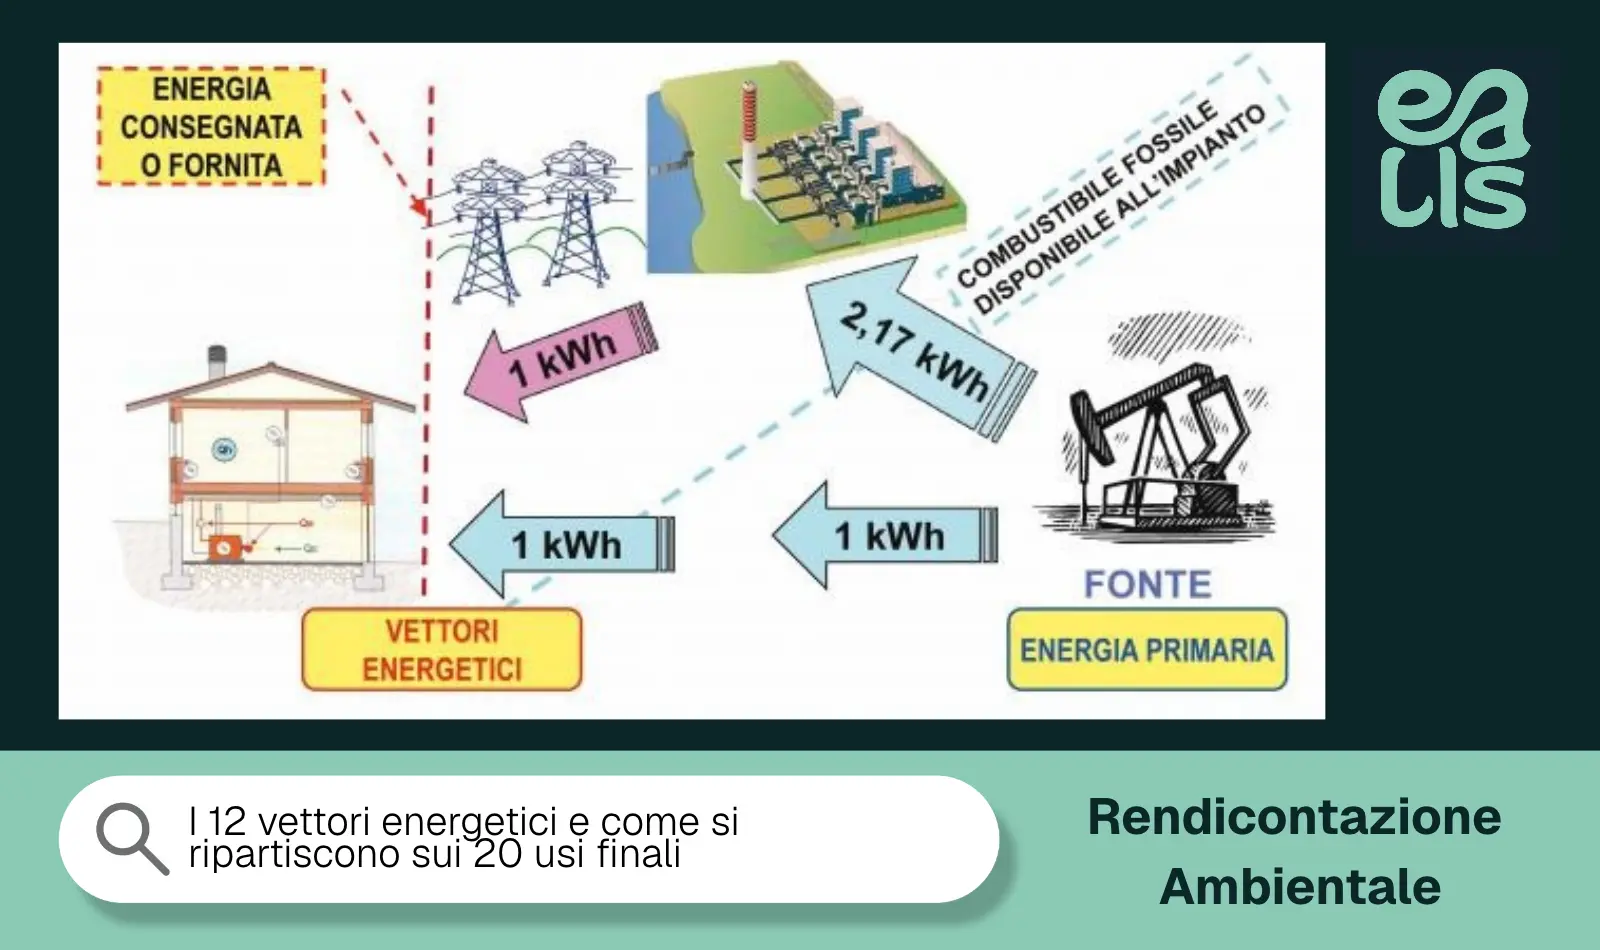
I 12 vettori energetici e come si ripartiscono sui 20 usi finali
Guida pratica a vettori energetici e usi finali nella diagnosi energetica: come passare dai consumi complessivi alla loro ripartizione per processo, costruire il modello energetico e verificare la quadratura dei dati.
CO2 biogenica: cos’è e perché va rendicontata separatamente
Guida alla CO₂ biogenica negli inventari GHG: differenza rispetto alla CO₂ fossile, biomasse e biocarburanti, requisiti ISO 14064-1 ed errori di rendicontazione.