CO2 biogenica: cos’è e perché va rendicontata separatamente
Guida alla CO₂ biogenica negli inventari GHG: differenza rispetto alla CO₂ fossile, biomasse e biocarburanti, requisiti ISO 14064-1 ed errori di rendicontazione.
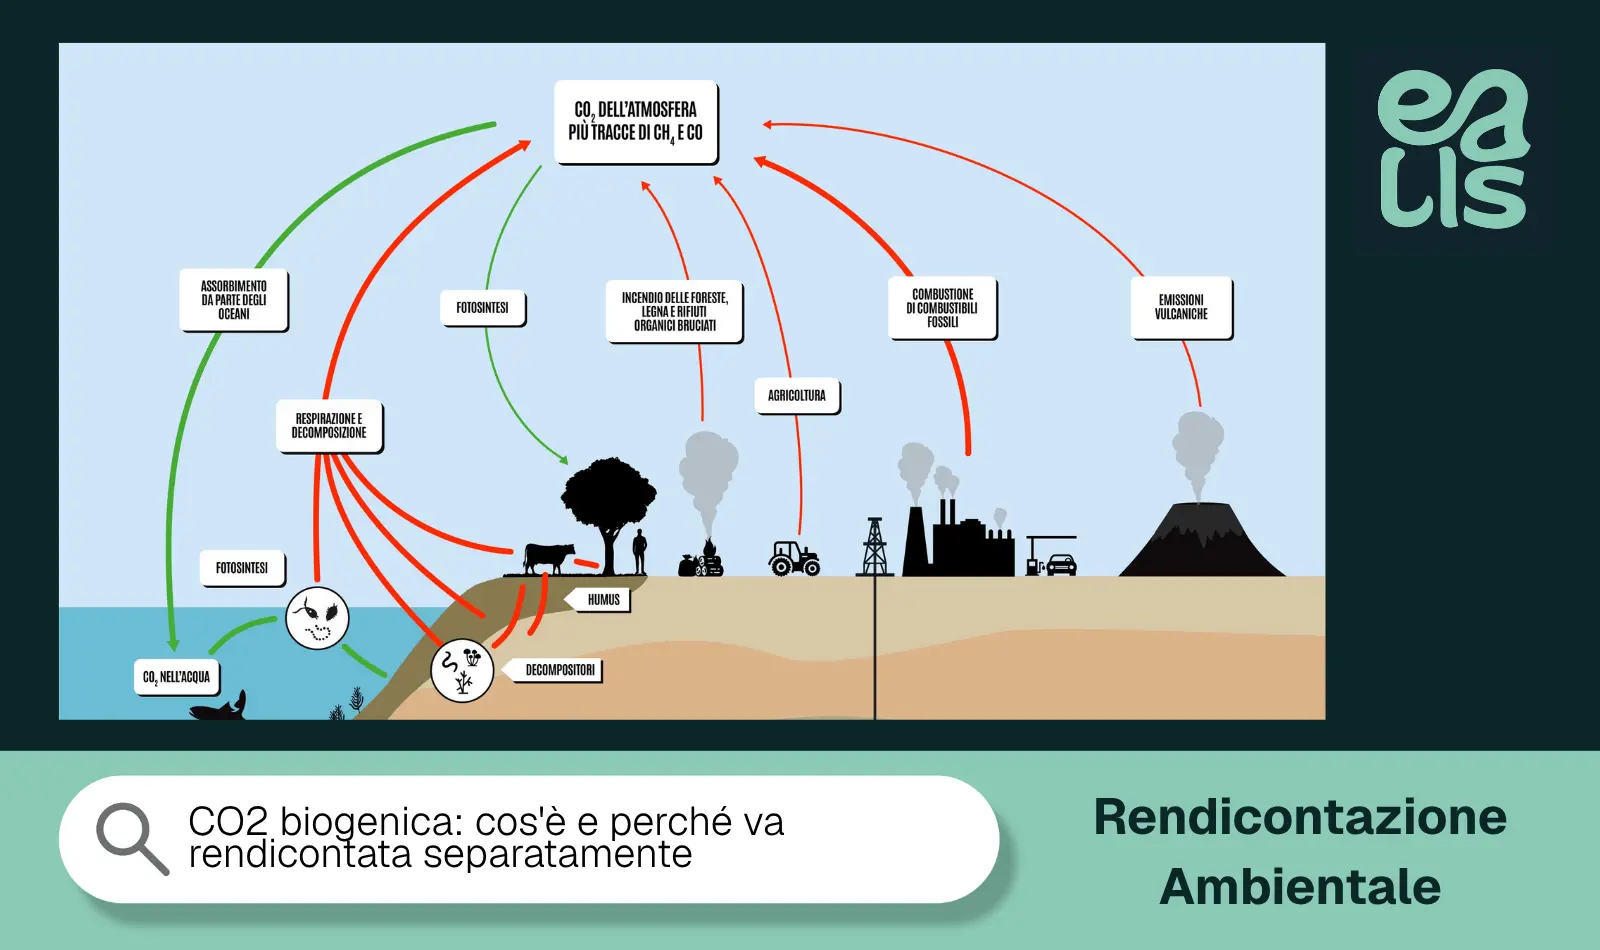
La CO₂ biogenica è l’anidride carbonica derivante dall’ossidazione di carbonio di origine biologica, per esempio durante la combustione o la biodegradazione di biomassa. In un inventario GHG deve essere identificata e rendicontata separatamente dalle altre emissioni antropogeniche, perché il carbonio coinvolto appartiene a un ciclo differente rispetto a quello dei combustibili fossili.
Separarla, però, non significa considerarla inesistente o automaticamente neutrale per il clima. Il requisito riguarda il modo in cui il flusso di carbonio viene contabilizzato: la CO₂ biogenica deve rimanere visibile nel rapporto, mentre altri gas generati dalla stessa attività, come metano (CH₄) e protossido di azoto (N₂O), vengono contabilizzati normalmente nelle emissioni pertinenti.
La ISO 14064-1:2018, recepita in Italia come UNI EN ISO 14064-1:2019, dedica a questo trattamento l’Annex D. La separazione della CO₂ biogenica è quindi una delle informazioni che devono essere gestite correttamente quando si costruisce un inventario GHG aziendale, insieme a perimetro, sorgenti, fattori, risultati e incertezza.
Cosa distingue un’emissione biogenica
La distinzione parte dall’origine del carbonio: il carbonio fossile è immagazzinato da tempi geologici in carbone, petrolio e gas naturale. Quando questi combustibili vengono utilizzati, carbonio precedentemente sottratto al ciclo atmosferico viene trasferito nell’atmosfera sotto forma di CO₂.
Il carbonio biogenico proviene invece dalla biomassa, cioè da materiale di origine biologica come legno, colture, residui vegetali, materia organica, biogas o biocarburanti. Quel carbonio è stato precedentemente assorbito dall’atmosfera attraverso processi biologici e rientra quindi in un ciclo differente.
Da questa distinzione deriva il trattamento separato della relativa CO₂.
Origine
Esempio
Trattamento
Carbonio fossile
gas naturale, benzina, gasolio fossile
incluso nelle emissioni GHG della categoria pertinente
Carbonio biogenico
legno, biomassa, componente bio di un carburante
CO₂ quantificata e riportata separatamente
Altri GHG da biomassa
CH₄ e N₂O dalla combustione
inclusi normalmente nell’inventario in CO₂e
Il punto più importante è proprio l’ultima riga. La regola della separazione riguarda specificamente la CO₂ biogenica. Se bruciando biomassa vengono emessi CH₄ o N₂O, questi gas producono comunque un effetto climatico e devono essere convertiti attraverso i relativi Global Warming Potential e contabilizzati nel risultato pertinente.
Anche il GHG Protocol segue questa logica: la CO₂ derivante dalla combustione o biodegradazione della biomassa viene presentata separatamente dagli Scope, mentre gli altri gas prodotti dalla combustione restano contabilizzati. La spiegazione ufficiale è disponibile nel GHG Protocol sulla contabilizzazione delle emissioni da biomassa.
Perché la CO2 biogenica non si somma alle altre emissioni
Il motivo della separazione è evitare che due flussi di carbonio con origini e logiche contabili differenti vengano rappresentati come se fossero identici.
In un inventario aziendale, il totale delle emissioni fossili permette di leggere le emissioni legate all’introduzione nell’atmosfera di carbonio proveniente da riserve geologiche. La CO₂ biogenica viene invece riportata in una voce separata, mantenendo visibile la quantità emessa senza confonderla con quel totale.
Questo non autorizza a scrivere semplicemente “biomassa = zero emissioni”.
La reale prestazione climatica di una filiera bio può dipendere da numerosi elementi: origine della biomassa, variazioni degli stock di carbonio, coltivazione, trasformazione, trasporto e uso del suolo. Questi aspetti possono produrre emissioni che devono essere contabilizzate nelle categorie pertinenti.
Per esempio, un camion che trasporta pellet può generare emissioni fossili da gasolio; la produzione del pellet può richiedere energia; una coltura destinata a biocarburante può avere emissioni associate ai fertilizzanti. La separazione della CO₂ emessa durante la combustione della biomassa non cancella automaticamente le emissioni prodotte durante il suo ciclo di vita.
È quindi più corretto parlare di trattamento contabile separato che di esclusione.
La distinzione è particolarmente utile quando si leggono Scope 1, Scope 2 e Scope 3. Per il quadro generale delle tre categorie andrà collegato qui l’approfondimento “Scope 1, 2 e 3: differenze e come si calcolano”.
Quali sono le fonti tipiche di CO2 biogenica
La situazione più immediata è la combustione di biomassa per produrre energia termica o elettrica.
Tra gli esempi più frequenti possono rientrare:
legna e cippato;
pellet;
residui agricoli o forestali;
biogas;
biometano di origine biologica;
biodiesel e altri biocarburanti;
bioetanolo;
frazione biogenica di alcuni rifiuti o combustibili misti.
Il trattamento diventa più delicato quando il combustibile contiene sia una componente fossile sia una componente biogenica.
Un carburante miscelato, per esempio, non dovrebbe essere considerato interamente fossile o interamente biogenico quando la composizione permette di distinguere le due frazioni. La componente fossile della CO₂ entra nel relativo totale, mentre quella biogenica deve essere quantificata separatamente.
Lo stesso vale per materiali o rifiuti misti. Se l’attività genera CO₂ da entrambe le origini, occorre disporre di un metodo o di un fattore capace di distinguere le componenti oppure documentare l’eventuale limitazione del dato.
Anche i fattori di emissione assumono quindi un ruolo importante. Un fattore può restituire separatamente CO₂ fossile, CO₂ biogenica, CH₄ e N₂O oppure aggregare soltanto alcune componenti. Prima di utilizzarlo bisogna sapere cosa contiene effettivamente quel coefficiente, altrimenti la stessa emissione può essere omessa oppure conteggiata due volte.
Come va riportata la CO2 biogenica nel rapporto GHG
La ISO 14064-1:2018 / UNI EN ISO 14064-1:2019 richiede che le emissioni antropogeniche di CO₂ biogenica e le relative rimozioni siano quantificate e riportate separatamente dalle altre emissioni antropogeniche.
Il rapporto dovrebbe quindi permettere di individuare chiaramente:
quantità di CO₂ biogenica;
sorgente da cui deriva;
dato di attività utilizzato;
fattore o metodo di quantificazione;
eventuale componente fossile distinta;
trattamento di CH₄ e N₂O;
eventuali rimozioni biogeniche, se pertinenti e quantificate;
criteri adottati nei casi di combustibili o materiali misti.
Consideriamo, in modo puramente esemplificativo, una caldaia alimentata a biomassa.
Dal calcolo possono risultare:
CO₂ biogenica: 80 t CH₄ + N₂O: 0,6 tCO₂e
Le 80 tonnellate di CO₂ biogenica vengono riportate nella sezione dedicata. Le 0,6 tCO₂e derivanti dagli altri gas restano invece nelle emissioni dell’inventario secondo la categoria pertinente.
Non sarebbe corretto né sommare automaticamente 80,6 tCO₂e al totale delle emissioni fossili né indicare che la caldaia produce “zero emissioni” perché utilizza biomassa.
La stessa logica deve rimanere coerente negli esercizi successivi. Se nell’anno precedente la CO₂ biogenica era separata e nell’anno corrente viene incorporata nel totale, il confronto temporale smette di rappresentare la stessa cosa.
Il rapporto GHG d’esempio di EvalisDeck mostra la struttura con cui il Percorso A organizza separatamente risultati e informazioni richieste prima della pubblicazione del documento.
L’errore più comune: ometterla completamente
Il fatto che la CO₂ biogenica venga tenuta separata dal totale principale porta facilmente a un errore: non calcolarla affatto. È esattamente ciò che la rendicontazione separata vuole evitare.
“Separata” significa che l’informazione deve avere un proprio spazio nel rapporto. Se un’organizzazione utilizza biomassa e cancella semplicemente la relativa CO₂ dal foglio di calcolo perché non vuole includerla nel totale fossile, il lettore non può più capire quanta CO₂ biogenica sia stata effettivamente emessa.
Altri errori frequenti sono:
indicare la biomassa come automaticamente carbon neutral;
escludere insieme alla CO₂ anche CH₄ e N₂O;
non distinguere la componente fossile e quella bio di un combustibile misto;
utilizzare un fattore senza verificare quali gas comprenda;
riportare la CO₂ biogenica in un esercizio e ometterla nel successivo;
compensare impropriamente emissioni e rimozioni;
confondere la separazione della CO₂ di combustione con le emissioni generate lungo il ciclo di vita della biomassa.
Il problema non è quindi soltanto matematico. È soprattutto un problema di trasparenza e tracciabilità dell’inventario.
CO2 biogenica nel Percorso A di EvalisDeck
Nel Percorso A — Inventario GHG di EvalisDeck, la CO₂ biogenica viene gestita come informazione distinta all’interno del calcolo e del rapporto. La piattaforma non costringe quindi il professionista a creare manualmente una colonna aggiuntiva o a sottrarre il dato dal totale prima della pubblicazione.
Il rapporto previsto dal percorso segue i contenuti del §9.3.1 e mantiene la CO₂ biogenica separata in automatico, insieme agli altri elementi specifici dell’inventario come doppia rendicontazione dello Scope 2, incertezza e categorie di emissione.
Questo riduce un rischio tipico dei fogli di calcolo: il fattore utilizzato può contenere contemporaneamente CO₂ fossile, CO₂ biogenica e altri GHG, mentre formule manuali e celle aggregate possono far perdere la distinzione durante i passaggi successivi.
Nel registro delle 25 sorgenti l’attività viene invece identificata prima del calcolo; quantità, fattori e risultati rimangono collegati, così il rapporto può collocare la componente biogenica nella sezione corretta senza eliminarla dalle informazioni disponibili.
La separazione automatica non sostituisce naturalmente la scelta metodologica: origine del combustibile, dato di attività e fattore utilizzato devono essere corretti e documentati. Automatizzare il rapporto evita l’errore di presentazione, non rende corretto un dato di partenza sbagliato.
È possibile vedere il funzionamento direttamente nella demo guidata di EvalisDeck, aprendo il Percorso A dell’azienda dimostrativa e seguendo il passaggio dalle sorgenti ai risultati e al rapporto finale.
FAQ sulla CO2 biogenica
Cos’è la CO2 biogenica?
La CO₂ biogenica è l’anidride carbonica derivante dall’ossidazione di carbonio proveniente dalla biomassa, per esempio attraverso combustione o biodegradazione. Ha quindi un’origine differente dalla CO₂ prodotta utilizzando carbone, petrolio o gas naturale.
La CO2 biogenica vale zero nell’inventario?
No. La CO₂ biogenica deve essere quantificata e riportata separatamente secondo il riferimento metodologico applicabile. Il fatto che non venga aggregata nello stesso modo della CO₂ fossile non significa che la quantità emessa sia zero.
Le emissioni di biomassa vengono tutte escluse?
No. La separazione riguarda la CO₂ biogenica. Gli altri gas a effetto serra generati dalla combustione o dal trattamento della biomassa, in particolare CH₄ e N₂O, devono essere contabilizzati nelle emissioni pertinenti e convertiti in CO₂e.
Quali combustibili possono generare CO2 biogenica?
Tra gli esempi rientrano legno, pellet, cippato, residui agricoli, biogas, biometano e biocarburanti. Nei combustibili misti può essere necessario distinguere la frazione biogenica da quella fossile.
ISO 14064-1 richiede di indicare la CO2 biogenica?
Sì. ISO 14064-1:2018, recepita in Italia come UNI EN ISO 14064-1:2019, prevede che le emissioni antropogeniche di CO₂ biogenica siano quantificate e rendicontate separatamente dalle altre emissioni antropogeniche. La separazione deve quindi essere visibile nel rapporto e non trasformarsi in un’omissione.
Da leggere dopo
Rendicontazione Ambientale22 Set 2026 · 9 min
UNI CEI EN 16247 vs ISO 50001: differenze e quando servono entrambe
Guida alle differenze tra UNI CEI EN 16247 e ISO 50001: cosa cambia tra diagnosi energetica e sistema di gestione, quando sono complementari e come incidono sugli obblighi delle imprese.
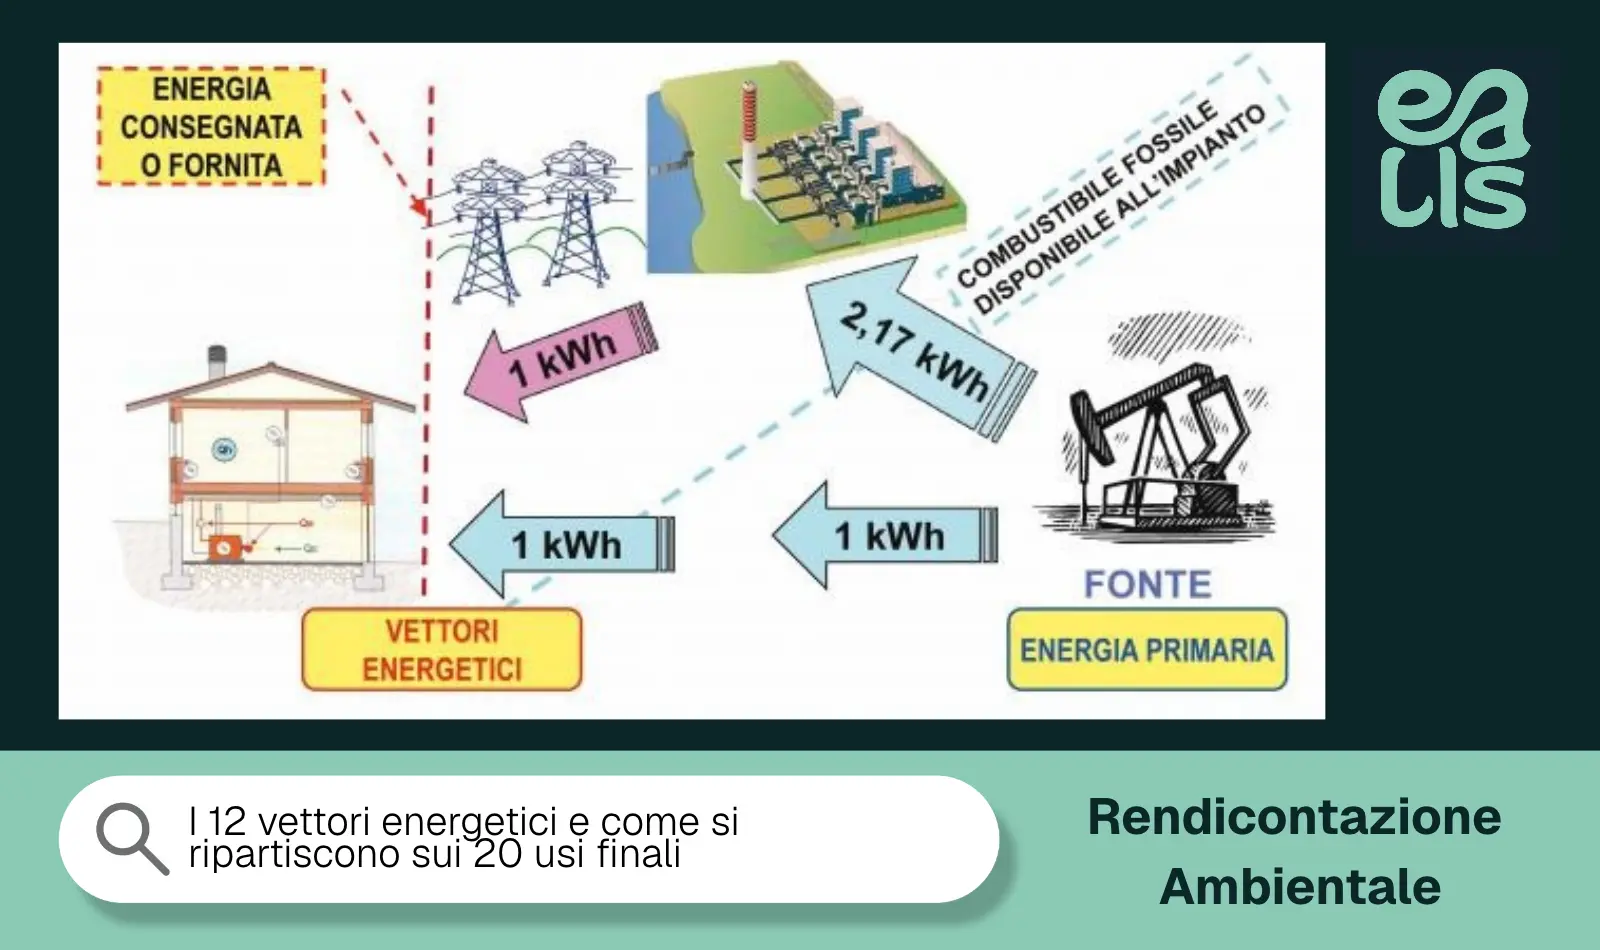
I 12 vettori energetici e come si ripartiscono sui 20 usi finali
Guida pratica a vettori energetici e usi finali nella diagnosi energetica: come passare dai consumi complessivi alla loro ripartizione per processo, costruire il modello energetico e verificare la quadratura dei dati.
Fattori di emissione: cosa sono, dove si trovano, come si aggiornano
Guida ai fattori di emissione per gli inventari GHG: come funzionano, quali fonti utilizzare, perché cambiano, come personalizzarli e quali rischi comportano fattori non aggiornati.