Indicatori GRI per PMI: quali sono, come funzionano e come sceglierli
Guida pratica agli indicatori GRI per PMI: come funziona il sistema GRI, quali aree copre, come scegliere le disclosure pertinenti, dove trovare i dati e come confrontarli nel tempo.
Gli indicatori GRI sono le informazioni quantitative e qualitative utilizzate nella rendicontazione di sostenibilità per descrivere gli impatti di un’organizzazione sull’economia, sull’ambiente e sulle persone. Possono riguardare consumi energetici, emissioni, rifiuti, occupazione, salute e sicurezza, formazione, diversità, fornitori, anticorruzione e molte altre aree.
Parlare semplicemente di “elenco degli indicatori GRI”, però, può essere fuorviante. I GRI Standards non funzionano come un questionario unico nel quale ogni impresa deve compilare lo stesso numero di KPI. Il sistema parte dall’organizzazione, dai suoi impatti e dai temi materiali: sulla base di questi vengono individuati gli standard e le disclosure pertinenti.
Questo significa che due PMI possono redigere entrambi un bilancio con riferimento ai GRI Standards e utilizzare insiemi di informazioni differenti, perché operano in settori diversi, producono impatti diversi o hanno individuato temi materiali differenti.
Nel linguaggio corrente si parla spesso di “indicatori GRI” per indicare tutti i dati richiesti o utilizzati in un bilancio di sostenibilità. La terminologia ufficiale è però più ampia: i GRI Standards utilizzano soprattutto il concetto di disclosure, cioè informazione da rendicontare.
Una disclosure può essere un dato numerico, come:
consumo totale di energia, emissioni Scope 1, numero di dipendenti, ore di formazione o numero di infortuni.
Può però anche essere un’informazione descrittiva, come il modo in cui viene gestito un tema materiale, il processo utilizzato per coinvolgere gli stakeholder o le politiche adottate dall’organizzazione.
Per questo GRI non coincide con un semplice database di KPI. I numeri costituiscono una parte fondamentale della rendicontazione, ma devono essere inseriti in un sistema che chiarisce perimetro, metodologia, politiche e gestione degli impatti. I GRI Standards sono organizzati proprio per collegare questi livelli.
Quanti sono gli indicatori GRI?
Non esiste un numero unico di indicatori GRI che ogni impresa debba compilare.
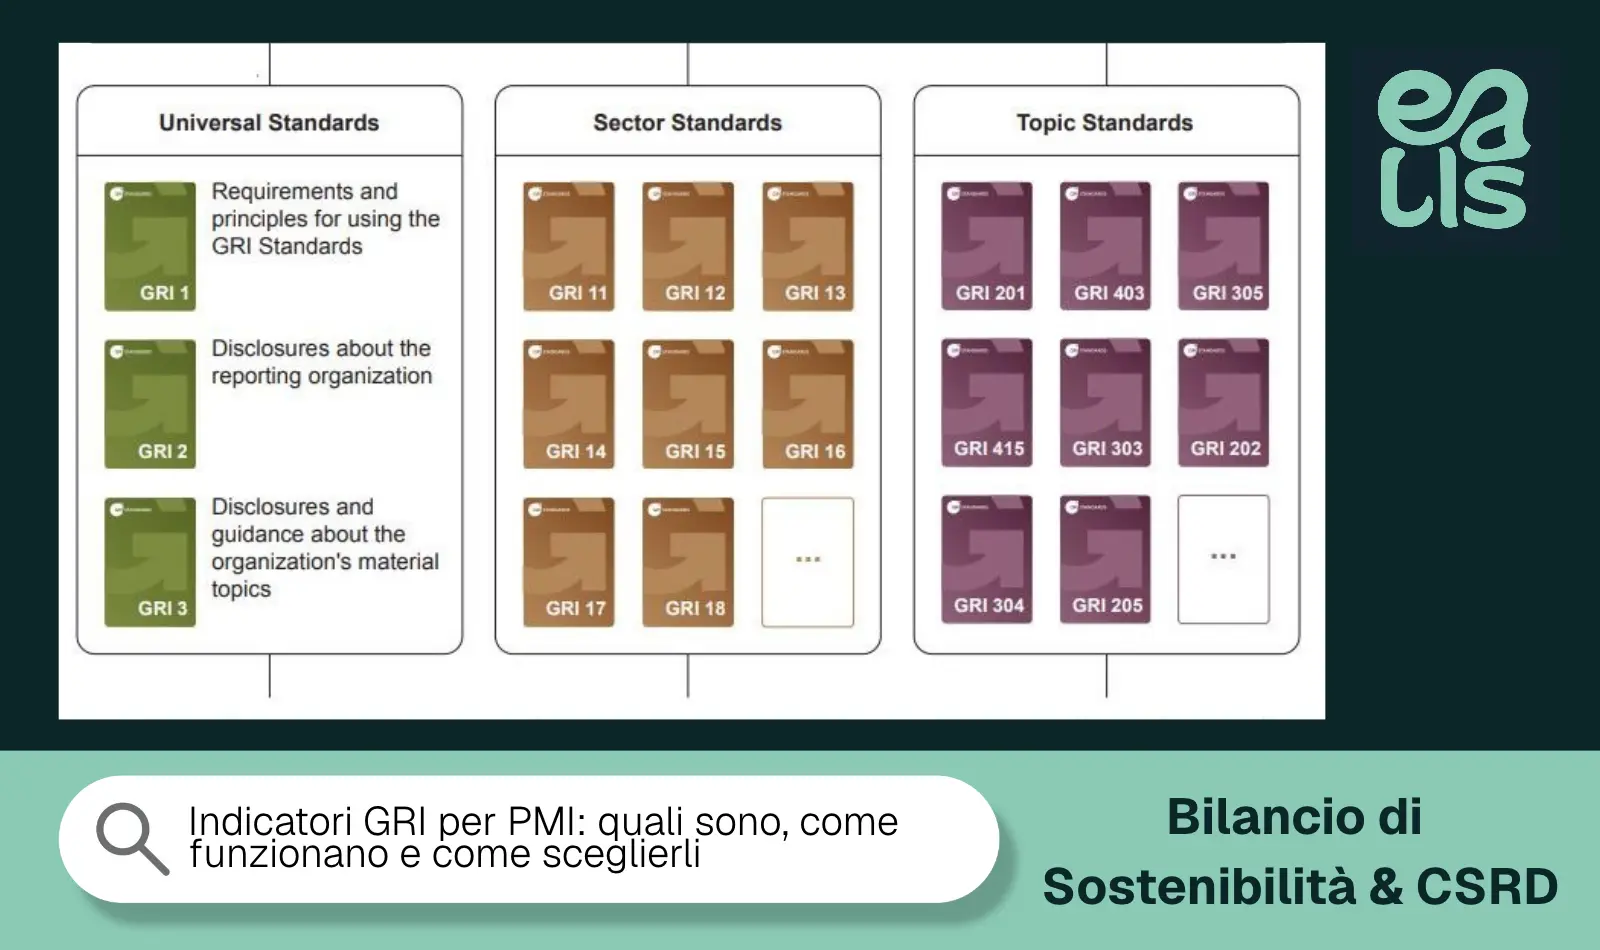
Il sistema è articolato in tre famiglie:
Famiglia
A cosa serve
Universal Standards
Definiscono principi, informazioni generali e processo di individuazione dei temi materiali
Sector Standards
Aiutano le organizzazioni di determinati settori a identificare gli impatti più probabili
Topic Standards
Contengono le disclosure relative a specifici temi di sostenibilità
Gli Universal Standards sono tre: GRI 1, GRI 2 e GRI 3. GRI 1 stabilisce come utilizzare il sistema; GRI 2 raccoglie le informazioni generali sull’organizzazione, sulla governance e sulle pratiche di rendicontazione; GRI 3 disciplina l’individuazione e la gestione dei temi materiali.
A questi si aggiungono gli standard settoriali applicabili e numerosi Topic Standards dedicati a temi specifici. La conseguenza pratica è importante: il numero delle informazioni da rendicontare dipende dai temi materiali e dagli standard utilizzati, non dalla dimensione di un elenco precostituito.
Per una PMI non ha quindi molto senso chiedersi “devo compilare 30, 40 o 50 indicatori GRI?”. La domanda più utile è: quali impatti sono significativi per la mia organizzazione e quali disclosure servono per rappresentarli correttamente?
Quali sono i principali indicatori GRI per una PMI
Pur non esistendo un set identico per tutte le aziende, alcune aree ricorrono molto frequentemente nella rendicontazione delle PMI.
Energia ed emissioni
Qui rientrano informazioni come consumi energetici, fonti utilizzate, energia rinnovabile, emissioni dirette e indirette e intensità emissiva.
Sono dati particolarmente rilevanti per imprese manifatturiere, logistiche o comunque caratterizzate da consumi energetici significativi, ma possono comparire anche nella rendicontazione di organizzazioni di servizi.
Acqua, materiali e rifiuti
Per le attività che utilizzano risorse fisiche diventano importanti prelievi e consumi idrici, materiali impiegati, produzione di rifiuti e destinazione a recupero o smaltimento.
La rilevanza cambia molto a seconda del settore: un indicatore idrico può essere centrale per un processo produttivo e marginale per un’impresa di servizi.
Occupazione
L’area sociale comprende normalmente numero e composizione dei dipendenti, tipologia contrattuale, assunzioni, cessazioni e turnover.
Questi dati permettono di descrivere non soltanto la dimensione dell’organizzazione, ma anche l’evoluzione della forza lavoro.
Salute e sicurezza
Tra le informazioni più utilizzate rientrano ore lavorate, infortuni, incidenti, giornate perse e relativi indici di frequenza o gravità.
Il dato assoluto viene spesso affiancato a un indicatore normalizzato, in modo che aziende o esercizi con quantità diverse di ore lavorate possano essere confrontati con maggiore significato.
Formazione e sviluppo
Le imprese possono monitorare ore di formazione complessive, ore medie per dipendente, categorie coinvolte e programmi di sviluppo delle competenze. Anche qui il semplice totale acquista maggiore valore quando viene rapportato alla popolazione aziendale.
Diversità e pari opportunità
Possono essere rendicontati composizione per genere, fasce di età, presenza negli organi di governance, differenze retributive e altre informazioni pertinenti al contesto dell’impresa.
Governance ed etica
La rendicontazione può comprendere informazioni su organi societari, politiche etiche, anticorruzione, segnalazioni e gestione delle non conformità.
Fornitori e catena del valore
Per molte PMI assumono crescente importanza numero dei fornitori, localizzazione degli acquisti, criteri ESG applicati alla supply chain e percentuale dei partner valutati secondo criteri ambientali o sociali.
Non tutte queste informazioni devono comparire in qualsiasi bilancio. È la materialità a stabilire quali aree meritino effettivamente spazio e approfondimento.
Dalla materialità agli indicatori da compilare
Un errore frequente consiste nel partire dall’elenco degli indicatori e chiedere alle diverse funzioni aziendali di riempire tutte le caselle.
La logica GRI procede nella direzione opposta: prima vengono individuati gli impatti più significativi dell’organizzazione; successivamente si stabilisce quali informazioni permettono di descrivere quegli impatti e il modo in cui vengono gestiti.
Se, per esempio, consumo energetico ed emissioni risultano significativi, diventano pertinenti le informazioni relative a energia e GHG. Se invece emerge come tema centrale la salute e sicurezza, sarà necessario raccogliere dati specifici su lavoratori, ore lavorate, infortuni e sistema di gestione.
Per questo l’analisi di materialità non costituisce una sezione decorativa del bilancio: determina direttamente quali indicatori devono essere raccolti e rendicontati. Il collegamento è visibile anche nel Percorso B di EvalisDeck: la doppia materialità guidata precede la fase dedicata agli indicatori, così la raccolta dei dati parte da ciò che è stato effettivamente individuato come significativo.
Dove trovare i dati GRI in azienda
Una difficoltà concreta per molte PMI è che le informazioni necessarie non si trovano in un unico sistema.
I dati energetici possono provenire da fatture o contatori; le emissioni dall’inventario GHG; i rifiuti dalla documentazione ambientale; personale, turnover e formazione dai sistemi HR; gli infortuni dai registri sicurezza; i dati economici dall’amministrazione; le informazioni sui fornitori dall’ERP o dall’ufficio acquisti.
Un possibile schema è questo:
Informazione
Fonte aziendale tipica
Energia
fatture, contatori, portali fornitori
Emissioni GHG
inventario delle emissioni
Acqua
fatture, misuratori
Rifiuti
registri e documentazione ambientale
Dipendenti
HR, payroll
Infortuni
registri HSE e HR
Formazione
registri corsi, LMS
Retribuzioni
payroll
Governance
verbali, policy e documentazione societaria
Fornitori
ERP, albo fornitori, procurement
Il lavoro di rendicontazione consiste quindi anche nel costruire un collegamento stabile tra indicatore e fonte. Se il dato viene copiato ogni anno da file differenti senza mantenerne l’origine, diventa difficile capire se una variazione rappresenti un reale cambiamento aziendale oppure soltanto un diverso metodo di raccolta.
Come confrontare gli indicatori su due anni
Un indicatore isolato descrive una situazione. Una serie storica permette di leggere una tendenza. Per questo nei bilanci di sostenibilità è utile affiancare almeno due esercizi, mantenendo coerenti perimetro, unità di misura e metodo di calcolo.
Un confronto potrebbe essere organizzato così:
Indicatore
2025
2024
Variazione
Energia elettrica
612.000 kWh
598.000 kWh
+2,3%
Dipendenti
48
46
+4,3%
Ore di formazione
640
410
+56,1%
Infortuni registrabili
1
3
-66,7%
La variazione percentuale aiuta a leggere il dato, ma non sostituisce l’interpretazione. Un aumento dei consumi energetici può accompagnare una crescita della produzione e richiedere quindi un indicatore di intensità. La diminuzione del numero di infortuni acquista maggiore significato se viene rapportata alle ore lavorate.
Per questo molti indicatori ESG sono costruiti combinando dati assoluti e valori derivati: percentuali, rapporti, intensità e indici permettono di leggere meglio fenomeni che il numero grezzo descriverebbe solo in parte.
Un esempio di indicatori in un bilancio di sostenibilità
La sezione ambientale comprende consumi energetici, quota rinnovabile ed emissioni GHG; quella sociale utilizza dati relativi a dipendenti, formazione e salute e sicurezza; la parte dedicata alla filiera mostra anche l’evoluzione dei fornitori sottoposti a criteri ESG.
L’utilità dell’esempio non sta nel suggerire che ogni PMI debba utilizzare esattamente gli stessi indicatori. Mostra piuttosto come un dato passa dalla fonte aziendale alla comparazione tra esercizi e infine al racconto della performance.
Lo stesso indicatore può inoltre alimentare più esigenze informative. Un consumo energetico può essere utilizzato nella diagnosi energetica, nel bilancio di sostenibilità e nel calcolo delle emissioni; il numero dovrebbe però derivare sempre dalla stessa fonte, evitando di mantenerne copie indipendenti.
I 49 indicatori del Percorso B di EvalisDeck
È a questo livello che entra la struttura specifica di EvalisDeck. Il Percorso B — Bilancio di sostenibilità e conformità ESG utilizza una griglia di 49 indicatori gestiti su due esercizi, progettata per coprire le informazioni ambientali, sociali e di governance che ricorrono maggiormente nella rendicontazione delle PMI.
I 49 indicatori non sono quindi “i 49 indicatori ufficiali GRI”: rappresentano la selezione operativa incorporata nella piattaforma per evitare che lo studio o l’impresa debbano costruire da zero il proprio archivio di dati.
Il percorso collega gli indicatori alla materialità e ai riferimenti GRI, ESRS e VSME pertinenti. In questo modo la griglia svolge una funzione pratica: raccogliere una base informativa ampia e successivamente utilizzare nel documento ciò che è realmente pertinente al contesto e al framework scelto.
Dei 49 indicatori, 30 vengono calcolati automaticamente a partire dai dati elementari già disponibili. Se sono presenti numeratore e denominatore, per esempio, percentuali e indici non devono essere ridigitati manualmente.
Questo riduce una delle incoerenze più comuni dei fogli di calcolo: aggiornare il numero di dipendenti senza aggiornare la percentuale derivata, oppure modificare ore lavorate e infortuni lasciando invariato l’indice di frequenza.
Il collegamento con gli altri percorsi evita inoltre duplicazioni. Se l’azienda ha già costruito l’inventario GHG in EvalisDeck, le emissioni vengono lette direttamente da quella fonte e utilizzate nel bilancio senza inserire manualmente un secondo valore.
Doppia materialità, indicatori, politiche, obiettivi e contenuti narrativi rimangono così all’interno dello stesso fascicolo fino alla generazione del documento. Chi vuole verificare il funzionamento può entrare nella demo guidata di EvalisDeck e aprire il Percorso B dell’azienda dimostrativa, osservando come i dati vengono raccolti, confrontati e trasferiti nel bilancio.
FAQ sugli indicatori GRI
Quanti sono gli indicatori GRI?
Non esiste un numero fisso di indicatori che ogni organizzazione deve compilare. I GRI Standards comprendono disclosure generali, settoriali e tematiche e l’impresa utilizza quelle pertinenti ai propri temi materiali.
Quali sono i principali indicatori GRI?
Tra le aree più frequentemente rendicontate rientrano energia, emissioni, acqua, rifiuti, occupazione, salute e sicurezza, formazione, diversità, governance ed ESG della catena di fornitura. La selezione concreta dipende però dagli impatti dell’organizzazione.
Una PMI deve compilare tutti gli indicatori GRI?
No. Il sistema GRI parte dai temi materiali e dalle disclosure pertinenti. Compilare indiscriminatamente tutti i dati disponibili rischia di aumentare il lavoro senza migliorare la qualità della rendicontazione.
Gli indicatori GRI sono solo numerici?
No. La rendicontazione comprende sia metriche quantitative sia informazioni qualitative su organizzazione, politiche, processi e modalità di gestione degli impatti.
Perché EvalisDeck utilizza 49 indicatori?
I 49 indicatori costituiscono la griglia operativa del Percorso B, pensata per raccogliere in modo strutturato i dati che ricorrono più frequentemente nella rendicontazione delle PMI. Non rappresentano un numero imposto dal GRI; la materialità e il framework adottato determinano quali informazioni vengono effettivamente utilizzate nel bilancio.
Da leggere dopo
Bilancio di Sostenibilità & CSRD13 Set 2026 · 8 min
Doppia materialità: come condurre l’analisi passo per passo
Guida operativa all’analisi di doppia materialità: dalle fasi iniziali al coinvolgimento degli stakeholder, fino alla valutazione di impatti, rischi e opportunità e alla costruzione della matrice.
Bilancio di Sostenibilità & CSRD26 Ago 2026 · 9 min
GRI 2021 vs ESRS/VSME: quali standard scegliere per una PMI
Confronto tra GRI 2021, ESRS e VSME per le PMI: differenze di struttura, materialità, destinatari e criteri pratici per scegliere lo standard di rendicontazione più adatto.
Bilancio di Sostenibilità & CSRD16 Ago 2026 · 11 min
Cos’è la doppia materialità e perché riguarda anche le PMI
Guida alla doppia materialità nella rendicontazione di sostenibilità: differenza tra impatto e rilevanza finanziaria, metodo di analisi, rapporto con ESRS e GRI e applicazione pratica per le PMI.