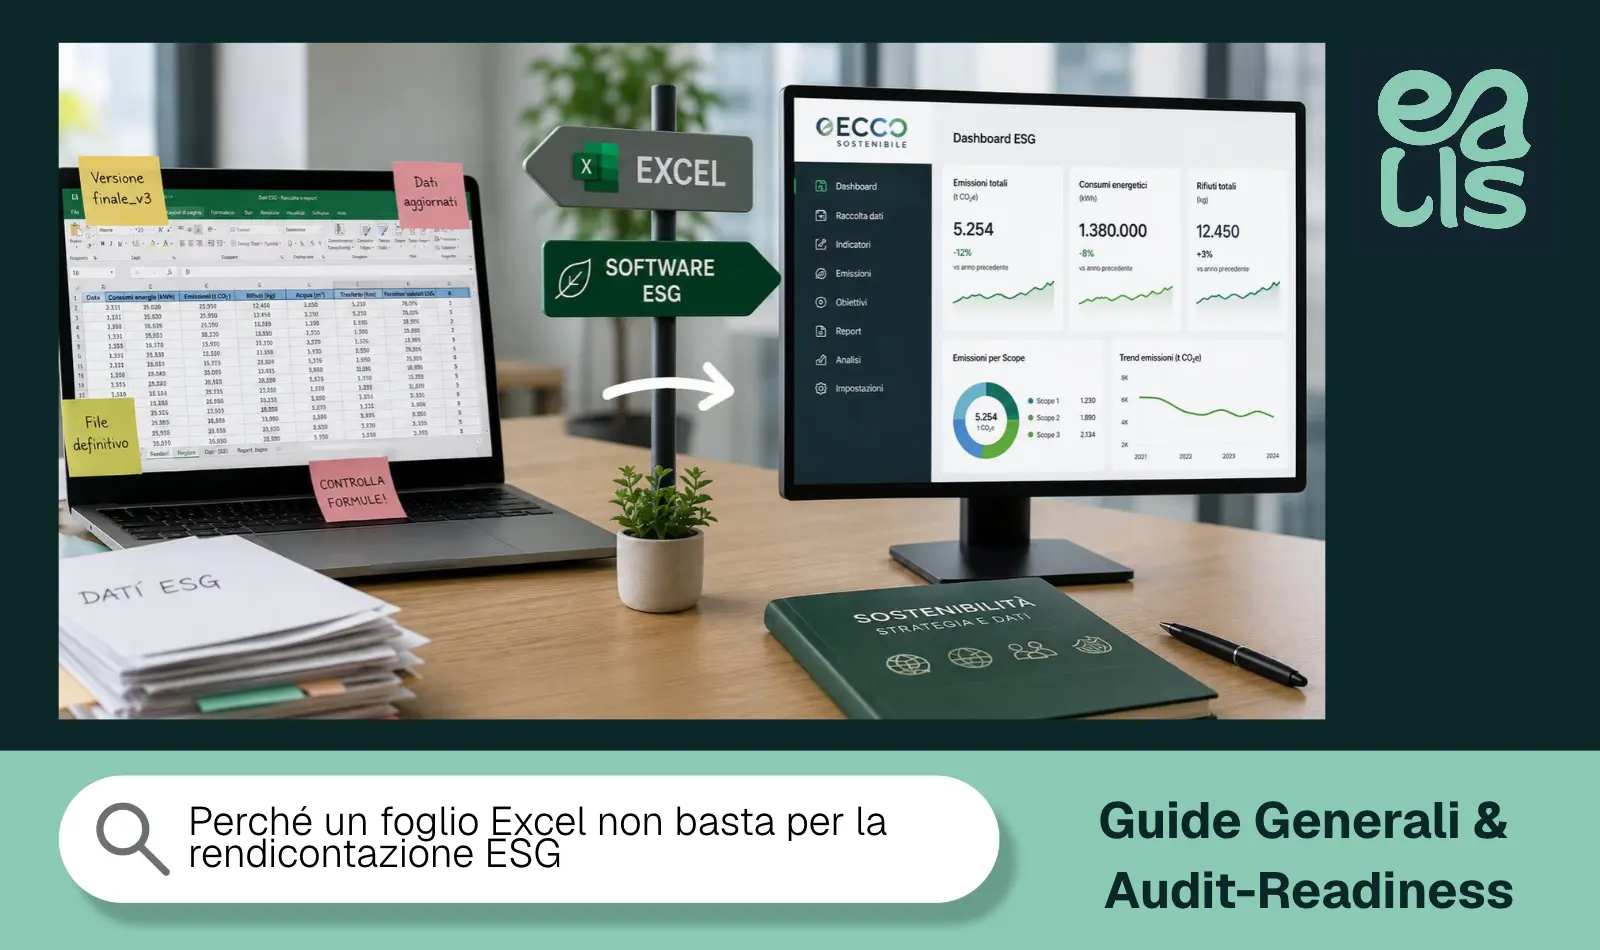
Excel resta utile nella raccolta e nell’analisi dei dati ESG, ma mostra i propri limiti quando deve gestire fonti, versioni, controlli, documenti collegati e audit-readiness.
Excel è uno strumento molto utile per raccogliere, organizzare e analizzare dati ESG, soprattutto nelle prime fasi di un progetto: consente di importare informazioni provenienti da fonti differenti, effettuare calcoli, costruire tabelle di controllo e adattare rapidamente il modello alle esigenze dell’impresa. Il problema nasce quando lo stesso foglio, o un insieme crescente di workbook, deve diventare anche archivio delle evidenze, procedura metodologica, sistema di versioning, motore di calcolo, controllo di coerenza e base dei documenti destinati a clienti o verificatori.
Nella rendicontazione di sostenibilità, infatti, il dato raramente rimane isolato. I consumi energetici alimentano indicatori ambientali e inventario GHG; le emissioni entrano a loro volta nel bilancio; dati HR vengono utilizzati in più disclosure; esclusioni e valutazioni devono conservare una motivazione, mentre lo stesso documento viene aggiornato negli esercizi successivi. Più aumentano collegamenti e riutilizzi, più diventa difficile governare il processo attraverso copie indipendenti dello stesso dato.
Il limite non è quindi “Excel sbaglia”, ma qualcosa di più concreto: mantenere affidabile un sistema ESG costruito interamente su fogli di calcolo richiede progressivamente più procedure, controlli manuali e disciplina organizzativa. È lo stesso problema affrontato, su scala più ampia, nella guida sulla digitalizzazione degli studi HSE/ESG.
Cosa fa bene Excel e dove iniziano i problemi
Per la raccolta iniziale dei dati, Excel rimane difficile da sostituire. Una tabella permette di ricevere rapidamente consumi da diversi stabilimenti, ordinare informazioni sui dipendenti, importare dati da gestionali o effettuare controlli preliminari; filtri, formule, tabelle pivot e funzioni di trasformazione consentono inoltre di esplorare il dataset prima di inserirlo in un processo più strutturato.
In questa fase il foglio di calcolo è particolarmente efficace perché è flessibile: una nuova colonna può essere aggiunta immediatamente, una formula può essere modificata senza riprogettare il sistema e informazioni provenienti da fonti eterogenee possono essere ricondotte allo stesso schema.
La difficoltà compare quando quella flessibilità diventa la struttura permanente della rendicontazione. Un file nato per raccogliere dati può progressivamente incorporare formule, fattori di emissione, soglie, note metodologiche, grafici e output; l’anno successivo viene duplicato, adattato e rinominato, mentre altri documenti prelevano manualmente alcuni risultati. Dopo diversi esercizi diventa meno immediato stabilire quale valore rappresenti la fonte originaria, quale sia invece una copia e quale formula debba essere aggiornata quando cambia il metodo.
Gli stessi principi di buona gestione dei fogli di calcolo riconoscono questi rischi. L’ICAEW, nei suoi principi di good spreadsheet practice, raccomanda tra l’altro controllo delle versioni, test dei workbook, separazione chiara tra input, processi e output e inserimento di controlli e alert fin dalla progettazione. Il punto non è quindi evitare Excel, ma capire quanto lavoro aggiuntivo serva per trasformare un foglio flessibile in un processo sufficientemente controllato.
Versioni multiple e formule fragili
Uno dei primi problemi emerge quando lo stesso file inizia a circolare tra più persone. Anche con nomi ordinati e convenzioni interne possono comparire copie locali, allegati email, revisioni parallele o versioni nelle quali soltanto alcune formule sono state aggiornate.
Gli strumenti cloud di Microsoft possono naturalmente ridurre questo rischio attraverso collaborazione e cronologia delle modifiche, ma non risolvono automaticamente il problema metodologico: sapere chi ha modificato una cella non equivale a sapere perché quella modifica sia corretta rispetto allo standard applicato.
Lo stesso vale per le formule. Un workbook ben progettato può essere affidabile, ma basta che un nuovo esercizio introduca una riga non compresa nel range, che venga sovrascritta una formula oppure che un riferimento punti ancora alla tabella dell’anno precedente perché il risultato cambi. La difficoltà aumenta quando il foglio contiene logiche condizionali, collegamenti esterni e formule replicate in numerosi punti.
Nella rendicontazione ESG questi errori possono rimanere plausibili. Se un indice di frequenza, una percentuale di energia rinnovabile o un totale emissivo varia di qualche punto, il valore può continuare ad apparire realistico anche quando la formula sottostante non è più corretta.
Il controllo richiede quindi una revisione separata del modello, e più il file diventa complesso più la verifica del foglio stesso finisce per costituire una parte significativa del lavoro.
Nessun controllo automatico sulla coerenza tra documenti
Il problema diventa ancora più evidente quando lo stesso dato deve comparire in documenti diversi. Supponiamo che l’impresa abbia calcolato 245 tCO₂e di Scope 1 e 2 nell’inventario GHG e riporti lo stesso valore nel bilancio di sostenibilità. Se il dato viene copiato in un secondo workbook oppure direttamente nel documento Word, esistono ora almeno due rappresentazioni indipendenti dello stesso risultato.
Una successiva correzione dell’inventario porta il valore a 238 tCO₂e. Il calcolo originario è stato corretto, ma il bilancio può continuare a mostrare 245 perché nessuna relazione strutturale obbliga i due documenti a rimanere allineati.
Lo stesso fenomeno può riguardare:
numero di dipendenti e indicatori derivati;
consumi energetici;
rifiuti;
ore di formazione;
dati sugli infortuni;
anno base;
percentuali di fornitori valutati;
obiettivi e valori di riferimento.
Un foglio può naturalmente essere progettato per importare dati da un altro, ma a quel punto lo studio deve costruire e mantenere autonomamente l’architettura delle dipendenze, verificando collegamenti, percorsi dei file, aggiornamenti e condizioni nelle quali il dato deve essere sincronizzato.
Durante una verifica, la domanda non è soltanto “il valore è corretto?”, ma anche “da dove proviene e come è stato ottenuto?”.
Se nel foglio rimane soltanto il risultato finale, il consulente deve ricostruire a posteriori fattura, estrazione ERP, file ricevuto dal cliente, fattore utilizzato e formula applicata. Quando invece il workbook contiene collegamenti a file esterni, occorre assicurarsi che quelle fonti siano ancora disponibili e che corrispondano effettivamente alla versione utilizzata per il documento sottoposto a verifica. Le difficoltà più comuni riguardano quindi non soltanto le formule, ma l’intera catena:
fonte → dato originario → trasformazione → risultato → documento pubblicato
A questo si aggiungono elementi che Excel non può governare senza una progettazione specifica. Un’esclusione può essere indicata con “N/A” senza alcuna spiegazione; una soglia di materialità può essere modificata senza che rimanga evidente la motivazione; un fattore di emissione può essere sostituito lasciando difficile ricostruire quale versione sia stata utilizzata nel documento consegnato.
Quando il fascicolo viene controllato mesi dopo, il vero problema diventa spesso ricostruire lo stato esatto del sistema al momento della pubblicazione.
Cosa cambia con un percorso guidato
Un sistema strutturato non elimina Excel dalla catena: può continuare a essere utilizzato per preparare, controllare o importare dati. Cambia invece il luogo nel quale vengono prese e conservate le decisioni che determinano il documento finale.
Un percorso guidato può richiedere la motivazione nel momento stesso in cui viene dichiarata un’esclusione, associare ogni informazione al relativo esercizio, impedire che un campo necessario rimanga incompleto e controllare che dichiarazioni differenti non si contraddicano.
La differenza emerge soprattutto quando uno stesso dato alimenta più output. Invece di copiarlo, il secondo documento legge la fonte già esistente: se il valore emissivo appartiene all’inventario GHG, il bilancio può recuperarlo da lì; una correzione viene quindi effettuata sulla fonte, non su tutte le copie distribuite nei diversi file.
Anche il versioning cambia natura: non si tratta più soltanto di conservare Bilancio_finale_v3.xlsx, ma di poter identificare quale insieme di dati, decisioni e metodologie abbia prodotto una specifica pubblicazione e impedire che quella versione venga modificata retroattivamente.
Excel e percorso strutturato: un confronto pratico
Attività
Gestione prevalente in Excel
Percorso strutturato
Raccolta iniziale dati
Molto flessibile
Strutturata secondo campi previsti
Calcoli personalizzati
Molto flessibili
Regole predefinite e controllate
Formule
Da progettare e verificare
Incorporate nella metodologia
Esclusioni
Campo libero o gestione manuale
Motivazione richiesta dal workflow
Fonti ed evidenze
Collegamenti da organizzare
Associate al fascicolo
Dati riutilizzati
Copia o collegamenti tra file
Fonte condivisa tra percorsi
Controlli di coerenza
Da costruire manualmente
Integrati nel processo
Collaborazione
Possibile, soprattutto in cloud
Organizzata sul fascicolo aziendale
Versioning
Dipende dalla governance dei file
Pubblicazioni identificate e conservate
Aggiornamento annuale
Duplicazione/adattamento del modello
Nuovo esercizio sullo stesso fascicolo
Audit-readiness
Richiede revisione dedicata
Costruita progressivamente durante la compilazione
Non esiste quindi un confine nel quale Excel smette improvvisamente di funzionare. Il passaggio diventa conveniente quando il costo necessario per controllare fogli, versioni, copie e dipendenze supera il vantaggio della loro flessibilità.
Per un’impresa con pochi indicatori questo momento può arrivare tardi; per uno studio che gestisce molti clienti, più esercizi e diversi documenti collegati, può arrivare molto prima.
Come cambia il lavoro con EvalisDeck
EvalisDeck utilizza questa seconda logica mantenendo azienda, esercizi e percorsi nello stesso fascicolo. Excel può continuare a essere una fonte di ingresso, ma non deve sostenere da solo l’intero ciclo della rendicontazione.
Nei diversi percorsi, le formule e i controlli ricorrenti vengono gestiti dal sistema; le esclusioni che richiedono una giustificazione devono essere motivate, mentre le verifiche di coerenza confrontano quanto dichiarato con quanto effettivamente compilato prima della pubblicazione.
Il collegamento tra i documenti riduce inoltre le duplicazioni. Nel bilancio di sostenibilità, per esempio, le emissioni possono essere lette direttamente dall’inventario GHG dell’azienda anziché essere riscritte in un secondo file, conservando una sola fonte per lo stesso risultato.
Quando il documento viene pubblicato, la versione viene conservata in forma immutabile: eventuali correzioni successive producono una nuova pubblicazione numerata senza modificare quella precedentemente consegnata. Per uno studio questo significa poter ricostruire, anche a distanza di tempo, quale documento appartenesse a un determinato incarico o audit.
La differenza rispetto al foglio di calcolo non sta quindi nella possibilità di fare una somma o costruire una tabella, funzioni nelle quali Excel rimane perfettamente adatto; riguarda la gestione dell’intero processo che circonda quei numeri. Per vedere concretamente il passaggio da dati a controlli, documenti collegati e pubblicazione è possibile utilizzare la demo guidata di EvalisDeck e lavorare sull’azienda dimostrativa già presente nel sistema.
FAQ su Excel e rendicontazione ESG
Si può fare un bilancio di sostenibilità in Excel?
Sì, tecnicamente è possibile, soprattutto per la raccolta e l’elaborazione dei dati. Aumentando complessità, esercizi e documenti collegati diventano però necessari controlli specifici su fonti, formule, versioni e coerenza.
Qual è il principale rischio di usare Excel per i dati ESG?
Non esiste un unico rischio: tra i principali rientrano formule errate, copie non allineate, dati privi di fonte tracciabile e versioni differenti dello stesso documento. Questi problemi possono rimanere invisibili fino alla revisione o all’audit.
Excel non dispone già del controllo delle versioni?
Gli ambienti cloud Microsoft offrono funzioni di collaborazione e cronologia che riducono molti problemi di gestione dei file. Il versioning tecnico del workbook, però, non sostituisce automaticamente il versioning metodologico e documentale della rendicontazione, che deve conservare anche decisioni, fonti e stato della pubblicazione.
Quando conviene passare da Excel a un software ESG?
Quando una parte significativa del lavoro consiste nel replicare formule, riconciliare file, copiare gli stessi dati tra documenti, controllare versioni o ricostruire fonti, il vantaggio di un percorso strutturato tende a crescere.
Devo smettere di utilizzare Excel se adotto EvalisDeck?
No. Excel può continuare a essere utilizzato per preparazione, raccolta e analisi dei dati. La differenza consiste nel trasferire in un sistema strutturato le attività che richiedono continuità metodologica, controlli, collegamenti tra documenti e conservazione delle versioni.
Da leggere dopo
Guide Generali & Audit-Readiness16 Ott 2026 · 10 min
Rilievi in audit di sostenibilità: gli errori ricorrenti e come evitarli
Guida pratica ai rilievi che possono emergere durante un audit o una verifica di sostenibilità: esclusioni, dati senza fonte, errori metodologici, incoerenze tra documenti e versioni non tracciate.
Guide Generali & Audit-Readiness1 Ott 2026 · 12 min
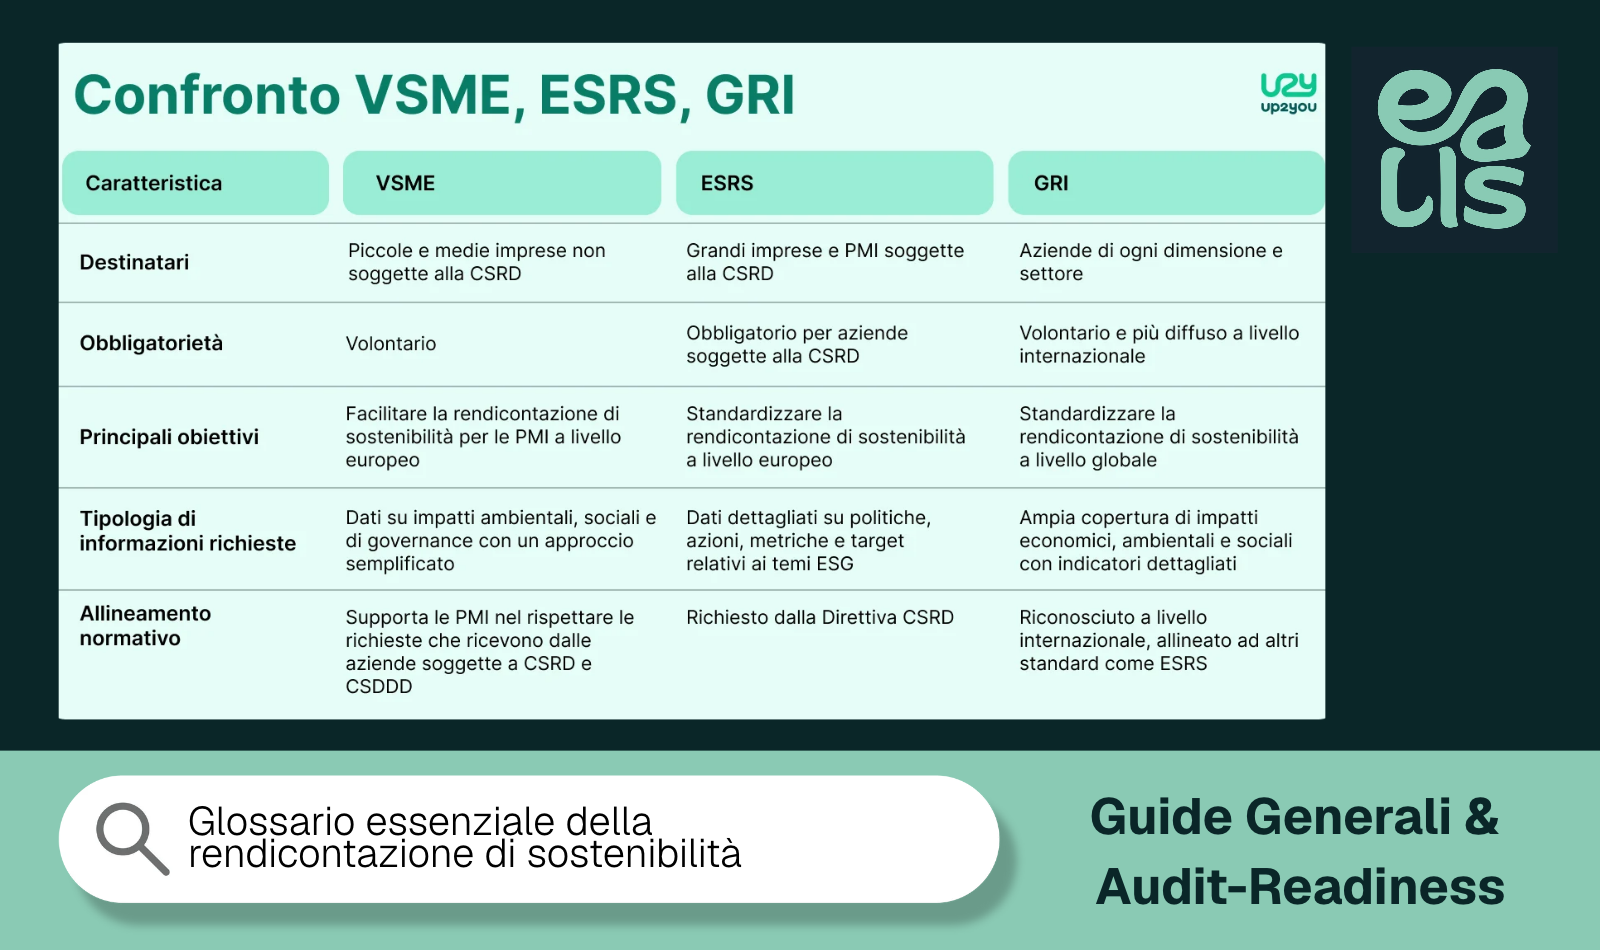
Glossario essenziale della rendicontazione di sostenibilità
Glossario della rendicontazione di sostenibilità con definizioni essenziali di GHG, Scope 1-2-3, ESRS, VSME, GRI, doppia materialità, ISO, audit e altri termini tecnici.
Guide Generali & Audit-Readiness28 Set 2026 · 10 min
Consulenza HSE/ESG: come cambia il mestiere con la digitalizzazione della rendicontazione
La digitalizzazione della consulenza HSE/ESG cambia il modo di gestire clienti, dati, evidenze e documenti, riducendo duplicazioni e migliorando tracciabilità, versioning e riuso delle informazioni.