La rendicontazione di sostenibilità utilizza sigle, standard e termini tecnici provenienti da ambiti diversi: emissioni di gas serra, bilancio ESG, diagnosi energetica, supply chain, sistemi di gestione e sicurezza delle informazioni. Capire cosa significano GHG, Scope 1, ESRS, VSME, GRI o SoA è quindi il primo passaggio per orientarsi tra documenti che rispondono a finalità differenti.
Questo glossario raccoglie le espressioni che ricorrono più spesso nel lavoro di PMI e studi HSE/ESG, con definizioni sintetiche e collegamenti agli approfondimenti dedicati. Non sostituisce gli standard o la normativa applicabile: serve come mappa di consultazione rapida, da utilizzare quando una sigla compare in un rapporto, in un questionario cliente, in una gara o durante la preparazione di un documento di sostenibilità.
Per una panoramica dei diversi percorsi prima di entrare nelle singole definizioni è disponibile anche la guida alla rendicontazione di sostenibilità per PMI.
A–D
Anno base
L’anno base è il periodo storico utilizzato come riferimento per misurare l’evoluzione delle emissioni di un’organizzazione. La sua scelta deve consentire confronti coerenti nel tempo; cambiamenti strutturali o metodologici significativi possono rendere necessario ricalcolarlo.
Approfondimento: Cos’è l’anno base nell’inventario delle emissioni e come si sceglie.
Assurance
L’assurance è un incarico attraverso il quale un soggetto indipendente acquisisce evidenze e formula una conclusione sull’informazione oggetto di verifica. Nella rendicontazione di sostenibilità il livello, il perimetro e le procedure dipendono dal quadro normativo o dallo standard applicabile.
Approfondimento: Verifica e audit di terza parte: cosa serve perché un documento regga in sede di controllo.
Audit energetico
L’audit energetico, o diagnosi energetica, è un’analisi sistematica dei consumi e degli usi dell’energia finalizzata a ricostruire il profilo energetico di un sito, edificio, processo o organizzazione e a individuare opportunità di miglioramento.
In Italia il riferimento tecnico centrale è la serie UNI CEI EN 16247.
Approfondimento: Diagnosi energetica obbligatoria: chi deve farla e come funziona.
Audit di sostenibilità
Con audit di sostenibilità si indicano, in senso generale, attività di controllo su dati, processi, evidenze e documenti ESG. Il verificatore può esaminare perimetro, fonti, metodologie, esclusioni, calcoli e coerenza tra le diverse sezioni del rapporto.
Approfondimento: Cosa controlla un verificatore in un audit di sostenibilità.
CO₂ biogenica
La CO₂ biogenica deriva dall’ossidazione di carbonio di origine biologica, per esempio attraverso combustione o biodegradazione di biomassa. Negli inventari GHG viene trattata separatamente dalla CO₂ di origine fossile; ciò non significa considerarla inesistente o automaticamente neutrale.
Approfondimento: CO₂ biogenica: cos’è e perché va rendicontata separatamente.
CSRD
La Corporate Sustainability Reporting Directive (CSRD) è la direttiva europea che disciplina la rendicontazione societaria di sostenibilità per le imprese comprese nel relativo campo di applicazione. Definisce il quadro normativo nel quale vengono utilizzati gli ESRS.
Approfondimento: CSRD e obblighi di rendicontazione in Italia.
Diagnosi energetica
La diagnosi energetica ricostruisce come un’organizzazione utilizza l’energia, distribuendo i consumi tra vettori e usi finali e individuando possibili interventi di efficientamento. Può essere volontaria oppure derivare da specifici obblighi normativi.
Approfondimento: Diagnosi energetica obbligatoria.
Doppia materialità
La doppia materialità valuta una questione di sostenibilità da due prospettive: gli impatti dell’organizzazione su persone e ambiente e gli effetti finanziari che rischi e opportunità di sostenibilità possono produrre sull’impresa. Una questione può risultare materiale in una sola delle due dimensioni oppure in entrambe.
Approfondimenti: Cos’è la doppia materialità e come condurre l’analisi passo per passo.
E–G
Emissioni dirette
Le emissioni dirette provengono da sorgenti possedute o controllate dall’organizzazione, come caldaie, processi o veicoli aziendali. Nella terminologia GHG Protocol corrispondono allo Scope 1.
Emissioni indirette
Le emissioni indirette derivano dalle attività dell’organizzazione ma vengono generate da sorgenti possedute o controllate da altri soggetti. Comprendono l’energia acquistata e numerose emissioni della catena del valore.
Approfondimento: Scope 1, 2 e 3: differenze e come si calcolano.
ESG
ESG significa Environmental, Social and Governance: ambiente, aspetti sociali e governance. La sigla viene utilizzata per organizzare informazioni e valutazioni relative, per esempio, a emissioni, risorse, lavoratori, diritti, etica, governance e supply chain.
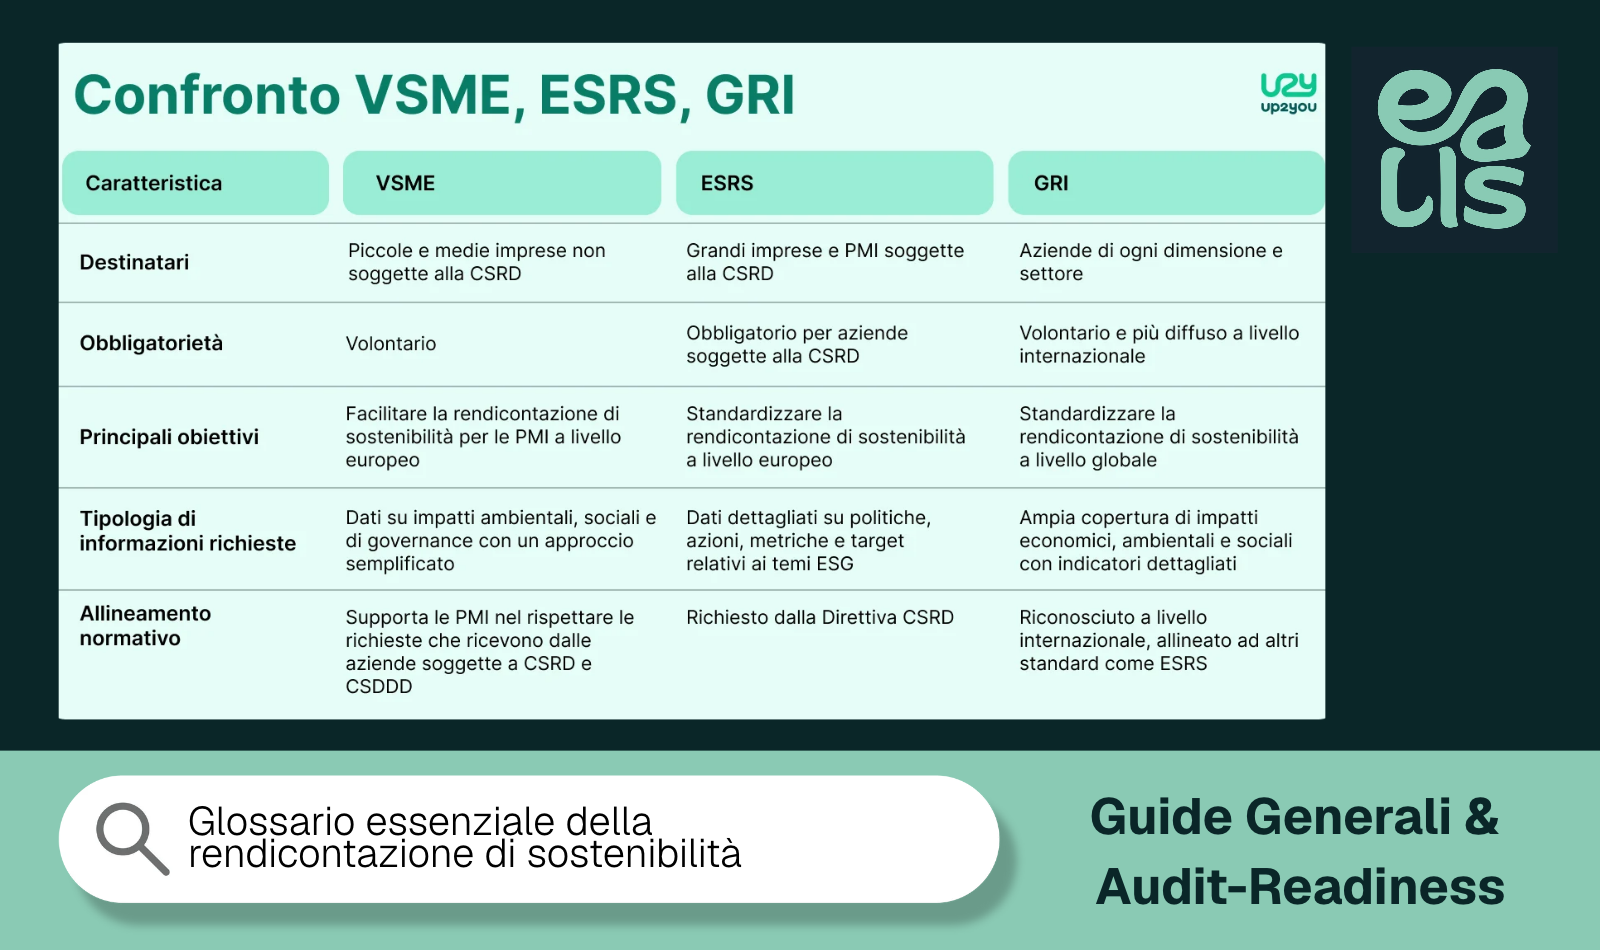
ESG non identifica da solo uno specifico standard di rendicontazione: GRI, ESRS, VSME e altri framework stabiliscono criteri differenti per trasformare queste aree in informazioni strutturate.
ESRS
Gli European Sustainability Reporting Standards (ESRS) sono gli standard europei di rendicontazione utilizzati nel quadro della CSRD. Definiscono le informazioni di sostenibilità da comunicare e adottano la logica della doppia materialità.
Il quadro europeo è in evoluzione; per lo stato degli standard e degli atti applicabili il riferimento ufficiale resta la Commissione europea sulla Corporate Sustainability Reporting Directive.
Approfondimento: GRI 2021 vs ESRS/VSME: quali standard scegliere per una PMI.
Evidenza
Un’evidenza è il documento, registro, misura o altra fonte che permette di sostenere un dato o una dichiarazione. Fatture, registri HR, certificati, estrazioni gestionali e documentazione tecnica possono diventare evidenze quando sono pertinenti all’informazione rendicontata.
La possibilità di collegare rapidamente dichiarazione ed evidenza è uno degli elementi principali dell’audit-readiness.
Fattore di emissione
Un fattore di emissione è il coefficiente utilizzato per convertire un dato di attività in una quantità stimata di gas a effetto serra. Per utilizzarlo correttamente occorre conoscerne almeno fonte, unità di misura, periodo, ambito geografico e metodologia.
Approfondimento: Fattori di emissione: cosa sono, dove si trovano e come si aggiornano.
GHG
GHG significa Greenhouse Gases, cioè gas a effetto serra. Tra quelli normalmente considerati negli inventari rientrano anidride carbonica, metano, protossido di azoto e diversi gas fluorurati; per confrontarne l’effetto climatico le quantità vengono generalmente convertite in CO₂ equivalente.
GHG Protocol
Il GHG Protocol è uno dei principali sistemi internazionali di contabilizzazione e rendicontazione delle emissioni di gas serra. Da questo framework deriva, tra l’altro, la classificazione in Scope 1, Scope 2 e Scope 3.
Approfondimento: Inventario delle emissioni GHG: guida introduttiva.
GRI
I GRI Standards, sviluppati dalla Global Reporting Initiative, costituiscono un sistema internazionale di rendicontazione orientato agli impatti dell’organizzazione su economia, ambiente e persone. La struttura comprende Universal Standards, Sector Standards e Topic Standards da utilizzare in funzione dell’organizzazione e dei suoi temi materiali.
Approfondimento: GRI 2021 vs ESRS/VSME.
I–M
Inventario GHG
L’inventario GHG è la quantificazione strutturata delle emissioni e, quando pertinenti, delle rimozioni di gas a effetto serra attribuite a un’organizzazione secondo un perimetro e una metodologia definiti. Comprende sorgenti, dati di attività, fattori di emissione, calcoli e criteri di rendicontazione.
Per il riferimento ISO, la denominazione internazionale è ISO 14064-1:2018, recepita in Italia come UNI EN ISO 14064-1:2019.
Approfondimento: Inventario delle emissioni GHG: cos’è e come si costruisce.
ISO 14064-1
La ISO 14064-1 stabilisce principi e requisiti per progettare, sviluppare, gestire e rendicontare inventari GHG a livello organizzativo. Utilizza una classificazione delle emissioni differente dagli Scope del GHG Protocol, pur consentendo di mettere in relazione operativamente i due sistemi.
ISO 20400
La ISO 20400:2017 fornisce linee guida per integrare la sostenibilità nei processi di procurement. Non stabilisce un questionario ESG obbligatorio e non è una norma di certificazione.
Approfondimenti: ESG nella catena di fornitura e come valutare un fornitore su criteri ESG.
ISO/IEC 27001
La ISO/IEC 27001 è lo standard internazionale per i sistemi di gestione della sicurezza delle informazioni, o ISMS. Richiede un processo strutturato di gestione dei rischi, responsabilità, controlli, monitoraggio e miglioramento continuo.
Approfondimento: ISO/IEC 27001 e sicurezza delle informazioni: guida per chi inizia.
ISO 50001
La ISO 50001 definisce i requisiti di un Sistema di Gestione dell’Energia, attraverso il quale l’organizzazione monitora e migliora continuamente la propria prestazione energetica. Va distinta dalla UNI CEI EN 16247, che riguarda invece la metodologia della diagnosi energetica.
Approfondimento: UNI CEI EN 16247 vs ISO 50001: differenze e quando servono entrambe.
Location-based
Il metodo location-based calcola le emissioni Scope 2 utilizzando il fattore rappresentativo del mix della rete elettrica nel luogo in cui avviene il consumo. Descrive quindi il contesto fisico del sistema energetico al quale l’organizzazione è collegata.
Market-based
Il metodo market-based calcola lo Scope 2 tenendo conto degli attributi dell’energia acquistata tramite strumenti contrattuali che soddisfano i criteri applicabili. Nei mercati in cui la doppia rendicontazione è prevista, location-based e market-based devono rimanere risultati distinti.
Approfondimento per entrambe le voci: Scope 2 location-based vs market-based.
Materialità
La materialità serve a stabilire quali questioni di sostenibilità siano sufficientemente rilevanti da richiedere attenzione nella rendicontazione. Il significato operativo dipende dal framework: GRI considera gli impatti più significativi dell’organizzazione, mentre gli ESRS utilizzano la doppia materialità.
Approfondimento: Doppia materialità: cos’è e perché riguarda anche le PMI.
Matrice di materialità
La matrice di materialità è una rappresentazione sintetica dei risultati dell’analisi. Non sostituisce il processo che ha generato quei risultati: criteri, soglie, evidenze e motivazioni devono restare ricostruibili anche quando la valutazione viene sintetizzata graficamente.
Approfondimento: Come condurre l’analisi di doppia materialità passo per passo.
P–S
Procurement sostenibile
Il procurement sostenibile integra aspetti ambientali, sociali, economici e di governance nelle decisioni di acquisto e nella gestione dei fornitori. La ISO 20400 fornisce il riferimento internazionale di guidance per impostare questo approccio.
Approfondimento: Come valutare un fornitore su criteri ESG.
Residual mix
Il residual mix rappresenta gli attributi dell’elettricità rimasti dopo aver considerato quelli già attribuiti attraverso sistemi di tracciamento come le Garanzie d’Origine. Nel calcolo market-based aiuta a evitare che lo stesso attributo energetico venga rivendicato più volte.
Approfondimento: Scope 2 location-based vs market-based.
Scope 1
Lo Scope 1 comprende le emissioni GHG dirette provenienti da sorgenti possedute o controllate dall’organizzazione, come combustione in caldaie aziendali, carburanti della flotta, emissioni di processo e perdite di refrigeranti.
Scope 2
Lo Scope 2 comprende le emissioni indirette associate alla generazione dell’energia acquistata e consumata dall’organizzazione. Per l’elettricità può richiedere la distinzione tra calcolo location-based e market-based.
Scope 3
Lo Scope 3 comprende le altre emissioni indirette della catena del valore, a monte e a valle dell’impresa: acquisti, trasporti, viaggi, commuting, rifiuti, utilizzo dei prodotti, investimenti e altre attività previste dal GHG Protocol.
Approfondimento per i tre Scope: Scope 1, 2 e 3: differenze e come si calcolano.
SoA – Statement of Applicability
La Statement of Applicability, in italiano Dichiarazione di Applicabilità, è un documento centrale del sistema ISO/IEC 27001. Collega il trattamento dei rischi ai controlli necessari, indicando applicabilità, motivazioni e stato di implementazione e documentando le ragioni per cui determinati controlli dell’Annex A non risultano necessari.
Approfondimento: ISO/IEC 27001 e sicurezza delle informazioni.
Stakeholder
Gli stakeholder, o portatori di interesse, sono persone o organizzazioni che influenzano l’impresa, ne sono influenzate o possono avere interesse nelle sue attività. Dipendenti, clienti, fornitori, comunità, investitori e istituzioni possono fornire informazioni rilevanti anche durante l’analisi di materialità.
Supply chain
La supply chain, o catena di fornitura, comprende i soggetti e le attività che contribuiscono all’approvvigionamento di beni e servizi necessari all’impresa. In ambito ESG viene analizzata per comprendere rischi, impatti, evidenze e prestazioni dei fornitori.
Approfondimento: ESG nella catena di fornitura: guida per aziende e fornitori.
T–V
Tema materiale
Un tema materiale è una questione di sostenibilità che supera i criteri di rilevanza stabiliti dal framework applicato e dall’analisi condotta dall’organizzazione. Non esiste quindi un elenco identico di temi materiali valido per qualsiasi impresa.
Tracciabilità
La tracciabilità è la possibilità di ricostruire il percorso che collega un dato pubblicato alla sua fonte, alla metodologia e alle eventuali trasformazioni effettuate. Diventa particolarmente importante quando lo stesso dato viene utilizzato in più documenti o sottoposto a verifica.
Approfondimento: Verifica e audit di terza parte.
UNI CEI EN 16247
La serie UNI CEI EN 16247 definisce requisiti e metodologia per le diagnosi energetiche. La parte 1 contiene i requisiti generali, mentre ulteriori parti approfondiscono ambiti come edifici, processi e trasporti.
Approfondimento: Diagnosi energetica obbligatoria.
Uso finale dell’energia
L’uso finale indica la funzione alla quale viene destinata l’energia all’interno del sito, per esempio processo produttivo, climatizzazione, illuminazione, aria compressa o refrigerazione. La ripartizione tra usi finali consente di comprendere dove si concentra il consumo e quali sistemi richiedano un approfondimento.
Approfondimento: I 12 vettori energetici e come si ripartiscono sui 20 usi finali.
Vettore energetico
Un vettore energetico è una forma di energia utilizzata dall’organizzazione, come elettricità, gas naturale, gasolio, GPL o energia termica acquistata. Nella diagnosi viene prima quantificato e successivamente distribuito tra i relativi usi finali.
Approfondimento: Vettori energetici e usi finali nella diagnosi energetica.
Versioning
Il versioning permette di distinguere e conservare nel tempo le diverse versioni di un documento, dei dati o della metodologia utilizzata. Nei processi di rendicontazione è particolarmente utile per dimostrare quale versione fosse stata effettivamente pubblicata o consegnata prima di una successiva modifica.
Approfondimento: Come cambia la consulenza HSE/ESG con la digitalizzazione della rendicontazione.
VSME
VSME indica lo standard volontario europeo pensato per fornire alle imprese di dimensioni inferiori un modello proporzionato di rendicontazione di sostenibilità. La struttura comprende un Basic Module e un Comprehensive Module, utilizzabile per rispondere in modo più ampio alle richieste di banche, investitori e clienti corporate.
Approfondimento: GRI 2021 vs ESRS/VSME: quali standard scegliere per una PMI.
Come utilizzare questo glossario nella pratica
Molti termini del glossario appartengono a documenti differenti ma finiscono per incontrarsi nella stessa azienda. Un vettore energetico può alimentare una diagnosi e contemporaneamente diventare un dato di attività dell’inventario GHG; le emissioni ottenute possono entrare nel bilancio di sostenibilità, mentre materialità, GRI, ESRS o VSME stabiliscono come quelle informazioni debbano essere lette nel relativo framework.
La stessa continuità riguarda evidenze e controlli: ciò che viene prodotto per un questionario ESG può essere riutilizzato nella gestione della supply chain, mentre tracciabilità e versioning servono trasversalmente quando il documento viene aggiornato o sottoposto a verifica.
Per questo il glossario è pensato come una pagina di accesso ai diversi approfondimenti EvalisDeck e verrà aggiornato quando cambiano standard, terminologie o riferimenti applicabili. Per osservare invece come queste informazioni vengono organizzate all’interno dei diversi percorsi è disponibile la demo guidata di EvalisDeck, con un’azienda dimostrativa già compilata.
FAQ sul glossario della rendicontazione di sostenibilità
Cosa significa ESG? ESG significa Environmental, Social and Governance, cioè ambiente, aspetti sociali e governance. È una classificazione generale delle aree di sostenibilità e non coincide con un singolo standard di rendicontazione.
Cosa significa GHG? GHG significa Greenhouse Gases, cioè gas a effetto serra. La sigla viene utilizzata negli inventari delle emissioni e nei sistemi di contabilizzazione climatica come GHG Protocol e ISO 14064-1.
Qual è la differenza tra GRI, ESRS e VSME? GRI è un sistema internazionale orientato agli impatti, gli ESRS appartengono al quadro europeo della CSRD, mentre VSME offre un riferimento volontario e proporzionato per imprese di dimensioni inferiori. La scelta dipende da destinatario, contesto e requisiti applicabili.
Cosa significa SoA nella ISO 27001? SoA significa Statement of Applicability, o Dichiarazione di Applicabilità. È il documento che collega il trattamento dei rischi ai controlli di sicurezza selezionati dall’organizzazione e ne documenta applicabilità e motivazioni.
Qual è la differenza tra Scope 1, 2 e 3? Lo Scope 1 comprende le emissioni dirette, lo Scope 2 quelle associate all’energia acquistata e lo Scope 3 le altre emissioni indirette della catena del valore. La classificazione deriva dal GHG Protocol.