Rilievi in audit di sostenibilità: gli errori ricorrenti e come evitarli
Guida pratica ai rilievi che possono emergere durante un audit o una verifica di sostenibilità: esclusioni, dati senza fonte, errori metodologici, incoerenze tra documenti e versioni non tracciate.
Un rilievo in un audit di sostenibilità non nasce necessariamente da un dato numericamente sbagliato. Un valore può essere corretto ma difficile da verificare perché manca la fonte; una metodologia può essere appropriata ma applicata in modo diverso tra due esercizi; un’esclusione può essere plausibile ma priva della motivazione che consenta di ricostruirla. In altri casi il problema emerge soltanto confrontando documenti diversi: le emissioni riportate nel bilancio non coincidono con l’inventario GHG, oppure la materialità dichiara rilevante un tema che nel report finale non viene sviluppato.
“Audit di sostenibilità” è inoltre un’espressione ampia: assurance sul reporting, verifica di un inventario GHG, audit di un sistema di gestione e controllo richiesto da cliente o committente seguono regole differenti, perciò anche la terminologia formale utilizzata per descrivere errori, eccezioni o non conformità può cambiare. Il problema operativo rimane però simile: il verificatore deve poter ricostruire come si è arrivati dall’evidenza originaria all’informazione dichiarata.
La guida su cosa controlla un verificatore in un audit di sostenibilità affronta il processo nel suo complesso; qui concentriamo l’attenzione sulle cinque aree nelle quali un fascicolo diventa più facilmente fragile e su come intercettarle prima della consegna.
Cinque categorie ricorrenti di rilievo
Pur cambiando standard e tipo di verifica, molte criticità possono essere ricondotte a cinque famiglie.
Area critica
Cosa può emergere
Perimetro e completezza
attività, sorgenti, temi o controlli esclusi senza un criterio ricostruibile
Fonti ed evidenze
dato presente nel report ma origine documentale assente o non identificabile
Metodo e calcoli
fattori, formule, unità, soglie o criteri applicati in modo errato o incoerente
Coerenza tra documenti
la stessa informazione assume valori o significati differenti in output collegati
Versioni e modifiche
non è possibile stabilire quale documento sia stato effettivamente consegnato
Queste categorie spesso si sovrappongono. Un valore delle emissioni diverso tra inventario e bilancio può dipendere da una modifica non propagata, da una formula differente o semplicemente dall’esistenza di due copie autonome dello stesso dato; per risolvere il rilievo non basta quindi correggere il numero finale, ma bisogna capire dove si sia interrotta la catena di tracciabilità.
Lo stesso vale per un indicatore ESG: il valore pubblicato potrebbe essere formalmente corretto, ma diventare contestabile se non è possibile stabilire quale estrazione HR lo abbia generato, a quale data si riferisca oppure se il perimetro dei lavoratori sia lo stesso utilizzato negli altri indicatori.
Esclusioni non motivate: quando “non applicabile” non basta
Le esclusioni sono particolarmente sensibili perché riguardano ciò che non compare nel risultato finale. Se una sorgente GHG, un tema di sostenibilità o un controllo ISO viene escluso, chi verifica deve poter comprendere perché quella voce non appartenga al perimetro oppure non sia stata ritenuta significativa o necessaria secondo il criterio applicabile.
Una dicitura come:
“Non applicabile”
esprime l’esito della valutazione ma non la valutazione stessa.
Nell’inventario GHG, per esempio, l’esclusione di una sorgente dovrebbe poter essere ricondotta ai criteri utilizzati per determinarne pertinenza o significatività; nell’analisi di doppia materialità, un tema al di sotto della soglia dovrebbe conservare criteri, punteggi e motivazioni che hanno prodotto il risultato. Nella Statement of Applicability ISO/IEC 27001 il problema diventa ancora più evidente, perché un controllo dell’Annex A determinato come non necessario richiede una giustificazione ricostruibile.
Una buona esclusione dovrebbe quindi permettere di rispondere almeno a tre domande: cosa è stato escluso, secondo quale criterio e sulla base di quale condizione o evidenza. Se queste risposte vengono ricostruite soltanto quando arriva il verificatore, il fascicolo era già incompleto prima dell’audit.
Incoerenze tra documenti collegati: quando due numeri sono entrambi “corretti”
Una delle criticità più insidiose compare quando la stessa informazione viene utilizzata in documenti differenti e ogni file ne conserva una copia autonoma.
Consideriamo le emissioni GHG. L’inventario delle emissioni calcola Scope 1 e Scope 2 sulla base di perimetro, dati di attività e fattori definiti; lo stesso risultato può essere successivamente riportato nel bilancio di sostenibilità. Se il dato viene copiato manualmente, una correzione effettuata nell’inventario può lasciare invariato il valore nel bilancio.
Nascono così due risultati diversi che, presi separatamente, possono apparire perfettamente plausibili. La stessa incoerenza può riguardare:
numero e composizione dei dipendenti;
consumi energetici;
percentuale di energia rinnovabile;
anno base delle emissioni;
temi dichiarati materiali;
politiche e obiettivi;
dati sui fornitori;
stato di implementazione di controlli o azioni.
Il verificatore non deve quindi limitarsi a controllare la tabella nella quale compare il dato: può confrontarla con la fonte tecnica dalla quale quel valore dovrebbe provenire. È qui che il principio della “single source of truth” diventa più di una scelta informatica. Se l’inventario GHG è la fonte del dato emissivo, il bilancio dovrebbe leggere quello stesso risultato, non mantenerne una seconda versione modificabile indipendentemente.
Dati senza fonte tracciabile: il numero da solo non è un’evidenza
Un valore inserito in un report non spiega da dove provenga. Scrivere che il consumo energetico è stato di 615.000 kWh, che la formazione ha raggiunto 700 ore o che le emissioni sono pari a 250 tCO₂e non consente ancora di stabilire quale informazione originaria abbia prodotto quel risultato.
La tracciabilità dovrebbe permettere di seguire il percorso inverso:
dato pubblicato → calcolo o trasformazione → dato di attività → fonte originaria
La fonte può essere una fattura, un contatore, un registro HR, un gestionale, una dichiarazione del fornitore, un contratto o altra documentazione pertinente; quando esistono trasformazioni intermedie, devono essere comprensibili anche unità, fattori, aggregazioni e assunzioni utilizzate.
Questo principio sta assumendo un peso crescente anche nel quadro internazionale dell’assurance. L’IAASB ha pubblicato ISSA 5000 – General Requirements for Sustainability Assurance Engagements, concepito come standard generale applicabile a informazioni di sostenibilità riferite a temi e framework differenti.
Per lo studio che prepara il documento la conseguenza è molto concreta: non bisogna costruire l’evidence pack dopo, cercando tra email e cartelle quando il verificatore chiede una prova. Il collegamento tra informazione ed evidenza dovrebbe nascere durante la raccolta del dato.
Anche la qualità della fonte deve rimanere visibile: un consumo misurato direttamente, una stima tecnica e un valore ricostruito da medie storiche possono essere tutti utilizzabili in determinati contesti, ma non rappresentano lo stesso livello informativo; se vengono trattati come equivalenti, il problema emerge soltanto quando qualcuno chiede come sia stato ottenuto il numero.
Errori di metodo che producono risultati formalmente plausibili
Gli errori più difficili da intercettare non producono sempre numeri evidentemente assurdi. Una formula sbagliata può restituire un valore realistico, così come un fattore di emissione non pertinente può generare una tonnellata di CO₂e perfettamente credibile.
Le criticità metodologiche possono riguardare, per esempio, unità di misura, fattori, conversioni, perimetro temporale, criteri di materialità, soglie, normalizzazioni o formule derivate. Nel confronto tra esercizi si aggiunge un ulteriore rischio: modificare il metodo senza documentare l’effetto della variazione, facendo apparire come miglioramento o peggioramento della performance ciò che deriva invece da un diverso criterio di calcolo.
Un controllo efficace non dovrebbe quindi chiedere soltanto se la cella contiene un numero, ma se il metodo dichiarato coincide con quello effettivamente applicato, le unità sono compatibili, la fonte metodologica è identificata e l’approccio rimane coerente con gli altri dati del fascicolo.
Questo è particolarmente importante quando il documento contiene indicatori derivati. Se cambiano numeratore o denominatore, deve cambiare anche il risultato; una percentuale rimasta invariata dopo la modifica dei valori sottostanti rappresenta una delle incoerenze più semplici da produrre in un foglio gestito manualmente.
Versioni non controllate: quale documento è stato davvero verificato?
La fragilità può emergere anche dopo che il lavoro è stato completato. Se un documento viene consegnato e successivamente modificato nello stesso file, dopo alcuni mesi può essere difficile dimostrare quale versione abbia effettivamente ricevuto il cliente, quale sia stata sottoposta a verifica e quali correzioni siano intervenute in seguito.
Il problema non consiste nell’effettuare una revisione: correggere o aggiornare un documento è perfettamente legittimo. Ciò che deve rimanere distinto è il documento precedente.
Una gestione robusta conserva almeno:
identificativo della versione;
data della pubblicazione;
informazioni e metodologie utilizzate;
stato delle verifiche;
eventuali modifiche successive;
copia immutabile dell’output consegnato.
Questo consente anche di interpretare correttamente gli aggiornamenti normativi. Un fattore, uno standard o una metodologia adottati nel 2027 non devono modificare retroattivamente il documento che nel 2026 era stato prodotto sulla base dei riferimenti allora applicabili; la revisione appartiene a una nuova versione, non alla riscrittura della precedente.
Come prevenire i rilievi mentre il documento viene compilato
Il modo meno efficiente di prepararsi a un audit consiste nel terminare il documento e avviare soltanto alla fine una lunga ricerca di incongruenze. A quel punto fonti, motivazioni e decisioni metodologiche sono già disperse tra file e persone diverse e ogni correzione rischia di generarne altre.
La prevenzione dovrebbe invece accompagnare la compilazione.
Durante il lavoro
Controllo da integrare
Definizione del perimetro
rendere espliciti criteri, inclusioni ed esclusioni
Inserimento del dato
associare fonte, esercizio e unità
Calcolo
verificare fattore, formula e conversioni
Esclusione
richiedere una motivazione prima di accettarla
Materialità
conservare punteggi, soglie ed evidenze
Riutilizzo del dato
leggere la fonte originaria invece di creare una copia
Chiusura del documento
eseguire controlli incrociati tra sezioni
Pubblicazione
congelare la versione effettivamente consegnata
L’obiettivo non è prevedere ogni domanda possibile dell’auditor, ma arrivare alla verifica con un fascicolo che sappia già spiegare le proprie decisioni.
Come EvalisDeck intercetta le incoerenze prima della verifica
EvalisDeck applica questo principio ai percorsi di rendicontazione facendo entrare i controlli direttamente nella compilazione. Un’esclusione che richiede una motivazione non può essere semplicemente lasciata come “N/A”, mentre le verifiche di coerenza confrontano quanto dichiarato nelle diverse sezioni e segnalano le contraddizioni prima della pubblicazione.
Lo stesso approccio viene utilizzato per i dati condivisi. Nel bilancio di sostenibilità, per esempio, le emissioni vengono lette dall’inventario GHG della stessa azienda, evitando che lo stesso totale venga mantenuto in due copie autonome; se il dato originario cambia, il documento collegato utilizza la stessa fonte.
La tracciabilità prosegue fino alla pubblicazione: ogni versione viene congelata e conservata come output immutabile, così una correzione successiva genera un nuovo stato del documento senza modificare retroattivamente quello già consegnato. Per uno studio HSE/ESG questo sposta parte dell’audit-readiness a monte: invece di utilizzare la verifica finale per scoprire esclusioni senza motivazione, contraddizioni o dati non aggiornati, il percorso cerca di intercettarli mentre il fascicolo viene costruito.
Chi arriva a questa pagina dopo un audit problematico può verificare direttamente il funzionamento attraverso la demo guidata di EvalisDeck, utilizzando l’azienda dimostrativa per osservare motivazioni, controlli di coerenza, collegamenti tra percorsi e versioni pubblicate.
FAQ sui rilievi negli audit di sostenibilità
Quali sono gli errori più comuni in un audit di sostenibilità?
Tra le criticità ricorrenti rientrano esclusioni non motivate, dati privi di fonte, errori metodologici, incoerenze tra documenti collegati e gestione insufficiente delle versioni. Il rilievo concreto dipende però dal tipo di incarico, dallo standard applicato e dall’informazione sottoposta a verifica.
Un dato corretto può comunque generare un rilievo?
Sì. Se non è possibile ricostruire origine, metodo di calcolo o perimetro, il verificatore può non disporre degli elementi necessari per sostenere l’informazione, anche quando il numero finale si rivela corretto.
Perché inventario GHG e bilancio devono avere gli stessi dati sulle emissioni?
Perché il bilancio dovrebbe utilizzare l’inventario come fonte del dato emissivo, evitando copie autonome che potrebbero divergere dopo una correzione. Eventuali differenze devono essere spiegabili attraverso perimetro, periodo o metodologia, non dipendere da un semplice disallineamento dei file.
Come prepararsi a un audit ESG?
È utile verificare prima della consegna perimetro, fonti, metodologie, esclusioni, coerenza tra sezioni, evidenze e versioni, mantenendo rintracciabile il percorso tra ogni informazione significativa e la relativa fonte.
Come si riducono i rilievi prima della verifica?
Il controllo dovrebbe essere incorporato nella compilazione: motivazioni obbligatorie per le esclusioni, una sola fonte per i dati condivisi, formule controllate, verifiche incrociate e versioni immutabili riducono la quantità di anomalie da ricostruire alla fine.
Da leggere dopo
Guide Generali & Audit-Readiness1 Ott 2026 · 12 min
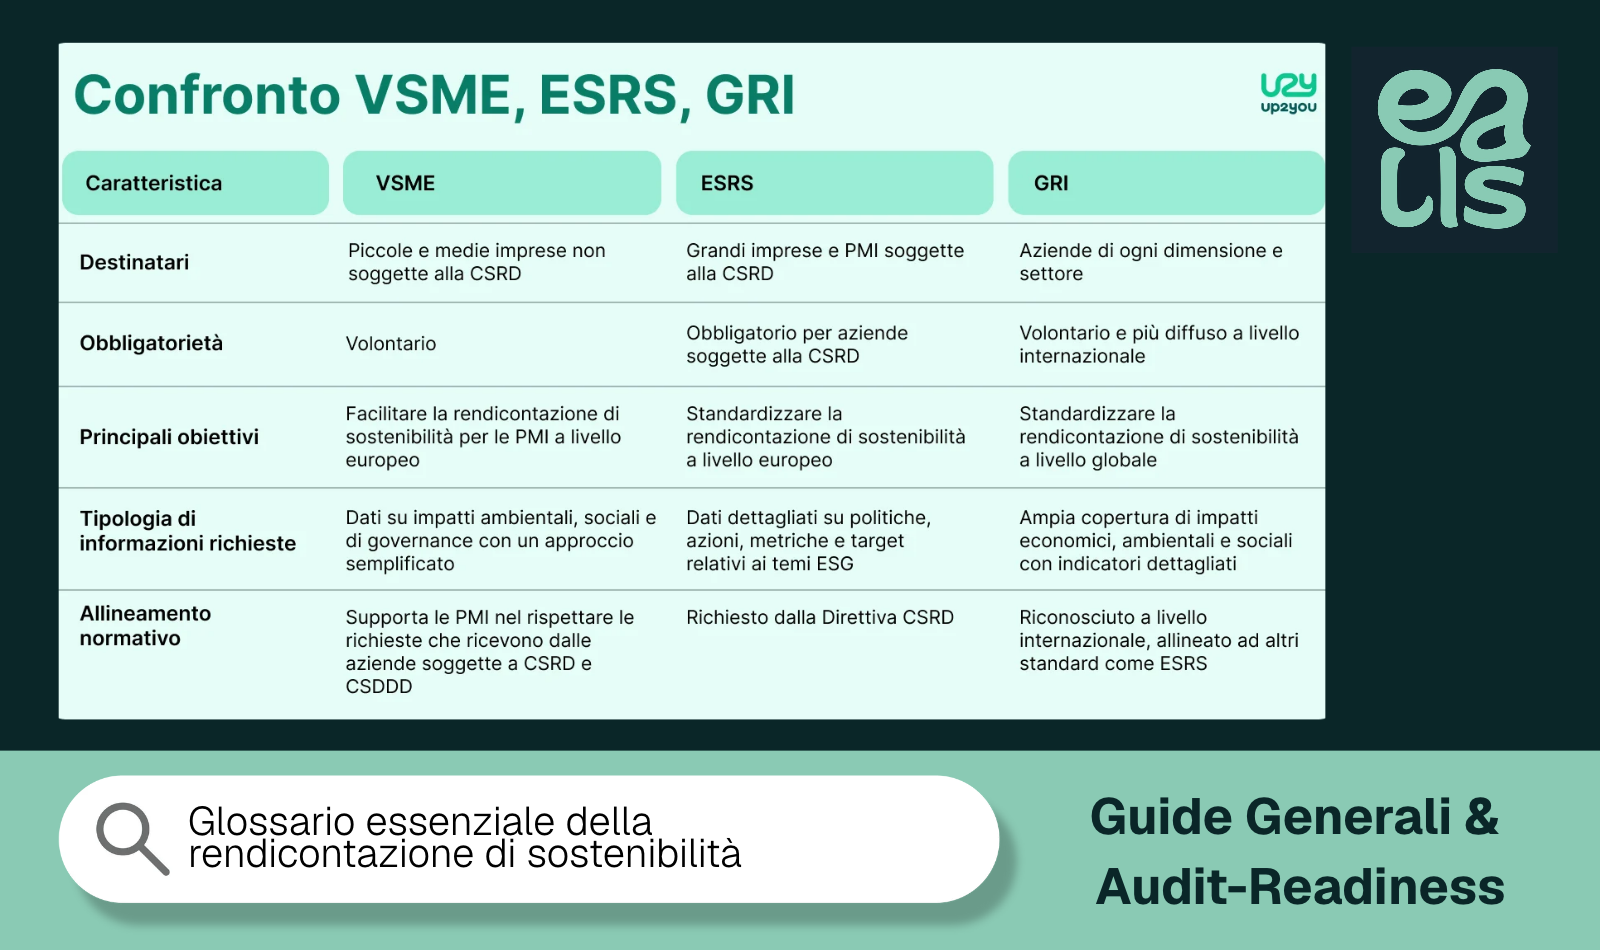
Glossario essenziale della rendicontazione di sostenibilità
Glossario della rendicontazione di sostenibilità con definizioni essenziali di GHG, Scope 1-2-3, ESRS, VSME, GRI, doppia materialità, ISO, audit e altri termini tecnici.
Guide Generali & Audit-Readiness28 Set 2026 · 10 min
Consulenza HSE/ESG: come cambia il mestiere con la digitalizzazione della rendicontazione
La digitalizzazione della consulenza HSE/ESG cambia il modo di gestire clienti, dati, evidenze e documenti, riducendo duplicazioni e migliorando tracciabilità, versioning e riuso delle informazioni.
Guide Generali & Audit-Readiness28 Ago 2026 · 11 min
Verifica e audit di terza parte: cosa serve perché un documento regga in sede di controllo
Cosa controlla davvero un auditor o verificatore in un documento di sostenibilità: evidenze, fonti, esclusioni, coerenza, versioni e preparazione alla verifica di terza parte.