Doppia materialità: come condurre l’analisi passo per passo
Guida operativa all’analisi di doppia materialità: dalle fasi iniziali al coinvolgimento degli stakeholder, fino alla valutazione di impatti, rischi e opportunità e alla costruzione della matrice.
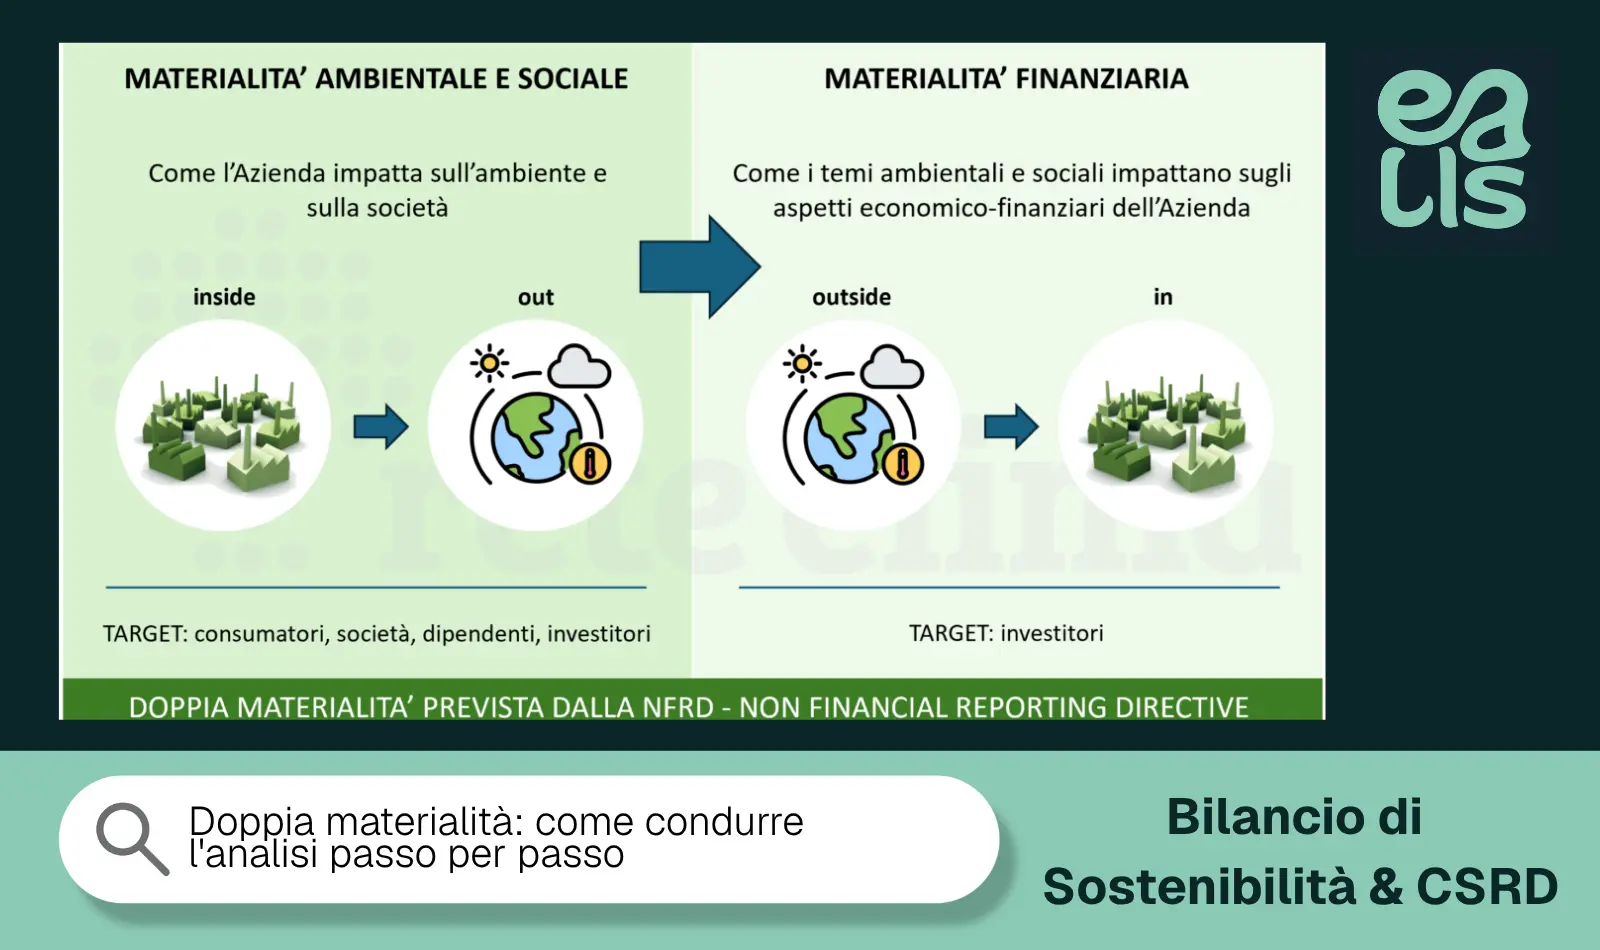
Fare un’analisi di doppia materialità significa identificare le questioni di sostenibilità rilevanti, valutarle separatamente sotto il profilo dell’impatto e della rilevanza finanziaria, documentare criteri e soglie e utilizzare il risultato per stabilire cosa rendicontare. La matrice finale è quindi l’esito visivo del processo, non il suo punto di partenza.
Prima di iniziare è utile avere chiara la distinzione tra le due prospettive. Nell’approfondimento dedicato a cos’è la doppia materialità e perché riguarda anche le PMI abbiamo sviscerato materialità di impatto, materialità finanziaria e rapporto con ESRS e GRI; qui il problema è diverso: come trasformare quei principi in un’analisi concreta e ricostruibile.
Per una PMI l’analisi può essere utilizzata anche in una rendicontazione volontaria, senza che questo significhi automaticamente essere soggetti alla CSRD. La guida sulla rendicontazione di sostenibilità per PMI permette di distinguere obblighi, richieste della filiera e scelta volontaria del documento prima di decidere quale livello di approfondimento sia realmente necessario.
Le fasi dell’analisi di doppia materialità
Gli ESRS sono costruiti su principi e non impongono un unico workflow identico per qualsiasi organizzazione. Anche la guida applicativa EFRAG sottolinea che metodologia e processo devono essere adattati a modello di business, struttura, complessità e circostanze specifiche dell’impresa.
Un percorso operativo può comunque essere organizzato in sette passaggi:
comprendere il contesto dell’organizzazione;
mappare attività, relazioni commerciali e catena del valore;
identificare stakeholder e fonti informative pertinenti;
individuare impatti, rischi e opportunità, spesso sintetizzati come IRO;
valutare separatamente materialità di impatto e finanziaria;
applicare criteri e soglie preventivamente definiti;
consolidare i risultati e collegarli alla rendicontazione.
Il primo lavoro riguarda quindi l’organizzazione, non i punteggi. Occorre capire cosa produce, dove opera, quali risorse utilizza, chi impiega, da quali fornitori dipende, quali clienti serve e quali relazioni possono generare impatti o esposizioni significative.
Solo dopo questa ricostruzione ha senso costruire l’elenco delle questioni da valutare. Partire direttamente da una tabella ESG standard e attribuire voti da 1 a 5 rischia invece di produrre una matrice formalmente ordinata ma scollegata dalla realtà aziendale.
La Implementation Guidance 1 – Materiality Assessment di EFRAG è un riferimento utile per comprendere questa logica metodologica: non introduce nuovi requisiti rispetto agli ESRS, ma aiuta le imprese a strutturare il processo di valutazione.
Come identificare e coinvolgere gli stakeholder
Gli stakeholder sono una fonte fondamentale di informazioni, ma coinvolgerli non significa trasformare la doppia materialità in un sondaggio.
Dipendenti, clienti, fornitori, comunità locali, investitori, banche, rappresentanti dei lavoratori e altri soggetti possono aiutare l’impresa a comprendere impatti che internamente vengono sottovalutati, rischi emergenti o conseguenze delle attività lungo la catena del valore.
Il primo passaggio consiste quindi nel costruire una mappa ragionata:
Stakeholder
Informazioni che può fornire
Dipendenti
condizioni di lavoro, formazione, sicurezza, inclusione
Non tutti gli stakeholder devono essere coinvolti con lo stesso metodo. Possono essere utilizzati interviste, workshop, questionari, dati già disponibili, reclami, audit, survey interne o informazioni provenienti dalle funzioni aziendali.
L’errore è trasformare il risultato in una classifica del tipo “il 70% degli stakeholder considera importante il clima”. L’importanza percepita è un input dell’analisi, non il criterio che determina automaticamente la materialità.
L’impresa resta responsabile di valutare gli impatti e le conseguenze finanziarie sulla base di evidenze, contesto e criteri dichiarati.
Valutare materialità di impatto e finanziaria
Una volta identificati i temi pertinenti bisogna evitare di assegnare subito un unico punteggio di importanza. Le due dimensioni devono essere valutate separatamente.
Per la materialità di impatto si analizzano gli effetti positivi e negativi, effettivi e potenziali, che l’organizzazione produce o può produrre su persone e ambiente. Per un impatto negativo effettivo, la valutazione considera in particolare elementi come scala, portata e possibilità di rimedio. Per un impatto potenziale entra inoltre in gioco la probabilità che si verifichi.
La materialità finanziaria guarda invece a rischi e opportunità di sostenibilità che possono influire sull’impresa. Possono essere rilevanti effetti su:
risultati economici;
flussi finanziari;
posizione finanziaria;
accesso al credito;
costo del capitale;
continuità operativa;
disponibilità di risorse e relazioni critiche.
Prendiamo il cambiamento climatico. Un’azienda può produrre emissioni significative e quindi avere un tema materiale sotto il profilo dell’impatto; contemporaneamente, aumento del costo dell’energia, eventi meteorologici estremi o nuovi investimenti possono renderlo finanziariamente materiale.
La doppia materialità non richiede che entrambe le dimensioni superino la soglia. Un tema è materiale se risulta significativo nella prospettiva di impatto, in quella finanziaria oppure in entrambe.
Per rendere il processo verificabile è essenziale stabilire prima scale, criteri e soglie. Attribuire un valore 4 al clima e 2 alla biodiversità senza documentare come siano stati ottenuti quei punteggi rende l’analisi difficile da riesaminare e ancora più difficile da difendere davanti a un soggetto terzo.
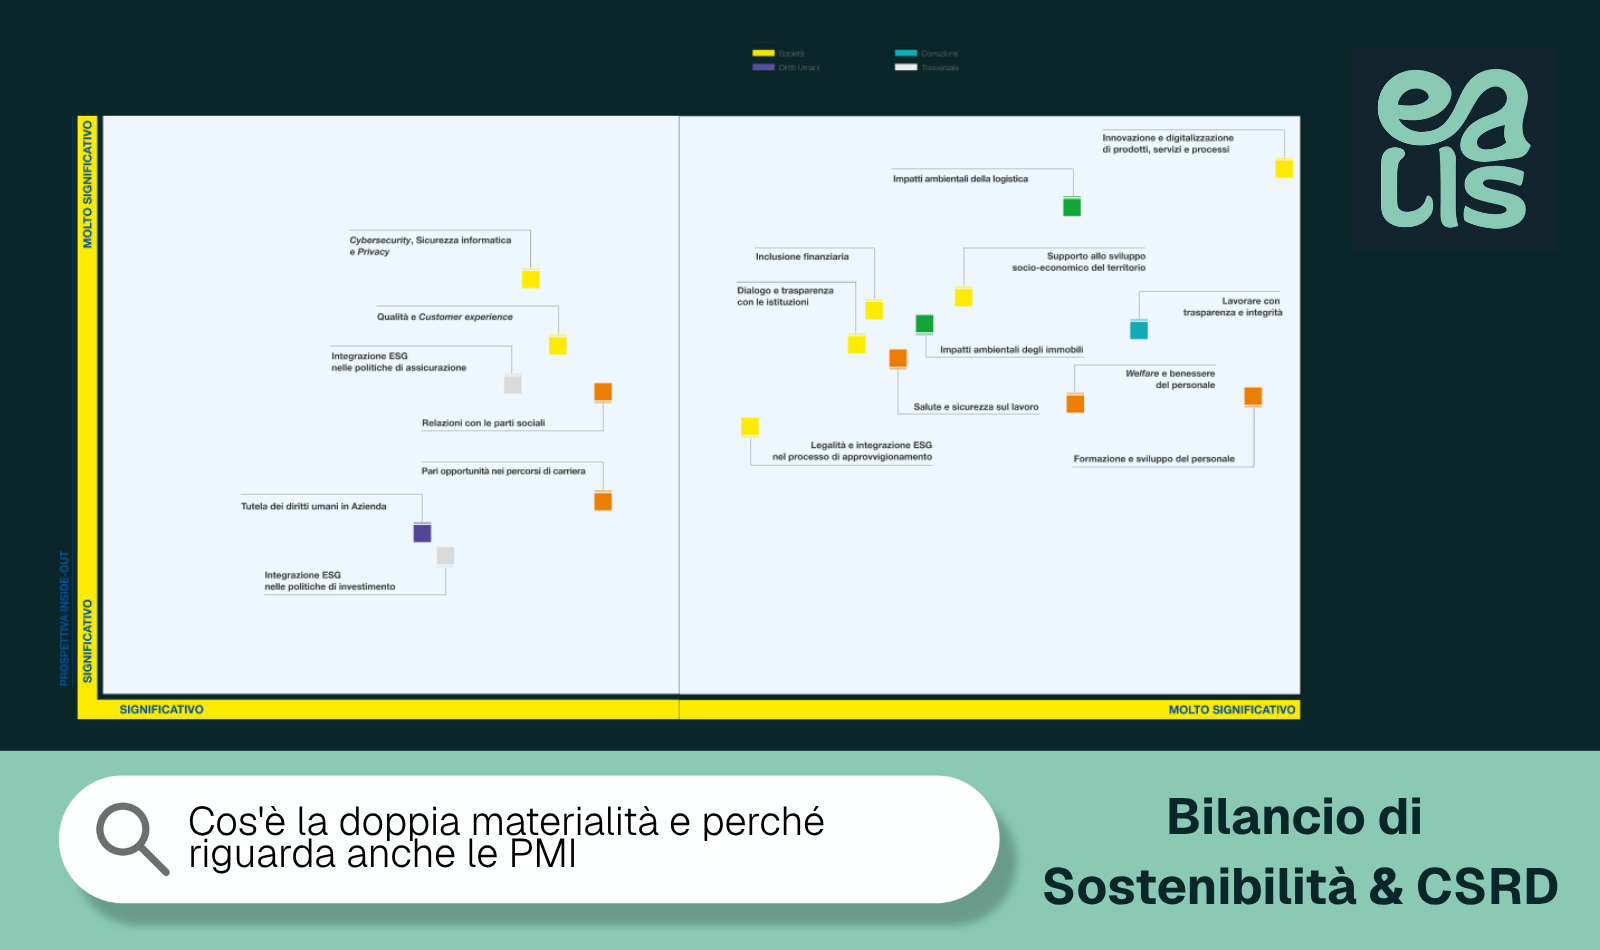
Come costruire la matrice di doppia materialità
La matrice di materialità serve a rappresentare sinteticamente ciò che è già stato valutato. Una configurazione tipica utilizza:
un asse per la materialità di impatto;
un asse per la materialità finanziaria;
una soglia che distingue i temi materiali da quelli non materiali.
Il valore del grafico sta nella leggibilità: permette di vedere immediatamente quali questioni risultano fortemente significative su entrambe le dimensioni e quali emergono prevalentemente da una sola prospettiva.
La matrice, però, non deve sostituire il registro dell’analisi. Dietro ogni punto dovrebbero restare disponibili motivazioni, evidenze, criteri e valutazioni che hanno prodotto la posizione finale.
Nel Percorso B di EvalisDeck l’analisi parte da una griglia guidata di 18 temi di sostenibilità, ciascuno accompagnato da indicazioni su cosa osservare e dove cercare le evidenze. Il fatto che un tema sia presente nella griglia non significa che debba risultare materiale: la valutazione serve proprio a distinguere quelli che superano la soglia dagli altri.
La piattaforma collega inoltre i temi ai riferimenti GRI ed ESRS, così la matrice non rimane un oggetto isolato: ciò che risulta materiale determina quali indicatori, politiche, obiettivi e contenuti dovranno essere sviluppati nel bilancio.
Gli errori che un verificatore nota subito
Il primo problema è una matrice senza percorso documentato. Se il verificatore vede dieci punti colorati su un grafico ma non può ricostruire criteri, punteggi e motivazioni, il risultato è difficilmente difendibile.
Un secondo errore consiste nel confondere stakeholder engagement e materialità. Un questionario può alimentare la valutazione, ma non sostituire l’analisi degli impatti, dei rischi e delle opportunità.
Altri problemi frequenti sono:
utilizzare un unico punteggio per impatto e finanza;
stabilire la soglia dopo aver visto i risultati;
modificare criteri tra un tema e l’altro;
ignorare la catena del valore;
valutare soltanto impatti già verificatisi e non quelli potenziali;
classificare un tema come non materiale senza conservarne la motivazione;
non collegare i risultati della matrice alle disclosure del bilancio;
cambiare i punteggi da un esercizio al successivo senza documentare il motivo.
Particolarmente evidente è l’incoerenza tra analisi e documento finale. Se un tema viene dichiarato materiale e poi nel bilancio non compaiono dati, politiche o informazioni pertinenti, il processo presenta una lacuna facilmente individuabile.
Per questo la doppia materialità dovrebbe essere gestita come un processo di rendicontazione, non come una slide separata preparata alla fine.
Dall’analisi guidata al Percorso B
Nel Percorso B — Bilancio di sostenibilità e conformità ESG di EvalisDeck, la doppia materialità arriva subito dopo la definizione dell’organizzazione. Per ciascuno dei 18 temi il sistema guida la valutazione e mantiene punteggi, motivazioni ed evidenze all’interno dello stesso fascicolo che verrà poi utilizzato per costruire il bilancio.
Una volta identificati i temi materiali, il lavoro prosegue con indicatori, politiche, obiettivi e contenuti narrativi. Il vantaggio è evitare che matrice e report vengano costruiti in due strumenti indipendenti, perdendo il collegamento tra decisione metodologica e informazione rendicontata.
Le verifiche di coerenza consentono inoltre di individuare temi dichiarati materiali ma lasciati privi delle informazioni necessarie, mentre il versioning conserva la fotografia dell’analisi utilizzata per ciascun esercizio.
Chi vuole vedere concretamente il flusso può utilizzare la demo guidata di EvalisDeck: l’azienda dimostrativa permette di entrare nel Percorso B, modificare la valutazione dei temi e osservare come la matrice influenza il documento finale.
FAQ sull’analisi di doppia materialità
Come si fa un’analisi di doppia materialità?
Si parte da contesto, attività e catena del valore, si identificano stakeholder, impatti, rischi e opportunità e si valutano separatamente materialità di impatto e finanziaria. Dopo aver applicato criteri e soglie documentati, i risultati possono essere rappresentati nella matrice.
Gli stakeholder devono decidere quali temi sono materiali?
No. Gli stakeholder forniscono informazioni ed evidenze utili, ma la loro preferenza non determina automaticamente il risultato. L’organizzazione deve valutare impatti, rischi e opportunità secondo la metodologia adottata.
Qual è la differenza tra matrice e analisi di materialità?
L’analisi è il processo; la matrice è una rappresentazione del risultato. Dietro ogni tema posizionato nel grafico devono rimanere disponibili criteri, evidenze e motivazioni che spiegano la valutazione.
Un tema deve essere materiale sia per impatto sia finanziariamente?
No. Secondo il principio della doppia materialità, una questione è materiale quando supera la soglia nella prospettiva di impatto, in quella finanziaria oppure in entrambe.
Ogni quanto va aggiornata l’analisi?
L’analisi deve essere riesaminata quando cambiano significativamente attività, mercato, supply chain, rischi, impatti o contesto dell’organizzazione. Anche senza cambiamenti straordinari, è utile verificare a ogni nuovo ciclo di rendicontazione che valutazioni e motivazioni siano ancora rappresentative.
Da leggere dopo
Bilancio di Sostenibilità & CSRD19 Set 2026 · 10 min
Indicatori GRI per PMI: quali sono, come funzionano e come sceglierli
Guida pratica agli indicatori GRI per PMI: come funziona il sistema GRI, quali aree copre, come scegliere le disclosure pertinenti, dove trovare i dati e come confrontarli nel tempo.
Bilancio di Sostenibilità & CSRD26 Ago 2026 · 9 min
GRI 2021 vs ESRS/VSME: quali standard scegliere per una PMI
Confronto tra GRI 2021, ESRS e VSME per le PMI: differenze di struttura, materialità, destinatari e criteri pratici per scegliere lo standard di rendicontazione più adatto.
Bilancio di Sostenibilità & CSRD16 Ago 2026 · 11 min
Cos’è la doppia materialità e perché riguarda anche le PMI
Guida alla doppia materialità nella rendicontazione di sostenibilità: differenza tra impatto e rilevanza finanziaria, metodo di analisi, rapporto con ESRS e GRI e applicazione pratica per le PMI.