Cos’è la doppia materialità e perché riguarda anche le PMI
Guida alla doppia materialità nella rendicontazione di sostenibilità: differenza tra impatto e rilevanza finanziaria, metodo di analisi, rapporto con ESRS e GRI e applicazione pratica per le PMI.
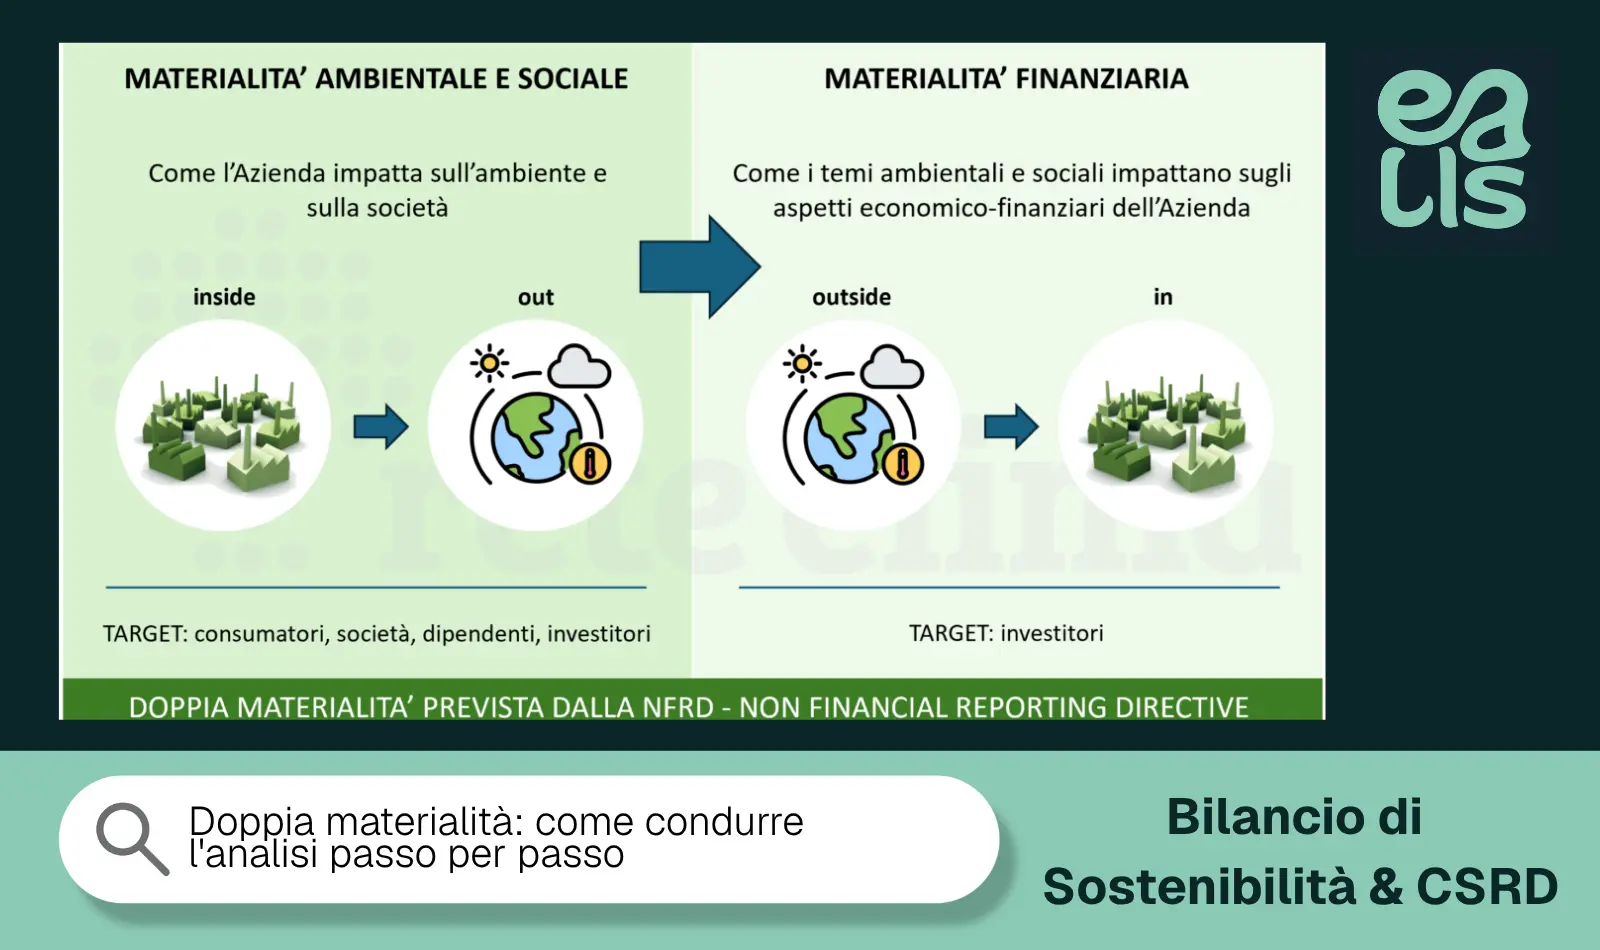
La doppia materialità è il criterio con cui un’impresa valuta una questione di sostenibilità da due prospettive complementari: l’impatto che l’organizzazione produce su ambiente e persone e gli effetti finanziari che quella stessa questione può generare sull’impresa. Negli European Sustainability Reporting Standards (ESRS) queste due dimensioni sono definite rispettivamente materialità di impatto e materialità finanziaria.
Una questione può essere materiale secondo una sola delle due prospettive oppure secondo entrambe. Un’impresa può, per esempio, produrre un impatto ambientale significativo anche quando tale impatto non determina ancora conseguenze finanziarie rilevanti; allo stesso modo, un rischio climatico può diventare economicamente significativo per l’azienda anche attraverso fenomeni che non derivano direttamente dai suoi impatti.
Per le PMI la doppia materialità non coincide automaticamente con un nuovo obbligo CSRD. Può però diventare uno strumento concreto per organizzare un bilancio volontario, rispondere alle richieste ESG della filiera, individuare le informazioni realmente importanti e impedire che la rendicontazione si trasformi in un elenco indiscriminato di indicatori.
Materialità di impatto e materialità finanziaria: qual è la differenza
La materialità di impatto guarda dall’impresa verso l’esterno. La domanda è: quali effetti significativi genera o può generare l’organizzazione sulle persone e sull’ambiente attraverso le proprie attività e relazioni commerciali?
Gli impatti possono essere positivi o negativi, effettivi o potenziali e possono manifestarsi direttamente nell’attività dell’impresa oppure lungo la catena del valore. Cambiamento climatico, utilizzo delle risorse, condizioni di lavoro, salute e sicurezza o effetti sulle comunità sono esempi di questioni che possono essere analizzate da questa prospettiva.
La materialità finanziaria compie il movimento opposto e guarda dall’esterno verso l’impresa. Una questione di sostenibilità è finanziariamente materiale quando genera o può ragionevolmente generare rischi oppure opportunità capaci di influenzare posizione finanziaria, risultati economici, flussi di cassa, accesso ai finanziamenti o costo del capitale nel breve, medio o lungo periodo.
Pensiamo all’energia. Un’impresa energivora può considerare il tema materiale sotto il profilo dell’impatto per le emissioni associate ai propri consumi; contemporaneamente, volatilità dei prezzi energetici, investimenti necessari per efficientare gli impianti o dipendenza da determinate fonti possono renderlo finanziariamente rilevante.
Le due valutazioni sono quindi collegate, ma non devono produrre necessariamente lo stesso risultato.
Prospettiva
Domanda centrale
Esempio
Materialità di impatto
Quale effetto produce l’impresa su persone e ambiente?
Emissioni GHG generate dalle attività
Materialità finanziaria
Come una questione ESG può incidere sull’impresa?
Aumento del costo dell’energia
Doppia materialità
Il tema è significativo in almeno una delle due prospettive?
Clima rilevante per impatti, rischi o entrambi
Gli ESRS attualmente applicabili, contenuti nel Regolamento delegato (UE) 2023/2772, definiscono espressamente la doppia materialità attraverso queste due dimensioni. Alla data di aggiornamento di questa guida, 12 agosto 2026, la Commissione europea ha già adottato una nuova versione semplificata degli ESRS, ma il relativo regolamento delegato non è ancora entrato in vigore.
Perché si parla di “doppia” materialità
La parola “doppia” evita di ridurre la sostenibilità a ciò che produce immediatamente un effetto economico sull’azienda. Se venisse utilizzata esclusivamente una prospettiva finanziaria, un impatto rilevante su persone o ambiente potrebbe restare fuori dalla rendicontazione semplicemente perché, nel momento della valutazione, non produce conseguenze economiche sufficientemente significative.
Gli ESRS riconoscono invece che gli impatti dell’impresa hanno una rilevanza propria. Allo stesso tempo, la dimensione finanziaria permette di comprendere come cambiamento climatico, disponibilità delle risorse, trasformazioni sociali, regolamentazione e altre questioni di sostenibilità possano influenzare il funzionamento e le prospettive economiche dell’organizzazione.
Le due dimensioni possono inoltre interagire nel tempo. Un impatto ambientale può trasformarsi successivamente in costo, rischio normativo, perdita reputazionale o difficoltà di accesso a determinati mercati; allo stesso modo, un investimento nella riduzione degli impatti può generare opportunità commerciali o operative.
È proprio questa interdipendenza a rendere la doppia materialità utile anche al di fuori della rendicontazione obbligatoria. L’analisi costringe l’organizzazione a chiedersi quali questioni contano davvero e perché, distinguendo gli impatti significativi dai temi che producono conseguenze strategiche o economiche.
Questo collegamento emerge con particolare chiarezza nel rapporto con le emissioni. L’inventario GHG misura e documenta le emissioni dell’organizzazione; la doppia materialità permette invece di stabilire quale ruolo abbia il cambiamento climatico all’interno della rendicontazione complessiva. Per questo i due percorsi sono collegati, pur mantenendo funzioni differenti.
Come si conduce un’analisi di doppia materialità
Un’analisi di doppia materialità efficace non comincia dalla matrice finale. Il grafico con i temi posizionati sugli assi è una rappresentazione del risultato; prima occorre costruire il processo che consente di attribuire e motivare quelle valutazioni.
Il primo passaggio consiste nel comprendere il contesto dell’organizzazione: attività, prodotti e servizi, siti, mercati, stakeholder, fornitori, clienti e caratteristiche della catena del valore. Senza questo perimetro, la valutazione rischia di attribuire punteggi astratti a temi ESG generici.
Successivamente occorre identificare impatti, rischi e opportunità, spesso indicati negli ESRS con l’acronimo IRO, Impacts, Risks and Opportunities. Un singolo tema può generare più IRO e la valutazione deve permettere di comprendere cosa si stia effettivamente misurando.
Un processo operativo può essere articolato così:
Definire il contesto e il perimetro, comprendendo attività, siti e catena del valore.
Individuare le questioni di sostenibilità pertinenti per l’organizzazione.
Identificare impatti effettivi e potenziali, positivi e negativi.
Individuare rischi e opportunità finanziarie collegati alle questioni ESG.
Stabilire criteri e scale di valutazione prima di attribuire i punteggi.
Valutare separatamente materialità di impatto e materialità finanziaria.
Definire una soglia documentata per individuare i temi materiali.
Validare i risultati coinvolgendo le funzioni e gli stakeholder pertinenti.
Conservare motivazioni ed evidenze che permettano di ricostruire l’analisi.
Trasferire i risultati nella rendicontazione e negli indicatori da presidiare.
Il coinvolgimento degli stakeholder può fornire informazioni molto importanti, ma la materialità non è un sondaggio di popolarità. Chiedere a clienti o dipendenti quali temi considerino importanti non sostituisce la valutazione degli impatti e dei rischi: le loro osservazioni costituiscono una delle evidenze utilizzabili nel processo.
Anche la scelta della soglia deve essere documentata. Se una scala attribuisce valori da 1 a 5 e l’organizzazione stabilisce che un tema diventa materiale da 3 in avanti, bisogna poter spiegare perché quella soglia sia stata utilizzata e come siano stati assegnati i punteggi.
È questa tracciabilità che rende l’analisi utilizzabile in un bilancio e riesaminabile negli esercizi successivi.
I 18 temi di EvalisDeck e il rapporto con GRI ed ESRS
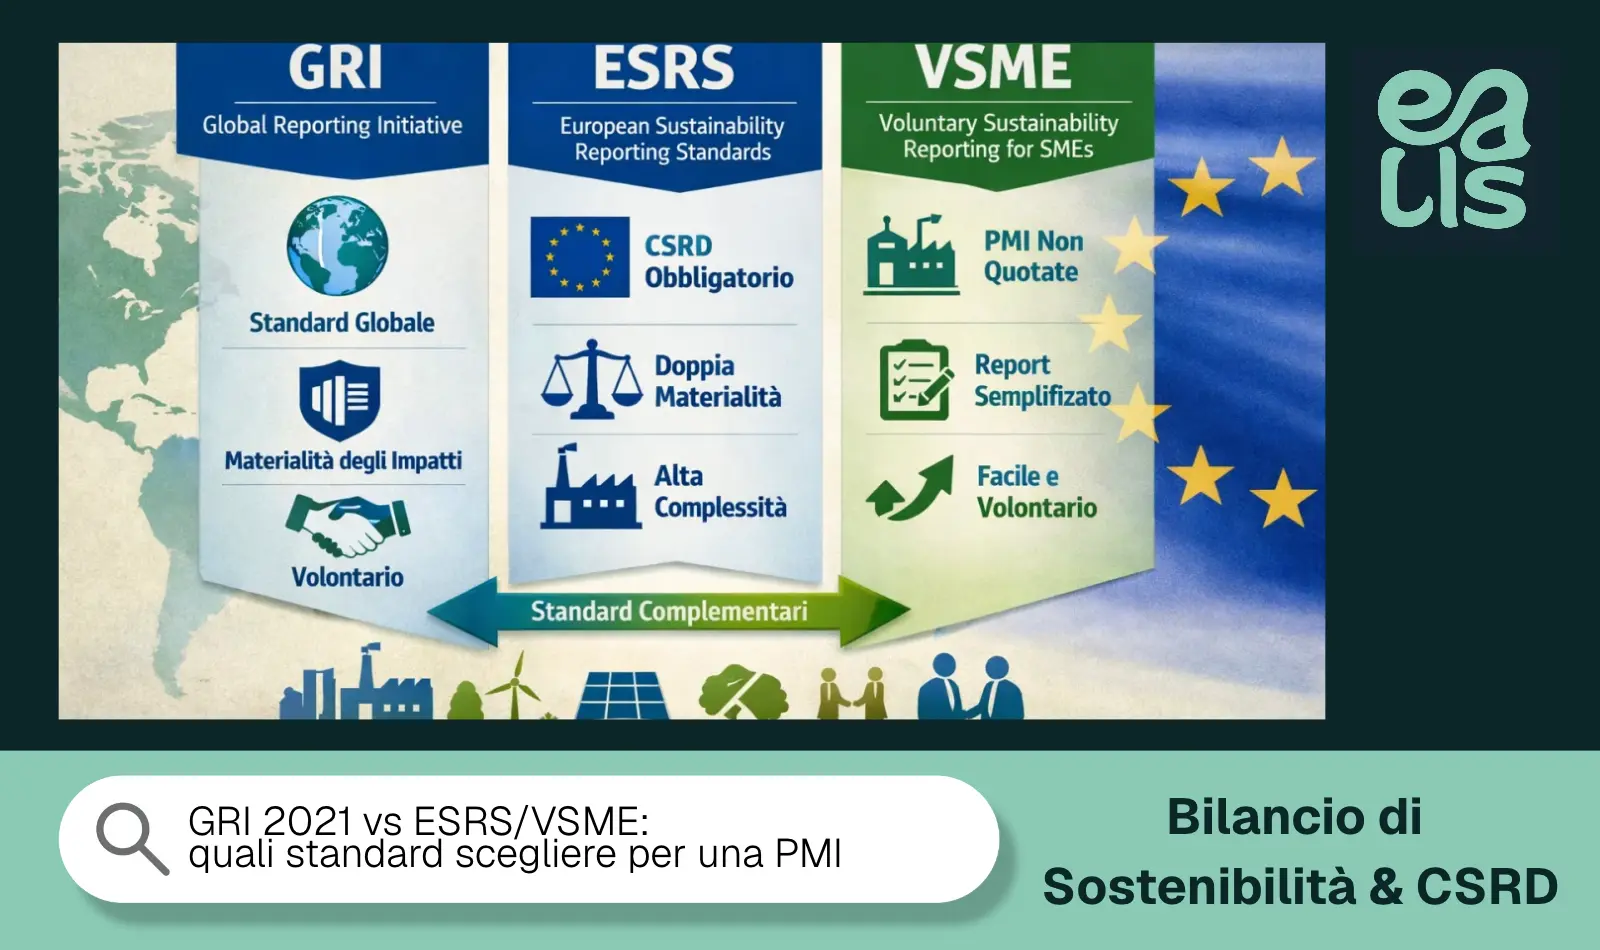
È importante chiarire una componente terminologica: i GRI Standards non stabiliscono che ogni organizzazione debba valutare esattamente 18 temi materiali. Il riferimento principale è GRI 3: Material Topics 2021, secondo cui i temi materiali sono quelli che rappresentano gli impatti più significativi dell’organizzazione sull’economia, sull’ambiente e sulle persone, compresi i diritti umani. È quindi l’analisi dell’impresa a determinare quali temi risultino materiali, tenendo conto anche degli eventuali GRI Sector Standards applicabili.
Tuttavia, per una maggiore comodità e per garantire la massima comprensione possibile del consumatore, il Percorso B di EvalisDeck utilizza invece una griglia guidata di 18 temi di sostenibilità, organizzati e messi in relazione con i riferimenti GRI ed ESRS. La funzione della griglia è operativa: evitare che lo studio o la PMI partano da una pagina vuota e accompagnarli nella valutazione sistematica delle possibili aree rilevanti.
Il portale fornisce inoltre guide di valutazione per ciascuno dei 18 temi, indicando cosa osservare, come effettuare la valutazione e in quali documenti aziendali cercare le evidenze. La griglia costituisce quindi un punto di partenza metodologico; il risultato non deve essere che tutti e 18 i temi diventino materiali.
Il bilancio di sostenibilità d’esempio di EvalisDeck rende visibile questa logica. Nell’azienda dimostrativa vengono valutati 18 temi attraverso le due prospettive e solo quelli che superano la soglia prevista confluiscono nella matrice e nella successiva rendicontazione. Tra i temi emersi figurano, per esempio, cambiamento climatico ed emissioni, energia ed efficienza energetica, economia circolare e rifiuti, salute e sicurezza, condizioni di lavoro, formazione, qualità del prodotto e gestione responsabile dei fornitori.
La relazione con GRI ed ESRS permette inoltre di evitare un secondo problema: individuare un tema materiale e poi non sapere quali informazioni utilizzare per renderlo concretamente rendicontabile. Nel documento d’esempio, per esempio, cambiamento climatico ed emissioni vengono collegati a ESRS E1 e GRI 305, energia a ESRS E1 e GRI 302, mentre salute e sicurezza viene ricondotta a ESRS S1 e GRI 403.
Perché la doppia materialità riguarda anche le PMI
Per una PMI la prima distinzione da fare riguarda l’obbligo normativo. Applicare la doppia materialità non significa automaticamente essere soggetti alla CSRD e una PMI fuori dal suo perimetro non diventa obbligata semplicemente perché utilizza questa metodologia.
La doppia materialità può però essere utile quando l’impresa sceglie di costruire una rendicontazione volontaria più strutturata. Invece di riempire il bilancio con tutti gli indicatori disponibili, l’analisi permette di concentrare raccolta dati, politiche, obiettivi e racconto sui temi realmente significativi.
Esiste poi la pressione informativa proveniente dalla catena del valore. Un cliente può chiedere dati sulle emissioni, sulla sicurezza, sulle condizioni di lavoro o sulle pratiche di approvvigionamento; conoscere preventivamente quali questioni sono maggiormente rilevanti aiuta la PMI a costruire un patrimonio informativo riutilizzabile, anziché reagire ogni volta a un questionario differente.
L’analisi può essere utile anche per banche, investitori, gare e sistemi di qualificazione, quando queste relazioni richiedono informazioni ESG. In questo contesto il beneficio non consiste nell’apporre l’etichetta “materiale” a un argomento, ma nel poter spiegare perché l’impresa lo considera significativo e quali evidenze sostengono quella decisione.
Per le PMI, inoltre, la materialità permette di preservare la proporzionalità. Un’impresa con poche decine di dipendenti non ha bisogno di replicare automaticamente il sistema informativo di un grande gruppo multinazionale: deve identificare ciò che è pertinente al proprio modello operativo, alle proprie relazioni e ai propri impatti.
È lo stesso principio che distingue rendicontazione di sostenibilità e accumulo indiscriminato di dati. Il nostro approfondimento generale dedicato alla rendicontazione per PMI permette di scandagliare al meglio proprio il rapporto tra obbligo, esigenze di filiera e scelta del documento più adatto.
Gli errori più comuni nell’analisi di materialità
Il primo errore consiste nel partire da una lista di temi e considerarla già come risultato. Una griglia è uno strumento per assicurarsi che le aree pertinenti vengano considerate; la materialità nasce invece dalla valutazione degli impatti, dei rischi e delle opportunità dell’organizzazione specifica.
Il secondo è confondere rilevanza per gli stakeholder e materialità. Le opinioni degli stakeholder rappresentano un’informazione preziosa, ma un tema non diventa materiale semplicemente perché riceve molti voti in un questionario. Occorre collegare quelle valutazioni a impatti, rischi, opportunità e criteri documentati.
Un terzo errore consiste nel mescolare le due prospettive. Se l’impresa assegna un unico punteggio generico di “importanza”, diventa impossibile distinguere un forte impatto ambientale da un elevato rischio finanziario. Materialità di impatto e finanziaria devono essere analizzate separatamente prima di essere ricondotte alla visione complessiva.
Particolarmente critica è anche la mancanza di motivazioni. Scrivere che il clima vale 4 e la biodiversità vale 2 senza registrare le ragioni della valutazione produce una matrice difficile da difendere e quasi impossibile da aggiornare in modo coerente nell’esercizio successivo.
Un altro errore è considerare l’analisi immutabile. Modello di business, fornitori, mercati, normative, siti produttivi e rischi cambiano nel tempo; una valutazione costruita correttamente deve quindi poter essere riesaminata mantenendo memoria dei criteri e delle decisioni precedenti.
Infine, la matrice può diventare un elemento puramente grafico. Un tema dichiarato materiale dovrebbe invece influenzare indicatori, politiche, azioni, obiettivi e contenuti del bilancio. Se dieci temi vengono collocati sopra soglia e il documento successivo ne tratta soltanto quattro, il problema non è estetico: manca continuità tra analisi e rendicontazione.
Dalla matrice al bilancio di sostenibilità
La doppia materialità acquista valore quando smette di essere un esercizio isolato e diventa la struttura che orienta il bilancio. I temi individuati devono determinare quali dati raccogliere, quali politiche descrivere, quali obiettivi monitorare e quali eventuali lacune risolvere.
Nel Percorso B — Bilancio di sostenibilità di EvalisDeck, la doppia materialità è infatti il secondo passaggio del processo, subito dopo la definizione dell’organizzazione. Seguono 49 indicatori su due anni, politiche e obiettivi, contenuti narrativi, verifica delle lacune e generazione del documento impaginato.
Il collegamento con il percorso ambientale è diretto. Se il cambiamento climatico risulta materiale e l’azienda dispone già di un inventario GHG nel Percorso A, le emissioni vengono lette dalla stessa fonte, senza reinserire manualmente un secondo totale nel bilancio. Questo riduce il rischio che inventario e rendicontazione presentino due versioni differenti dello stesso dato.
La doppia materialità diventa così un ponte tra analisi e documento, ma anche tra i diversi percorsi di rendicontazione: individua ciò che conta e permette poi di collegare ogni tema alle evidenze disponibili.
Per vedere concretamente il processo, la demo guidata di EvalisDeck mette a disposizione un’azienda già compilata: è possibile entrare nel Percorso B, osservare l’analisi di materialità, modificare i dati e verificare come le informazioni confluiscono nel bilancio finale.
FAQ sulla doppia materialità
Cos’è la doppia materialità in parole semplici?
La doppia materialità valuta una questione ESG da due prospettive: quanto l’impresa incide su persone e ambiente e quanto quella stessa questione può incidere economicamente sull’impresa. Un tema può risultare materiale secondo una sola prospettiva oppure secondo entrambe.
Qual è la differenza tra materialità di impatto e finanziaria?
La materialità di impatto considera gli effetti significativi dell’impresa su ambiente e persone, mentre la materialità finanziaria valuta invece rischi e opportunità di sostenibilità che possono influenzare risultati, posizione finanziaria, flussi di cassa, accesso ai finanziamenti o costo del capitale.
La doppia materialità è obbligatoria anche per le PMI?
Non esiste un obbligo generalizzato per tutte le PMI di svolgere un’analisi di doppia materialità ai sensi della CSRD. Una PMI può tuttavia utilizzarla volontariamente per costruire una rendicontazione più strutturata, rispondere alle richieste della filiera o individuare le questioni ESG sulle quali concentrare dati e azioni.
Come si costruisce una matrice di doppia materialità?
Prima si definiscono perimetro, temi, impatti, rischi, opportunità, criteri di valutazione e soglia. Solo dopo aver effettuato separatamente le valutazioni di impatto e finanziaria i risultati possono essere rappresentati in una matrice; il grafico è quindi l’esito dell’analisi, non il suo punto di partenza.
Da leggere dopo
Bilancio di Sostenibilità & CSRD19 Set 2026 · 10 min
Indicatori GRI per PMI: quali sono, come funzionano e come sceglierli
Guida pratica agli indicatori GRI per PMI: come funziona il sistema GRI, quali aree copre, come scegliere le disclosure pertinenti, dove trovare i dati e come confrontarli nel tempo.
Bilancio di Sostenibilità & CSRD13 Set 2026 · 8 min
Doppia materialità: come condurre l’analisi passo per passo
Guida operativa all’analisi di doppia materialità: dalle fasi iniziali al coinvolgimento degli stakeholder, fino alla valutazione di impatti, rischi e opportunità e alla costruzione della matrice.
Bilancio di Sostenibilità & CSRD26 Ago 2026 · 9 min
GRI 2021 vs ESRS/VSME: quali standard scegliere per una PMI
Confronto tra GRI 2021, ESRS e VSME per le PMI: differenze di struttura, materialità, destinatari e criteri pratici per scegliere lo standard di rendicontazione più adatto.